
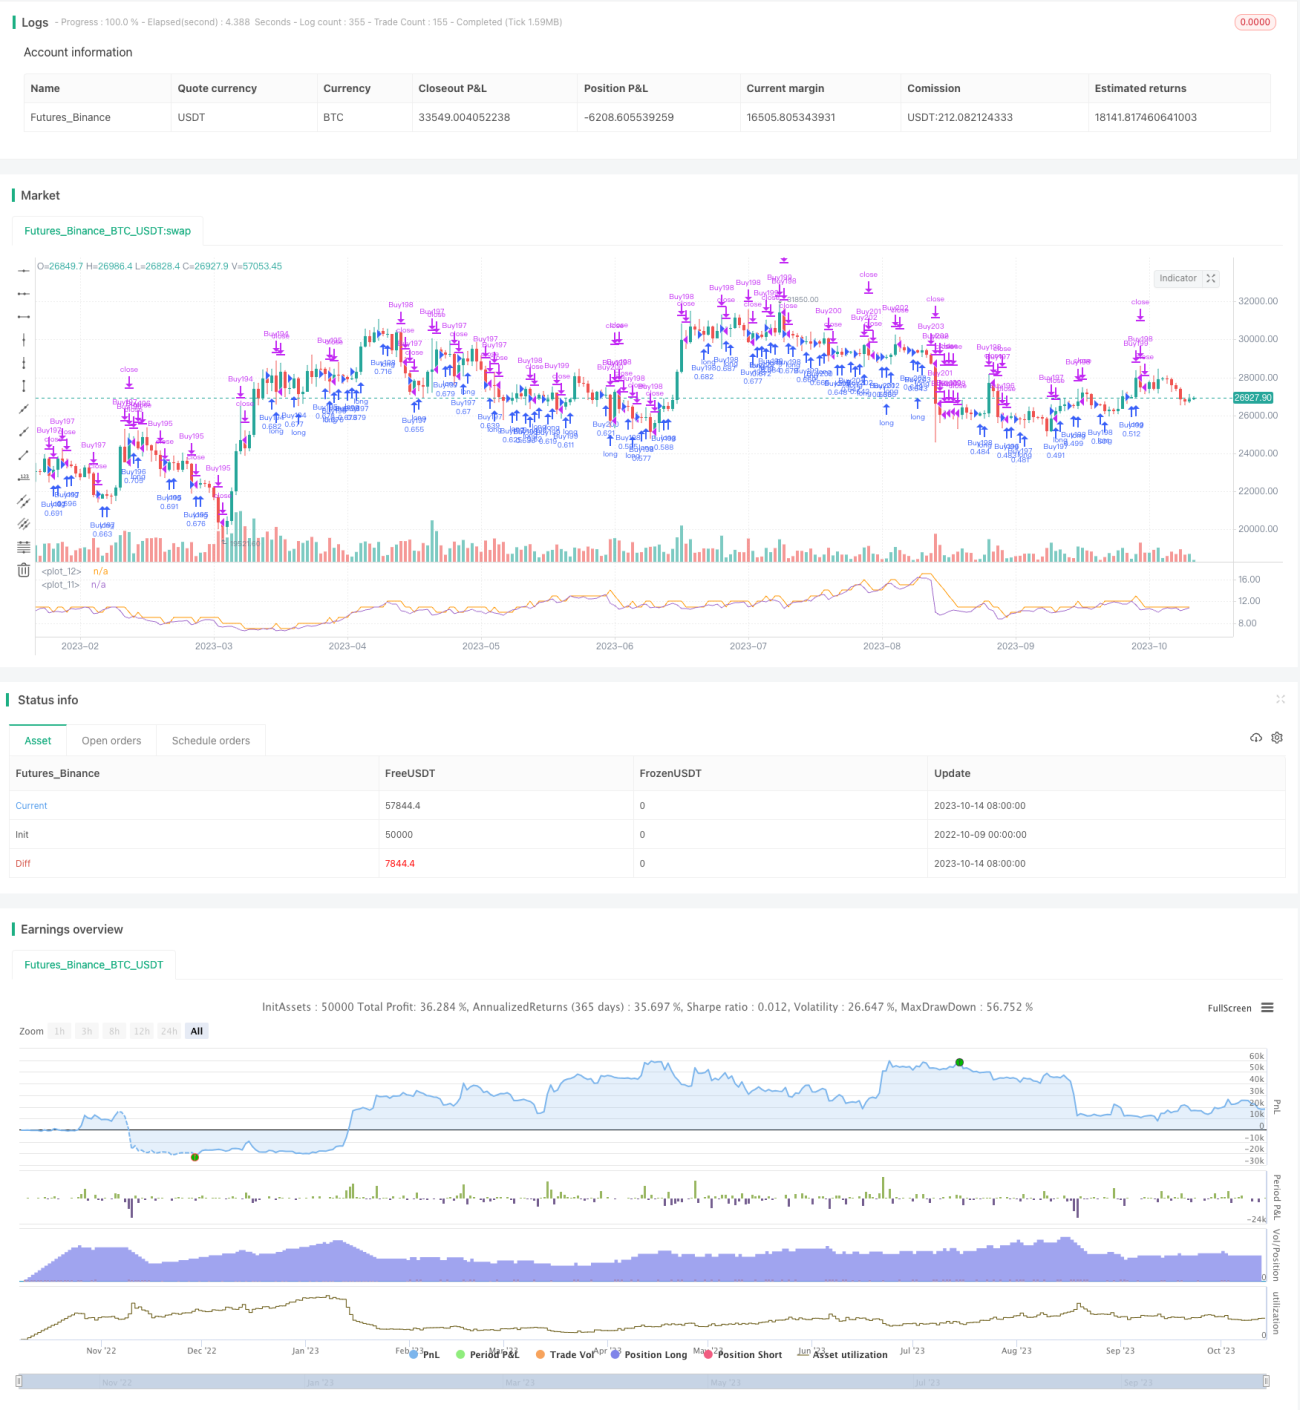
概述
这个交易系统名为“动态风险调整杠杆交易系统”,旨在根据当前市场波动率相对于其历史平均值来管理交易。该系统根据ATR(平均真实范围)指标计算目标开仓数量,并相应调整杠杆。系统采用金字塔加仓开仓方式,允许同时开多个头寸。
策略原理
系统的具体步骤如下:
-
计算14日ATR周期的ATR值,并将其除以当前收盘价进行标准化。
-
计算标准化ATR的100日简单移动平均值(SMA)。
-
计算标准化ATR与其100日SMA的比率。
-
根据比率的倒数(2 / 比率)确定目标杠杆。
-
通过将目标杠杆乘以5计算目标开仓数量。
-
在图表上绘制目标开仓数量和当前开仓数量。
-
检查是否有买入机会(如果当前开仓数量少于目标数量)或平仓机会(如果当前开仓数量大于目标数量加1)。
-
如果有买入机会,开多单并将交易添加到openTrades数组。
-
如果有平仓机会并且openTrades数组中有交易,平掉最新交易并从数组中删除。
该系统旨在通过动态调整开仓数量和杠杆捕捉市场趋势,使用数组跟踪开仓情况,可更好地控制单笔交易的开平。
优势分析
该策略具有以下优势:
-
动态调整杠杆和头寸数量,可以根据市场波动率变化调整风险敞口。当波动率较低时,增加杠杆和头寸数量,当波动率较高时,减少杠杆和头寸数量,有效控制风险。
-
使用ATR指标计算目标头寸数量,该指标能反映市场波动性,是动态调整头寸的合理指标选择。
-
采用金字塔加仓方式,同时开多个头寸,能在趋势中获利。
-
使用数组记录每笔开仓交易,可以明确控制单笔交易的开平,避免出现不必要的反向操作。
-
该策略参数较少,容易实现和操作。
-
策略思路清晰易懂,代码结构合理,易于优化和迭代。
风险分析
该策略也存在一些风险:
-
ATR指标仅反映过去一段时间的波动性,未来波动率变化无法预知,可能导致杠杆调整不当。
-
金字塔加仓方式可能在趋势反转时导致损失积累。
-
数组记录开仓仅适用于简单的开平仓操作,如果开仓逻辑较复杂则需要更复杂的数据结构。
-
目标杠杆和头寸数量的设定需要根据品种特性调整,不宜局限于某个固定参数。
-
单一指标容易产生误导,可以考虑加入其它波动率指标或机器学习算法以提高稳健性。
优化方向
该策略可以从以下几个方面进行优化:
-
增加止损策略,当亏损达到止损点时主动止损。
-
优化指标参数,测试不同ATR周期参数的效果。
-
尝试不同的开仓策略,如固定数量开仓等,测试效果。
-
增加其它衡量波动率的指标,如布林带WIDTH,KD,RSI等,组合使用。
-
利用机器学习方法预测波动率,代替simplex smoothing方法。
-
优化开仓数量的计算方式,可使用ATR倍数或波动率函数等方式。
-
记录更多开仓细节,如开仓价格、时间等,用于策略分析优化。
-
增加参数优化功能,自动优化找到最佳参数组合。
总结
本策略基于ATR动态调整杠杆和开仓数量,在趋势中进行风险敞口调整,具有一定的优势。但也存在参数设定困难、指标优化空间等问题值得进一步优化。整体来说,该策略思路清晰,易操作易优化,值得深入研究应用。
/*backtest
start: 2022-10-09 00:00:00
end: 2023-10-15 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
strategy("I11L - Risk Adjusted Leveraging", overlay=false, pyramiding=25, default_qty_value=20, initial_capital=20000, default_qty_type=strategy.percent_of_equity,process_orders_on_close=false, calc_on_every_tick=false)

atr = ta.atr(14) / close- 1