
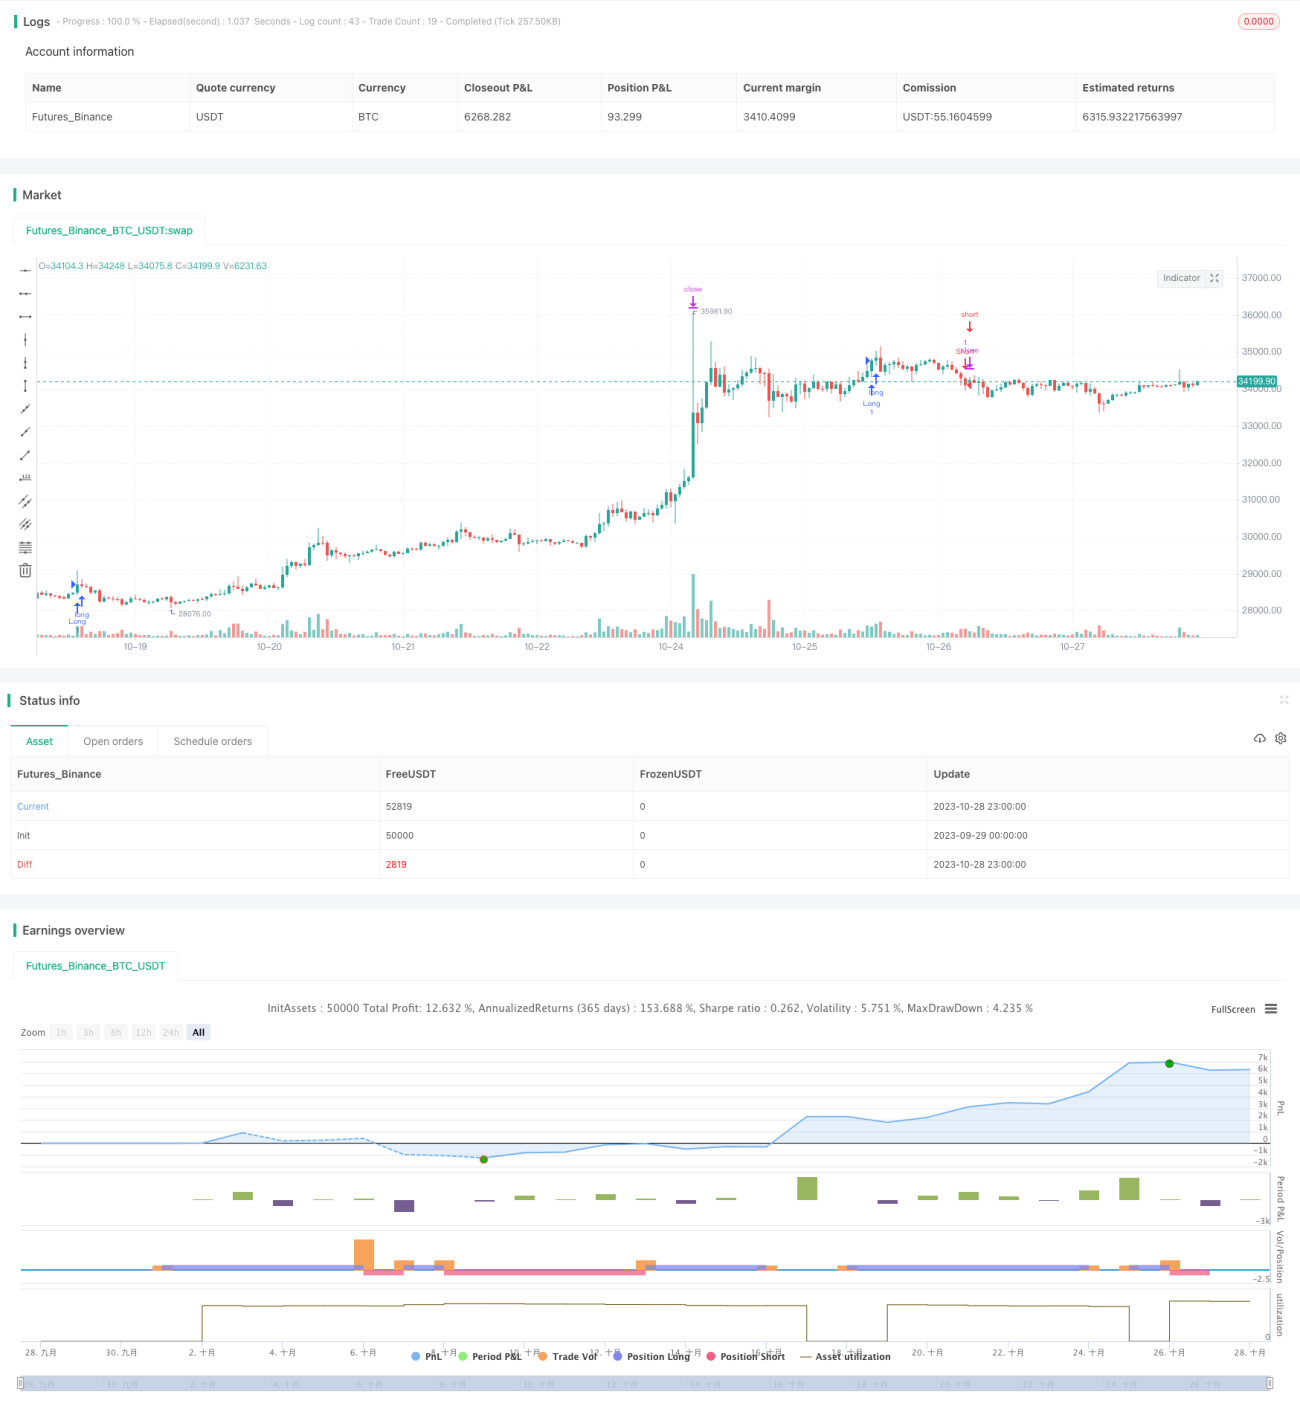
概述
可扩展突破交易策略通过识别价格的关键支撑阻力区域,在价格突破这些区域时生成交易信号,是一个非常灵活可扩展的突破策略。该策略可以通过调整参数适用于不同时间周期,也可以轻松地集成各种额外的过滤条件和风险管理机制,从而针对特定资产进行优化。
策略原理
该策略首先利用swings()函数基于回看期计算出当前价格的波动高点和波动低点。回看期通过swingLookback参数设置,默认为20根K线。之后,当价格突破波动高点时,做多;当价格跌破波动低点时,做空。
做多信号的具体逻辑是,当收盘价大于等于波动高价时,做多。做空信号的具体逻辑是,当收盘价小于等于波动低价时,做空。
此外,策略还设置了止损位,通过stopTargetPercent参数来设定止损幅度。如做多止损价设置为最高价的5%以下,做空止损价设置为最低价的5%以上。
该策略的优势在于可以通过调整回看期来控制交易频率。回看期越短,对突破越敏感,交易频率越高。回看期过长则相反,交易频率下降但可能错过机会。所以找到最佳回看期对策略优化很关键。
策略优势
- 简单的突破思路,容易理解实现
- 可通过调节回看期优化参数,控制交易频率
- 可轻松集成止损、移动止损等风险管理机制
- 可扩展性强,可以加入各种过滤条件提高获利率
- 可应用在任何时间周期,适合日内和长线交易
风险及对策
- 回看期设置过短可能造成过度交易
- 回看期过长可能错过交易机会
- 止损设置过宽可能缩小盈利空间
- 止损过窄可能导致止损频繁被触发
对策:
- 测试不同的回看期,找到最佳参数组合
- 优化止损幅度,平衡获利空间和风险控制
- 可以加入移动止损或环形止损来锁定利润
- 增加过滤条件,提高获利交易的概率
优化方向
该策略可以从以下几个方面进行优化:
-
测试不同的回看期参数,找到最优参数组合;
-
测试不同的交易周期,如5分钟、15分钟、1小时等,选择最佳周期;
-
优化止损幅度,平衡获利空间和风险控制;
-
增加过滤条件,如交易量过滤,涨跌幅过滤等,减少不优质信号;
-
集成更多风险管理机制,如移动止损、锁定利润等;
-
参数优化,使用步进优化、随机搜索等找到最优参数;
-
集成机器学习技术,利用AI对参数进行自动优化。
总结
可扩展突破交易策略是一个非常实用的突破系统。它简单易用,可定制性强,可以通过调整回看期和集成各种过滤条件来针对不同资产进行优化。同时,可轻松集成各类风险管理机制来控制交易风险。通过参数优化和机器学习等技术的引入,该策略可以不断升级,适应市场的变化。总体来说,它是一个值得推荐的通用突破策略。
- 1