
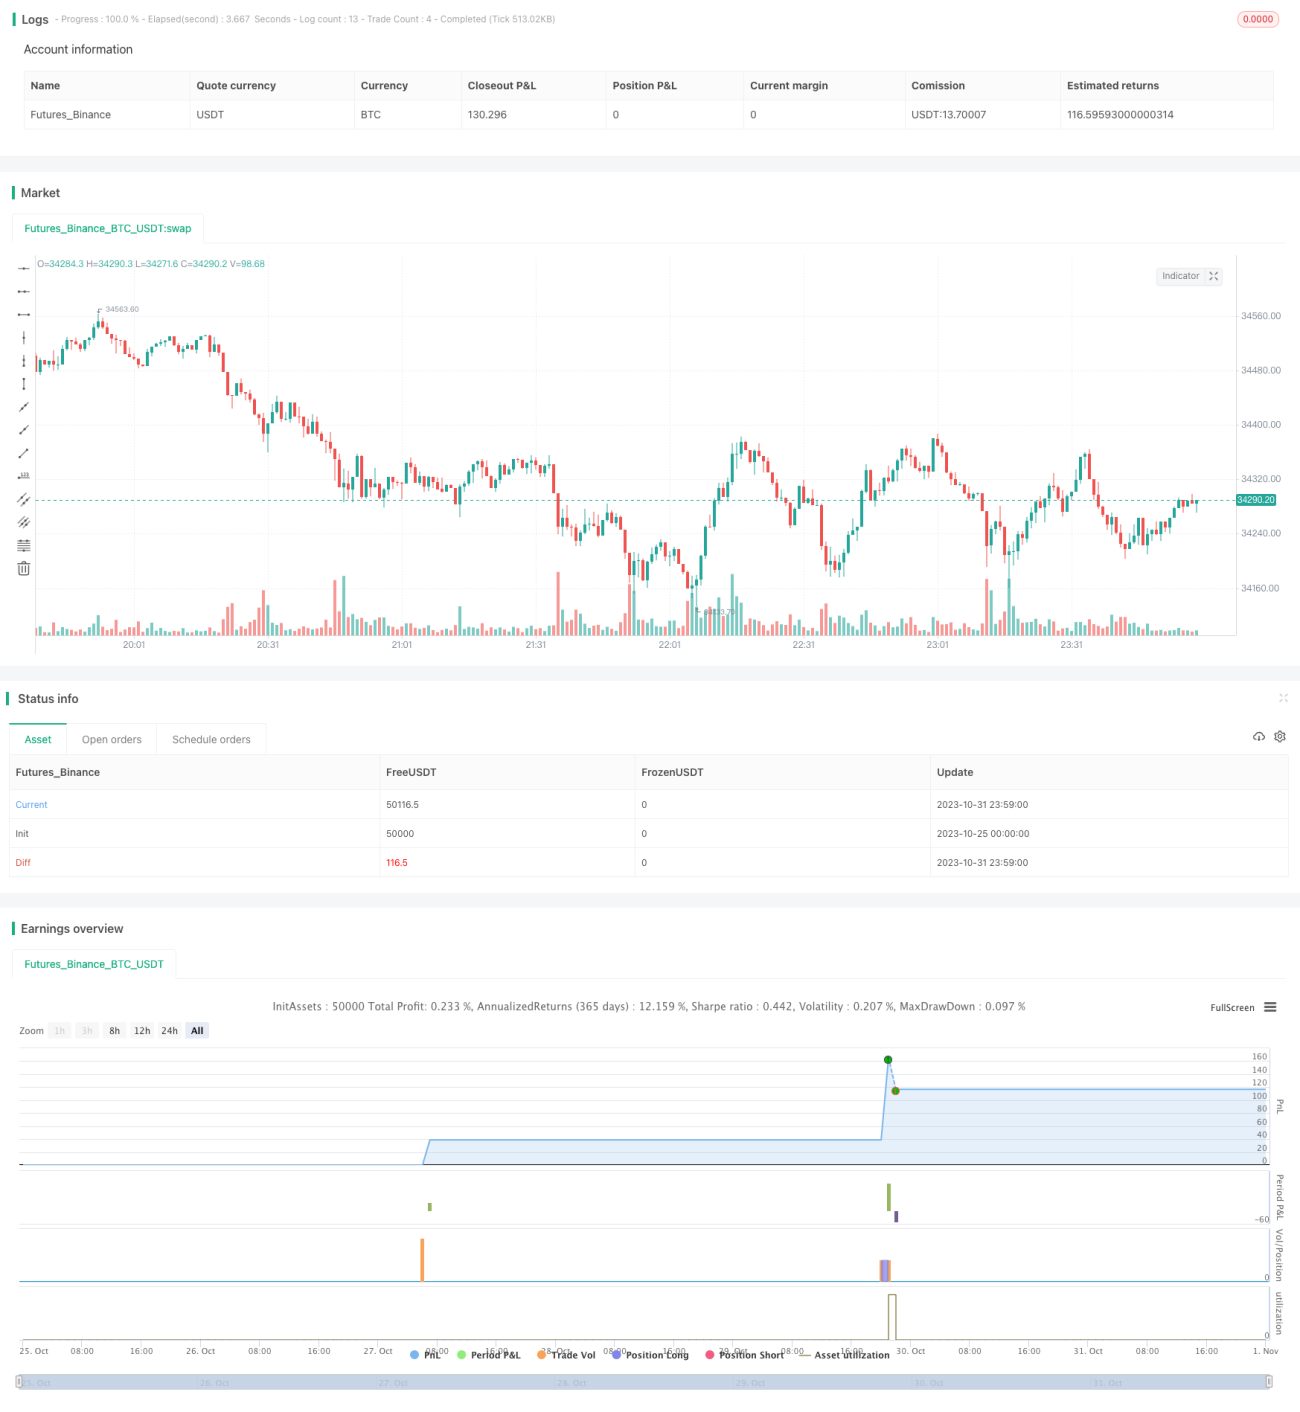
概述
本策略基于ATR指标设定两个不同参数的动态止损价位,一个快速止损一个慢速止损,根据价格突破不同的止损价位来建立做多头寸或止损退出头寸。策略的目的是利用ATR指标设定合理的止损位置,在保证止损的同时尽量追踪价格上涨趋势。
策略原理
本策略使用ATR指标计算两个不同参数的止损位置。快速止损使用5周期ATR乘以0.5作为止损幅度;慢速止损使用10周期ATR乘以3作为止损幅度。当价格上涨突破快速止损价位时,建立做多头寸;当价格继续上涨突破慢速止损价位时,将止损位置调整至慢速止损价位。如果价格转头下跌,根据两者之间的突破关系来移动止损位置。
具体逻辑是:
-
计算快速止损价位Trail1:5周期ATR乘0.5
-
计算慢速止损价位Trail2:10周期ATR乘3
-
当价格上涨突破Trail1时,建立做多头寸
-
当价格继续上涨突破Trail2时,将止损位置调整至Trail2
-
如果价格转头下跌突破Trail1,则将止损位置调回Trail1
-
如果价格继续下跌突破Trail2,则将止损位置调整至Trail2
-
最终,如果价格触发停止止损价位,则止损退出头寸
通过这种方式,可以在价格上涨时尽量追踪趋势运行利润,在价格转头下跌时及时止损。同时,快慢两个止损价位可以平衡止损与追踪之间的关系。
策略优势
-
利用ATR指标动态设定止损位置,可以根据市场波动率合理设置止损幅度
-
双止损机制可以平衡止损和追踪之间的关系,既可以止损又可以追涨
-
做多方向符合大趋势,容易获利
-
策略逻辑简单清晰,容易理解实现
-
止损规则严格有效,可以及时止损,控制亏损
策略风险
-
ATR指标参数设置不当,可能导致止损过于宽松或过于紧密
-
做多方向存在方向性风险,行情顶部时容易止损
-
双止损规则较复杂,参数设置不当可能失效
-
没有考虑突破EMA等过滤条件,存在误交易风险
-
没有考虑资金管理和仓位管理,存在超买超卖风险
针对以上风险,可以通过优化ATR参数,添加过滤条件,加强资金管理来降低风险。
策略优化方向
-
优化ATR参数组合,找到最佳参数
-
加入EMA等指标判断 Filters in 对应 Barriers
-
结合Stoch RSI等指标 again 判断
-
加入重入机制,优化仓位管理
-
优化资金管理规则,控制单笔止损比例
-
结合btc10 wsb全网仓位,避免大局 方向性错误
-
考虑加入小时级别的策略
-
升级为全市场多品种策略
-
部署高性能交易引擎
通过以上几点优化,可以减少误交易风险,提高策略稳定性和胜率。
总结
本策略整体思路清晰,使用ATR指标双止损方式来建立做多头寸并追踪止损。策略优势在于止损规则严格,可以控制亏损风险,逻辑简单容易实现。存在一定方向性风险,可以通过优化参数组合、加入过滤条件、改进资金管理等方式来降低风险提高效果。如果继续优化测试,本策略可以成为稳定可靠的趋势跟踪策略。
- 1