
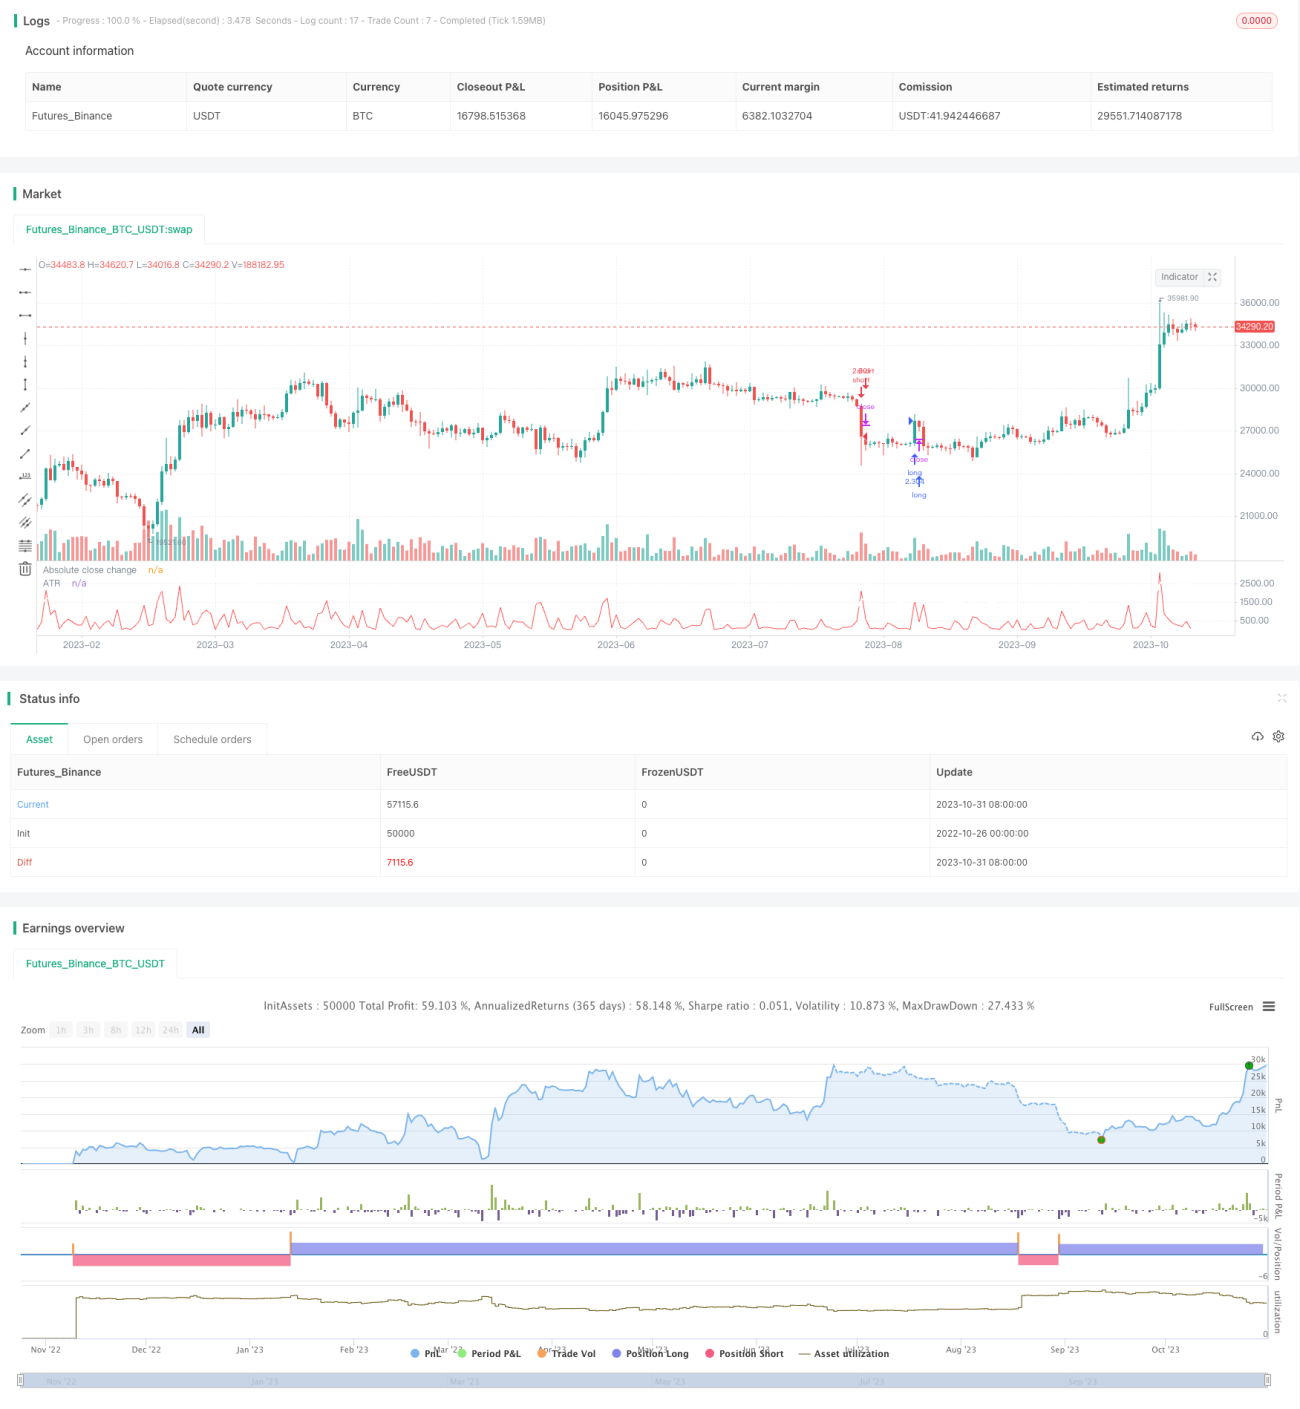
概述
动量突破策略基于理查德·布克斯塔伯在1984年提出的概念,即一旦出现大的波动,市场往往会持续这个方向运行。因此,该策略使用ATR来测量波动性,当收盘价变化超过ATR倍数阈值时,发出交易信号。
策略原理
该策略首先计算ATR指标来测量市场波动性。然后计算每日收盘价变化的绝对值。当收盘价变化超过ATR指标值的若干倍时,产生交易信号。具体来说,如果收盘价上涨幅度大于ATR上轨,做多;如果收盘价下跌幅度大于ATR上轨,做空。
该策略利用ATR指标来动态确定突破阈值。当市场波动加大时,阈值会上升,可以减少错误交易。当市场波动减小时,阈值会下降,可以及时捕捉突破机会。
优势分析
- 动态ATR止损可以有效控制风险,使止损点随市场波动性变化。
- 利用突破产生交易信号,可以抓住市场趋势的轮换。
- 参数优化空间大,可以针对不同品种和周期进行调整。
- 策略思路简单清晰,容易理解和实现。
风险分析
- ATR指标对突发事件反应迟缓,可能错过首次突破。
- 多空平衡性差,只做多或只做空时效果明显好于双向交易。
- 策略参数容易过优化,实际效果可能不佳。
- 交易频繁,交易成本可能较高。
可以考虑结合其他指标筛选交易时机,提高效率。也可以针对品种特点选择更优参数。使用马丁格尔算法等技术控制交易频率。
优化方向
- 可以考虑结合其他指标判断趋势方向,避免错误交易。例如RSI、MACD等。
- 可以添加仓位管理模块,根据市场情况调整仓位。
- 可以针对不同的品种选择最优的参数组合。
- 可以结合机器学习技术自动优化参数。
总结
动量突破策略简单直接,利用突破产生交易信号。ATR止损使其可以适应市场的波动性。该策略依靠参数优化可以获得不错的效果。但也存在一些问题,如错过首次突破、频繁交易等。这需要进一步结合其他技术进行改进,才能在复杂的市场中稳定获利。总体来说,动量突破策略思路清晰,值得进一步研究与应用。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1