
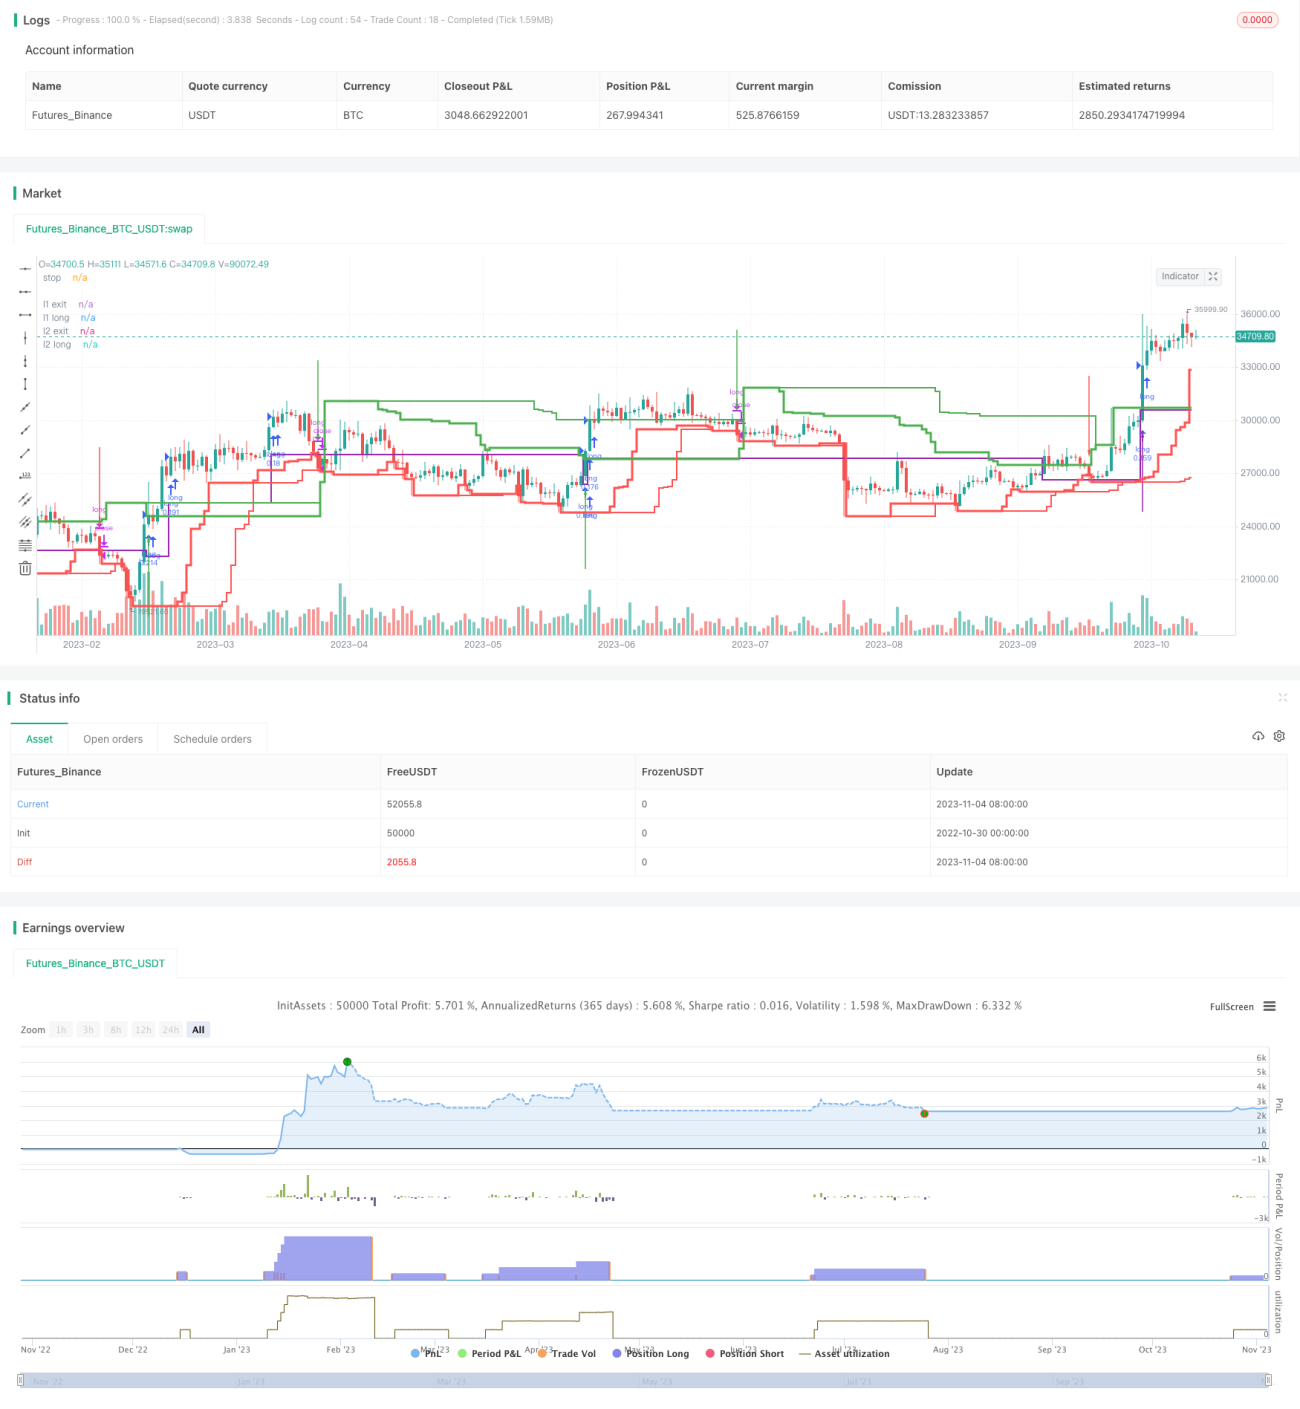
概述
该策略是基于著名的海龟交易系统开发的,尽可能遵循原始规则。它是一个追踪趋势的系统,通过双均线形成进入和退出信号。
策略原理
- 使用最高价计算 N1 日线和 N2 日线(默认 20 日和 55 日)构建双均线。
- 使用最低价计算 N3 日线和 N4 日线(默认 10 日和 20 日)构建双均线。
- 当收盘价超过 N2 日线时,做多;当收盘价低于 N4 日线时,平仓。
- 做多后,每上涨一个 N 倍ATR(默认1倍),加仓一次,最多加仓5次。
- 设置一个固定止损,默认为入场价以下 N 倍ATR(默认 2 倍)。
- 仅在上一交易为胜出后才允许进入新仓。
优势分析
该策略具有以下优势:
- 遵循趋势交易原则,能够捕捉中长线趋势。
- 双均线形成过滤条件,避免在震荡中频繁交易。
- 追踪止损设定合理,避免止损过于宽松或过于窄。
- 采用参数化设置,方便调整系统的风险收益特征。
- 允许加仓,能够在趋势中获得更多收益。
风险分析
该策略也存在一些风险:
- 在趋势反转时无法及时止损,可能带来较大亏损。
- 加仓次数过多可能带来过度交易的风险。
- 参数设置不当可能导致系统过于激进或保守。
- 回测数据拟合风险,实盘效果可能弱于回测。
可以通过以下方式降低风险:
- 增加反转信号判断,如MACD背离等,减少逆势损失。
- 优化参数,使系统的参数稳健。
- 增加 Position Sizing 方法。在大亏损出现时降低仓位。
优化方向
该策略可以从以下几个方面进行优化:
- 增加空头交易逻辑,使策略能够在下跌行情中也获得收益。
- 增加止损线优化模块,使止损线能随价格波动适当调整。
- 增加仓位管理模块,优化每次加仓仓位的大小。
- 结合趋势指数如ADX判断趋势强弱,避免错误交易。
- 优化参数以获得更平稳的收益曲线。
- 考虑实盘交易的滑点,手续费等交易成本。
总结
本策略通过追踪趋势获得收益,具有一定的回测优势。但实盘效果仍需检验,需要进一步优化参数稳健性,完善止损和仓位管理模块,才能使策略更适合实盘交易。总体来说,该策略思路合理,有很大的改进潜力。
策略源码
Pine
/*backtest
start: 2022-10-30 00:00:00
end: 2023-11-05 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
strategy(title="Turtle", overlay=true, initial_capital=100000, default_qty_type=strategy.percent_of_equity, default_qty_value=10, commission_type=strategy.commission.percent, commission_value=0.1, pyramiding=5)

stopInput = input(2.0, "Stop N", step=.5)策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1