
概述
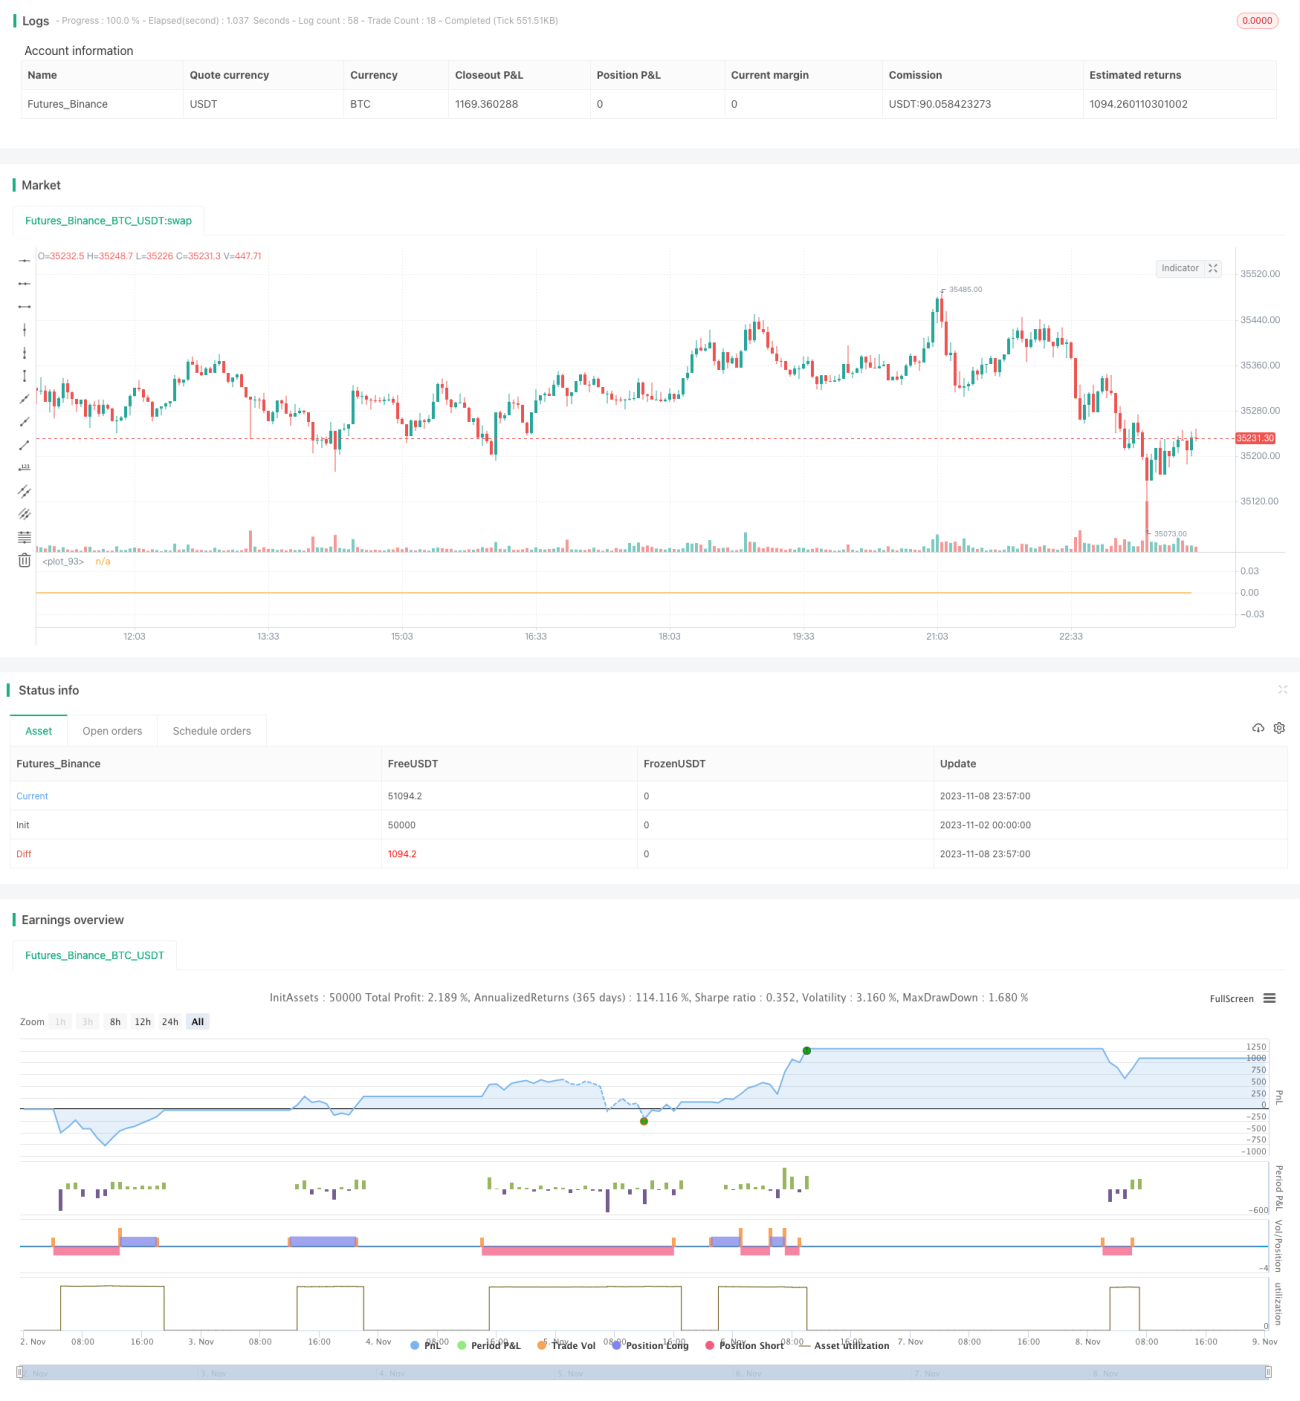
本策略基于相对强弱指数(RSI)指标进行超买超卖的判断,在RSI达到超买超卖区域时建立反向头寸,实现低买高卖的目的。策略简单高效,通过捕捉市场短期的超买超卖现象来获取利润。
策略原理
该策略仅使用RSI指标作为建仓信号。当RSI下穿设定的低点(默认20)时做多,当RSI上穿设定的高点(默认80)时做空。每次交易固定资金(默认100美元),无论行情如何只追求获利1%后止盈。如果亏损达到3%则止损。为控制交易频率,策略还设置了在亏损后会暂停24根K线不进行交易。
具体来说,策略的核心逻辑是:
- 使用RSI指标判断超买超卖
- RSI下穿20时做多
- RSI上穿80时做空
- 每次开仓100美元
- 止盈或止损后平仓
- 若亏损则在下一根K线暂停24根K线不交易
可见该策略非常简单 mechanical,几乎不存在参数优化的空间。它纯粹利用RSI指标的数学特征,在超买超卖区域反向建仓获得反转利润。
优势分析
该策略最大的优势在于简单和高效。
- 使用单一指标RSI,无需复杂技术分析。
- 完全的机械交易系统,不受个人情绪影响。
- 利用市场短期偏离的数学特征获利,不需要预测市场走势。
- 资金管理规范,止盈止损机制控制风险。
此外,策略还设置了止盈止损比例以锁定利润和控制风险,以及暂停交易机制来降低交易频率。这使得策略以最小的风险获得稳定利润。
风险分析
该策略的主要风险来自:
-
趋势行情下无法获利。当趋势非常强劲时,RSI可能长期处于超买或超卖区域,反转机会不多,该策略将难以获利。
-
止损设置过大可能导致亏损扩大。目前止损为3%,可能需要调整至1-2%更为合理。
-
交易频率过高容易获利后继续建仓,应适当控制开仓频率。
-
固定每次开仓资金100美元可能风险过度集中,需要优化为资金百分比。
优化方向
根据上述分析,该策略可以从以下几个方面进行优化:
-
增加趋势判断指标,如MA,在趋势不明朗时暂停交易。
-
优化止损止盈比例,将止损调整为1-2%更合理,止盈可以设置为浮动止盈。
-
增加开仓频率限制,如一定时间内只允许开仓1-2次。
-
将固定资金100美元修改为资金百分比,如1%。
-
优化参数组合,如RSI周期、超买超卖区域等参数的组合优化。
-
增加仓位控制, initial capital增加时不提高单笔交易资金。
通过以上几点优化,可以有效降低交易风险,提高策略稳定性和可靠性。
总结
本策略总体来说非常简单直接,通过RSI指标判断超买超卖获得短期反转利润。优点是简单高效,无需预测,交易逻辑清晰,容易回测和验证。但可能难以对付趋势行情,存在一定亏损风险。通过引入趋势判断、优化参数设置、控制仓位等方法可以进一步增强策略的稳定性和盈利能力。该策略思路新颖,具有实际交易价值,如果合理应用可以获得较好效果。
/*backtest
start: 2023-11-02 00:00:00
end: 2023-11-09 00:00:00
period: 3m
basePeriod: 1m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
strategy("rsi超买超卖_回测用", overlay=false, initial_capital=50000, currency=currency.USD, default_qty_type=strategy.cash)
open_pos = input.int(50000, title = "每次开单资金(usdt)")
rsi_period = input.int(14, title = "rsi周期")- 1