
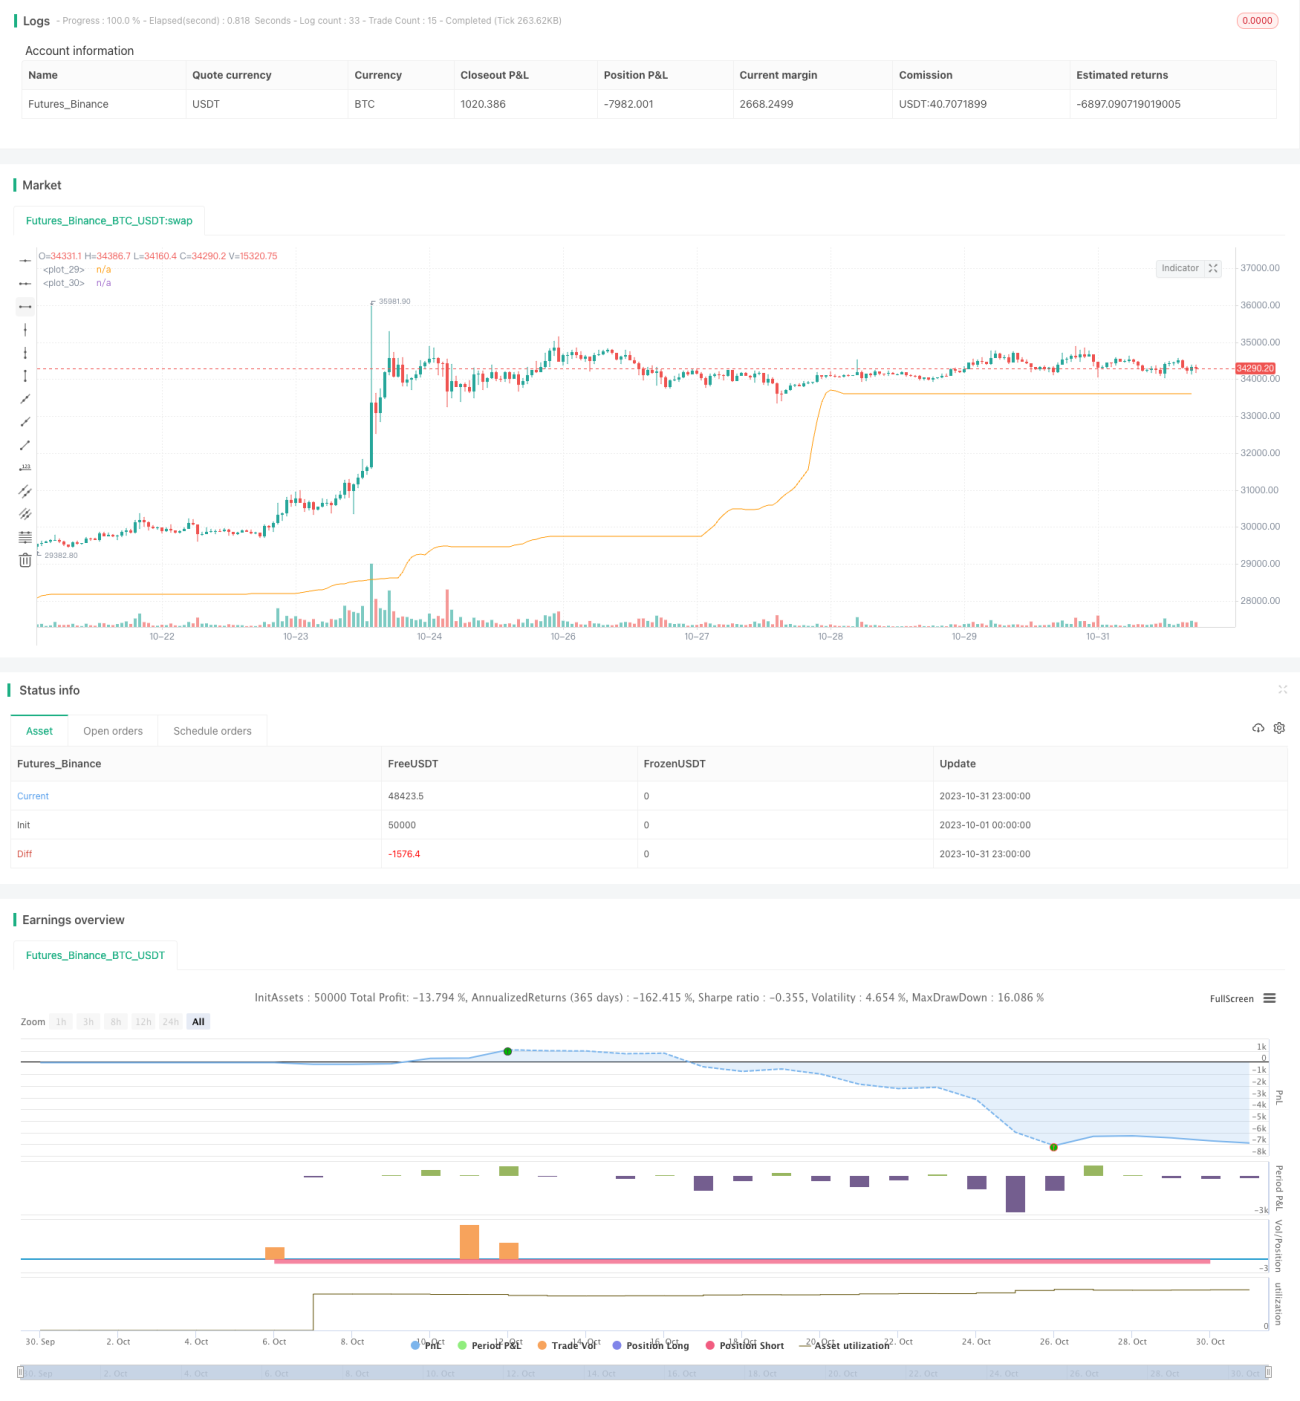
概述
本策略通过计算适应性正则化移动平均线,实现不同市场之间的套利交易。该策略具有跨市场套利、动态参数调整、风险控制等特点。
策略原理
该策略首先定义了一个scaleMinimax函数,用于将时间序列标准化到指定范围。然后定义了一个自适应正则化移动平均线rema函数,计算出平滑后的信号线sig。该信号线的计算方式是:
- 定义一个滑动窗口,默认长度为5日。
- 每日的sig值为前一日sig值与当日收盘价的加权平均。加权平均采用自适应加权机制,离当前价值越近的,权重越大。
- 加入λ参数作为正则项,使sig的变换更加平滑。
在得到信号线后,策略通过判断信号线与价格的金叉死叉来决定多空。具体来说:
- 当sig上穿价格时,做多。
- 当sig下穿价格时,做空。
此外,该策略加入平滑因子smooth和显示信号线show_line作为可调参数,提高了策略的灵活性。
优势分析
相比传统移动平均线策略,该策略具有以下优势:
- 采用自适应加权机制,可以更快地响应价格变化。
- 加入正则化项,使信号线更加平滑,避免由于价格剧烈波动产生错误信号。
- 跨市场套利,可以利用不同市场之间的价格差异获利。
- 可调参数设计灵活,可以根据市场情况进行优化。
风险及解决方案
该策略也存在一定的风险:
-
双边交叉出现错误信号的概率较大。解决方法是适当调整平滑参数,避免信号线震荡。
-
跨市场套利必须要确保两市场具有价格关联性且走势一致。解决方法是选择高相关性的市场进行套利。
-
参数优化需要积累足够的历史数据进行回测。解决方法是在现实交易中谨慎调整参数。
优化方向
该策略还可从以下方面进行优化:
-
在参数选取上,可以引入机器学习算法自动优化参数组合。
-
在信号生成上,可以引入更多的指标进行组合,构建更稳定的交易信号。
-
在风险控制上,可以设置止损线,以控制单笔损失。
-
在跨市场套利上,可以扩展到更多相关性高的交易品种。
总结
本策略通过自适应计算移动平均线的方式,实现了跨市场之间的套利交易。相比传统移动平均线策略,具有参数自适应、平滑处理、跨市场套利等优势。下一步,通过机器学习、组合信号、风险管理等方式进一步优化该策略。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1