
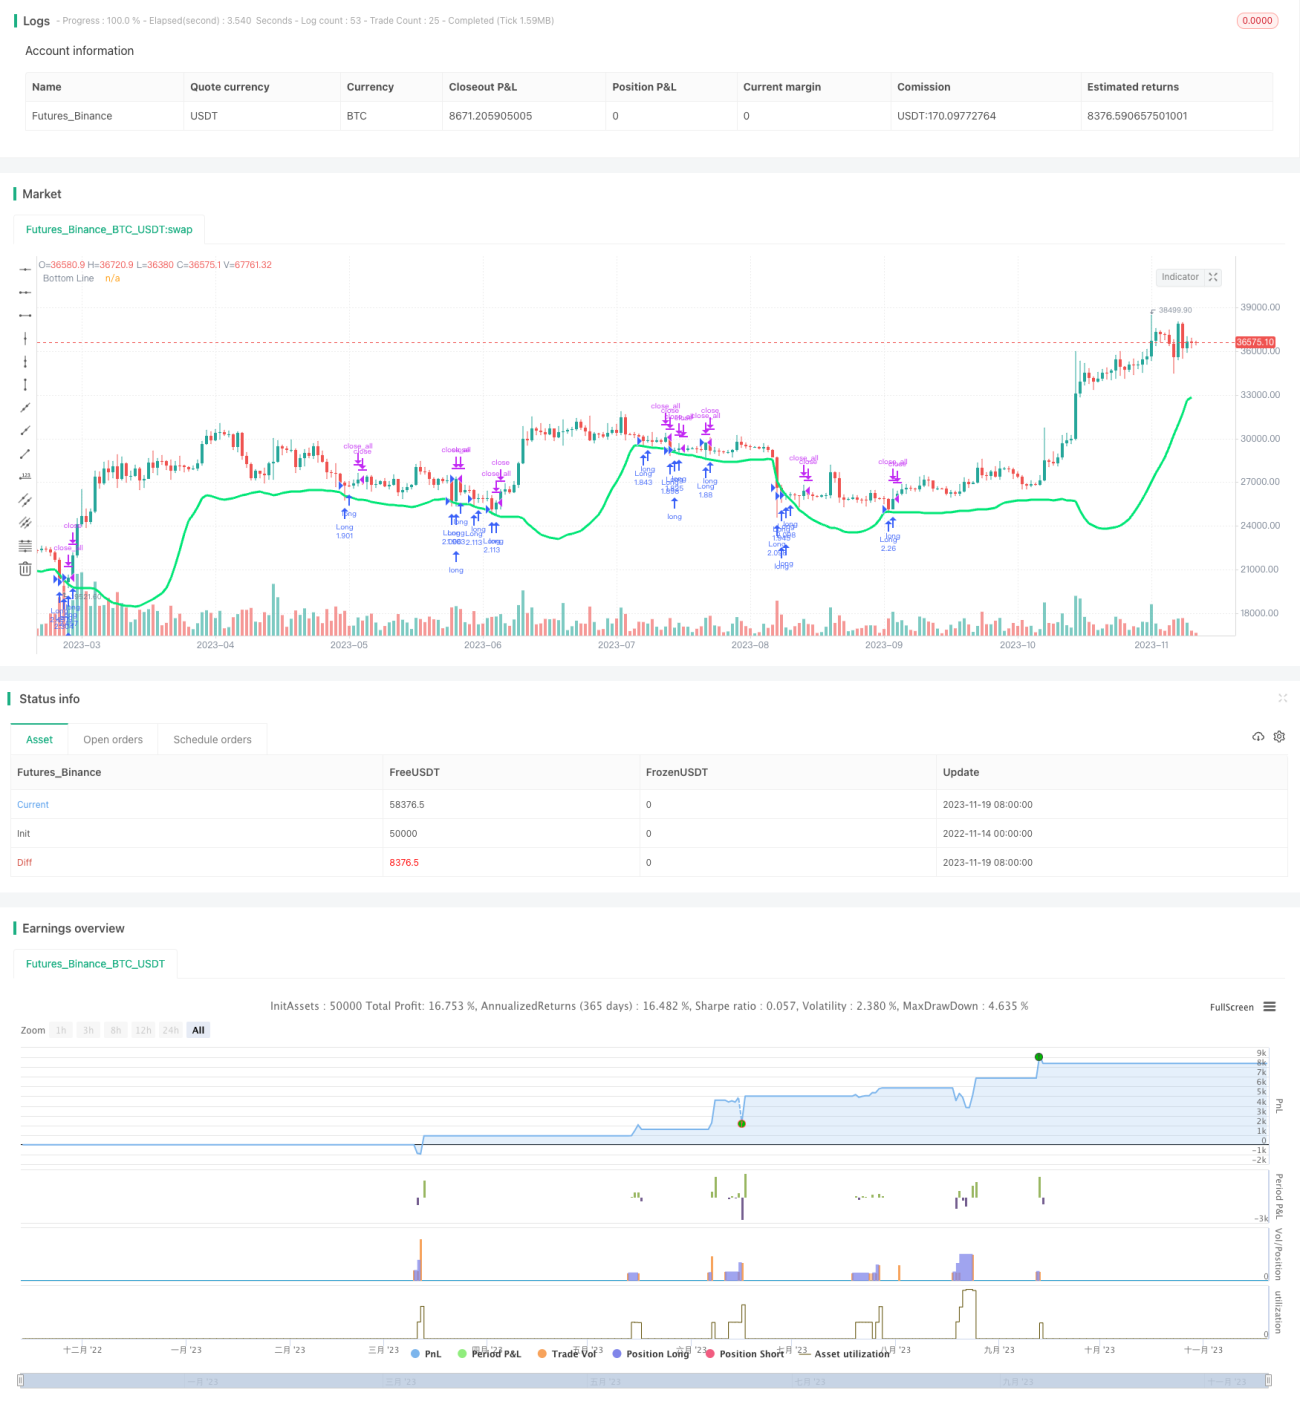
概述
本策略基于布林带指标设计了一个动态的突破交易策略。它结合K线实体过滤和色彩过滤的条件,在布林带下轨附近寻找突破 entry 机会。 Exit 则基于实体过滤。该策略自动管理仓位数量和风险。
策略原理
指标计算
首先,根据低点计算布林带的基线和下轨:
src = low
basis = sma(src, length)
dev = mult * stdev(src, length)
lower = basis - dev
其中 src 为低点,length 为计算周期,basis 为均线,dev 为 standard deviation,lower 为下轨。
mult 一般设为 2,代表下轨是一个标准差。
过滤条件
策略加入两个过滤条件:
K线实体过滤
使用实体大小 nbody 和其均值 abody 判断,只有当 nbody 大于 abody 一半时才产生交易信号。
色彩过滤
K线收阳(close > open)时不做多单。这是避免hbox 头部的假突破。
交易信号
当满足以下条件时产生做多信号:
            low < lower  // 价格突破下轨
close < open or usecol == false // 色彩过滤
nbody > abody / 2 or usebod == false // 实体过滤
当实体大小再次大于均值一半时,产生平仓:
close > open and nbody > abody / 2
仓位管理
策略自动计算交易数量,实现指数增长:
lot = strategy.position_size == 0 ? strategy.equity / close * capital / 100 : lot[1]
风险控制
加入年、月、日条件,限制只在指定日期范围内交易:
when=(time > timestamp(fromyear, frommonth, fromday, 00, 00) and time < timestamp(toyear, tomonth, today, 23, 59))
策略优势
动态交易区间
布林带下轨是一个动态的支持区域,能够捕捉市场趋势后的反弹机会。
双重过滤机制
结合 K 线实体和色彩判断,有效过滤假突破。
自动仓位管理
仓位按指数增长到 100%,自动管理风险。
指定交易时间范围
设置日期范围,降低特定时间的市场波动率带来的风险。
策略风险
空仓时间过长
当市场长期牛市时,布林带中轨和上轨快速上移,容易空仓时间过长。
解决方法
可以结合趋势指标判断,在中长线判断为牛市时暂停策略,避免空仓过长。
突破失败
下轨突破后可能出现回调和重试下轨的情况。
解决方法
加入止损线,在支撑下方一定比例止损。或加入再试失败的判断逻辑,快速止损。
策略优化
增加止损逻辑
根据回测数据情况,设定合理的支持下方止损位置。
优化过滤条件参数
调整实体过滤的 abody 周期, COLOR 过滤的使用等。找到最优参数组合。
结合趋势判断
增加中长线趋势判断,在判断为牛市时停止策略运行。减少空仓时间。
总结
本策略结合布林带支持,设计了实体过滤、色彩过滤与突破交易的策略逻辑来寻找高概率的反弹机会。实际应用中,可以根据回测结果不断优化参数,并加入止损与趋势判断模块来控制风险,从而获得较好的绩效。
- 1