
概述
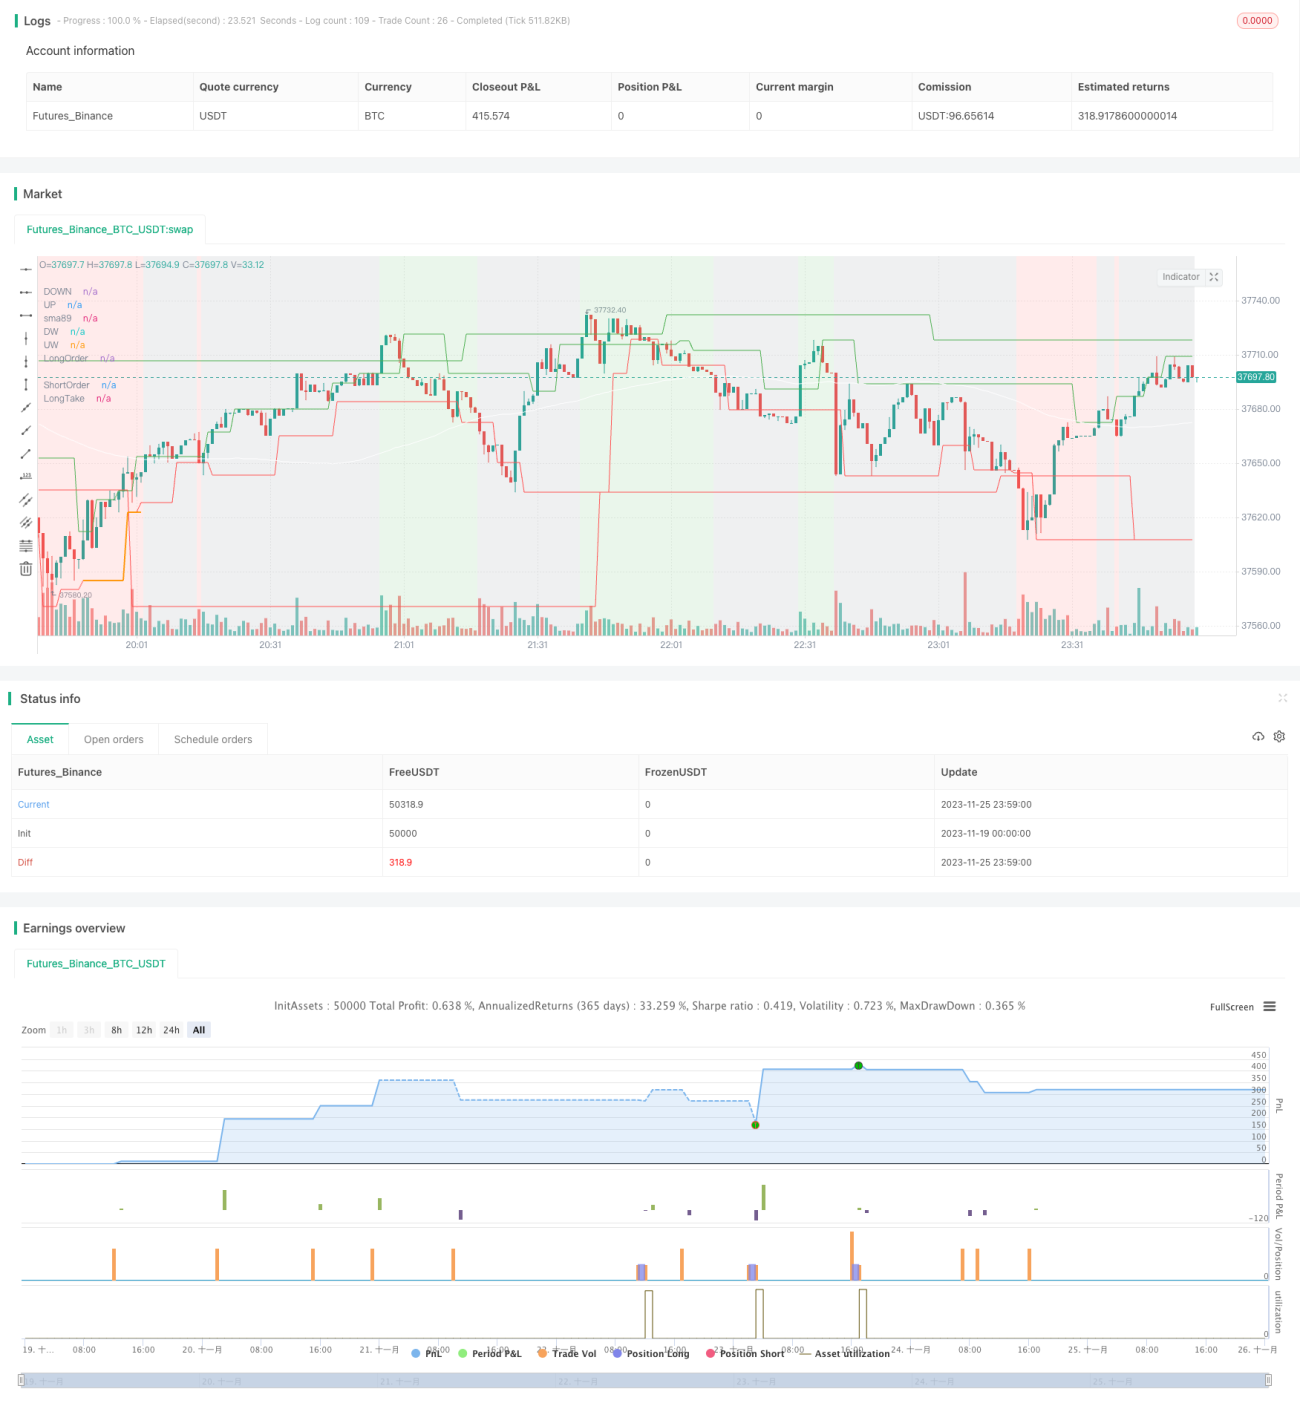
该策略名称为“双重过滤量化”,它采用多时间框架技术,实现了基于双重过滤思想的高频量化交易策略。策略利用不同时间框架上的指标进行判断,实现更严谨的交易信号过滤,能过滤掉大量的假信号,从而获取更高的胜率。
策略原理
该策略的核心原理是:
-
利用周线、日线判断市场趋势方向,作为策略方向过滤条件,只有符合趋势条件才能交易。
-
4小时级别构建通道,判断卖点和买点,发出交易信号。
-
周线、日线与4小时判断的方向一致性,能过滤掉大量假信号,提高交易信号的可靠性。
-
利用Fibonacci回撤点确定止盈止损位置,实现迅速止盈止损。
具体来说,策略首先在周线和日线上判断趋势优先方向,判断优先方向的原理是:当前K线收盘价在周期线上滞后角度较大的一侧,就判断为该周期线方向;然后在4小时级别构建A B C D通道,通过通道方向和折返点判断买卖点,发出交易信号;最后一定要当前周期线判断的优先方向与4小时的交易信号方向一致,这样能过滤掉很多假信号,从而提高交易信号的可靠性。
策略优势
该策略主要具有以下优势:
-
基于多时间框架的双重信号过滤机制,能过滤掉大量噪音,获取高可靠性的交易机会。
-
利用通道构建买卖点判定,交易信号清晰。
-
Fibonacci回撤点设置止盈止损位置,能快速止盈止损。
-
策略参数较少,容易理解掌握。
-
可扩展性良好,容易进行优化改进。
策略风险
该策略主要存在以下风险:
-
监控时间框架过多,增加了复杂度,容易出错。
-
未考虑特殊行情的突发事件,如重大新闻事件造成的行情剧烈波动。
-
回撤点设置止盈止损存在盈利不足的可能。
-
参数设置不当可能导致过度交易或漏单。
对策:
-
加强异常情况和重大新闻事件的监控。
-
优化止盈止损逻辑,确保盈利达到一定水平。
-
详细测试与优化参数,减少过度交易和漏单概率。
策略优化方向
该策略的主要优化方向有:
-
增加机器学习模型判断趋势优先方向的可能性,利用更多的数据提高判断准确性。
-
测试其他指标构建通道,判断买卖点。
-
尝试更先进的止盈止损方式,如移动止盈、跳跃止盈等。
-
利用回测结果推导最优参数,使参数设置更加符合量化投资原则。
-
增加对重大突发事件的监控和响应机制。
总结
该策略整体来说,核心思想是基于双重过滤减少噪音的高频量化交易策略。它利用多时间框架判断和通道判定买卖点的方法,实现了交易信号的双重可靠性过滤。同时,策略参数较少,容易掌握;可扩展性良好,容易进行优化改进。下一步将从判断准确性、止盈止损方式、参数优化等方面进行优化,使策略效果更好。
- 1