
1
关注
1830
关注者
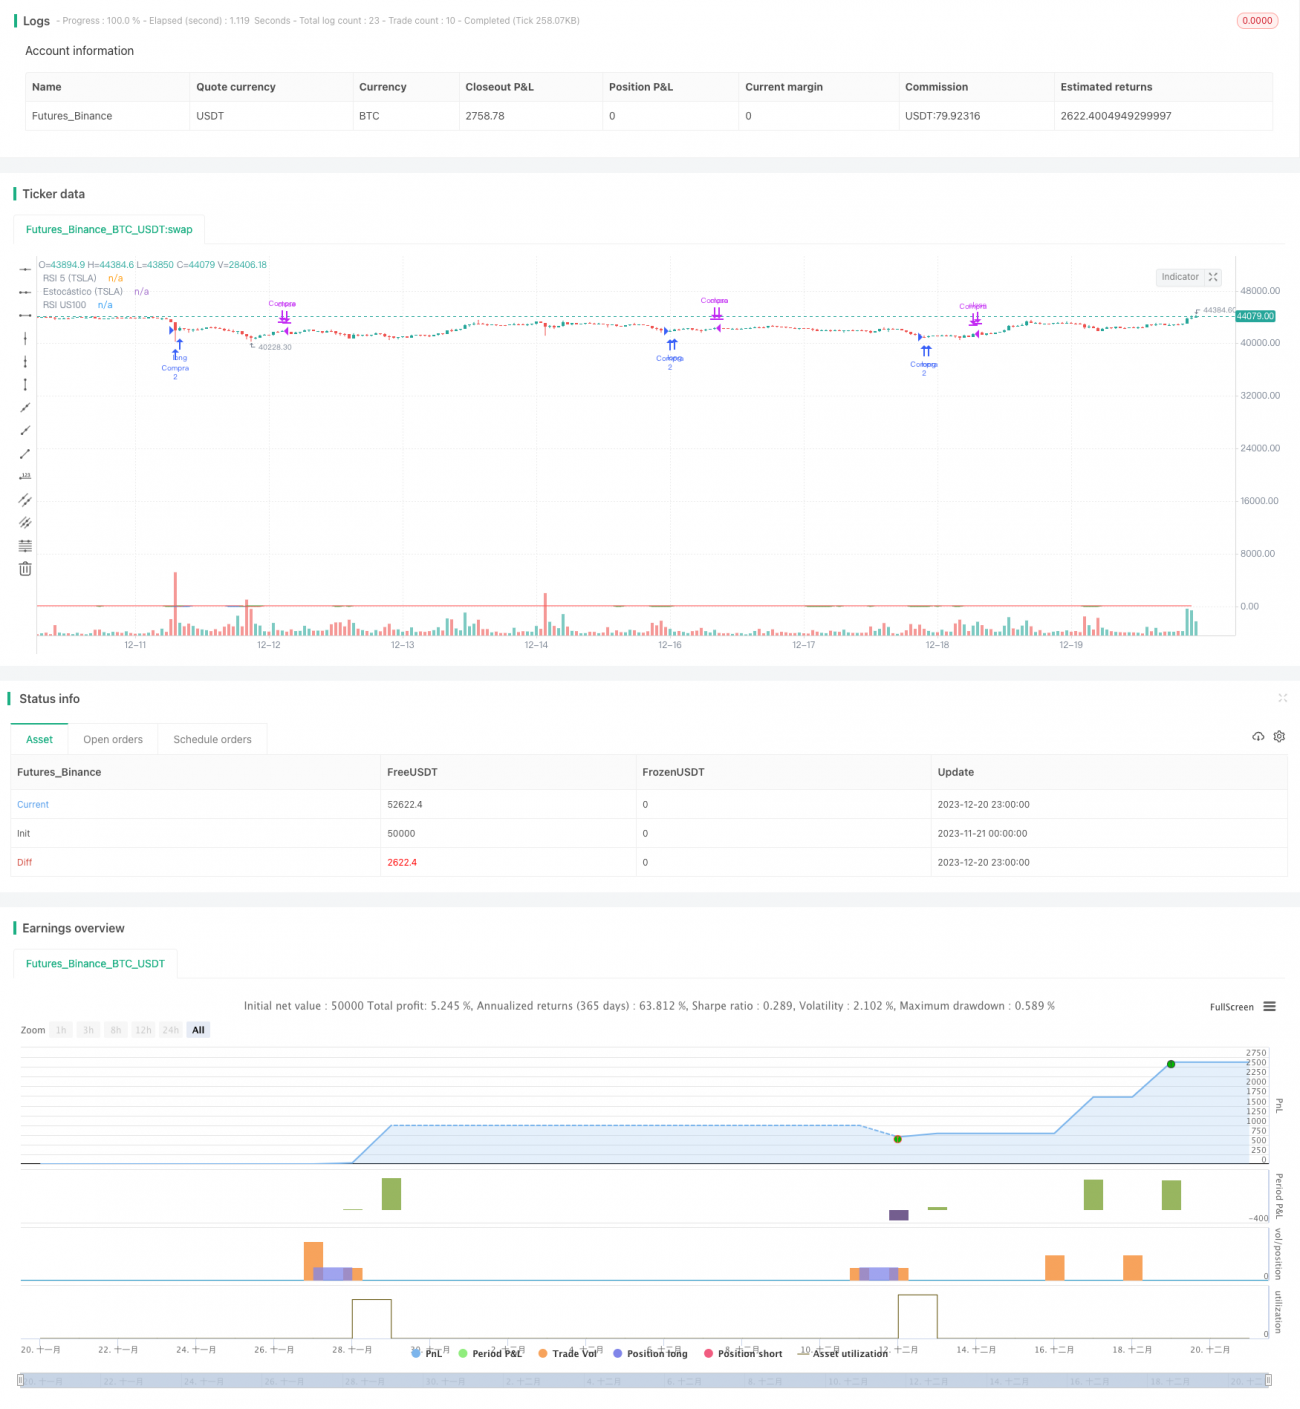
本策略综合利用RSI和Estocastic两种不同类型的技术指标,在TSLA 5分钟和标普100 1分钟的双时间框架下设计交易规则,实现自动化的TSLA股票交易系统。
策略概述
该策略主要思想是同时监控TSLA自身的价格技术指标和美股大盘的技术指标,在二者同时达到超买超卖的状态时,发出交易信号。策略采用5分钟和1分钟两个时间周期指标进行组合,可以有效过滤掉部分噪音交易信号。
策略原理
首先,策略在TSLA的5分钟K线上计算5日RSI指标,并在标普100指数的1分钟K线上计算14日RSI指标。当TSLA的5日RSI低于30、且标普100的14日RSI也低于30时,認为TSLA股价处于超卖状态,该时点发出买入信号。
买入后,策略继续监控TSLA 1分钟K线上的14日Estocastic指标。当Estocastic指标超过78时,認为TSLA股价向上反弹布林带,该时点发出卖出信号。
此外,策略还设置了3%的止损位次,当价格向下跌破止损位次时,也会主动止损离场。
策略优势
- 多时间框架设计,可以有效过滤噪音信号
- RSI和Estocastic指标互相验证,提高信号质量
- 止损机制控制单笔损失
- 回测数据为TSLA和标普100的分钟数据,市场代表性强
- 策略逻辑简单清晰,容易理解与优化
策略风险
- 多时间框架以及双指标组合会漏过部分机会
- 止损位置设置过于激进可能造成不必要的滑点损失
- 标普100作为交易信号的辅助工具,本身也会带来一定的系统性风险
- 回测数据质量과市场环境变化也会对结果产生影响
策略优化方向
- 可以测试更多的参数组合寻找最佳指标配置
- 增加自适应止损算法
- 增加仓位管理模块,以锁定更多涨幅
- 增加机器学习算法训练指标权重
- 在更长的时间框架内寻找交易转折点
总结
本策略总体上是一个典型的超买超卖反转策略,同时加入了多时间框架验证和止损模块使得策略更为稳健。该策略的优势在于简单易懂、容易实施。接下来的研究方向是如何在控制风险的同时获取更多alpha,这需要对指标和模型进行定制化优化。总的来说,本策略为构建量化交易系统奠定了坚实的基础。
策略源码
Pine
相关策略
评论
全部评论 (0)
暂无数据
- 1