
概述
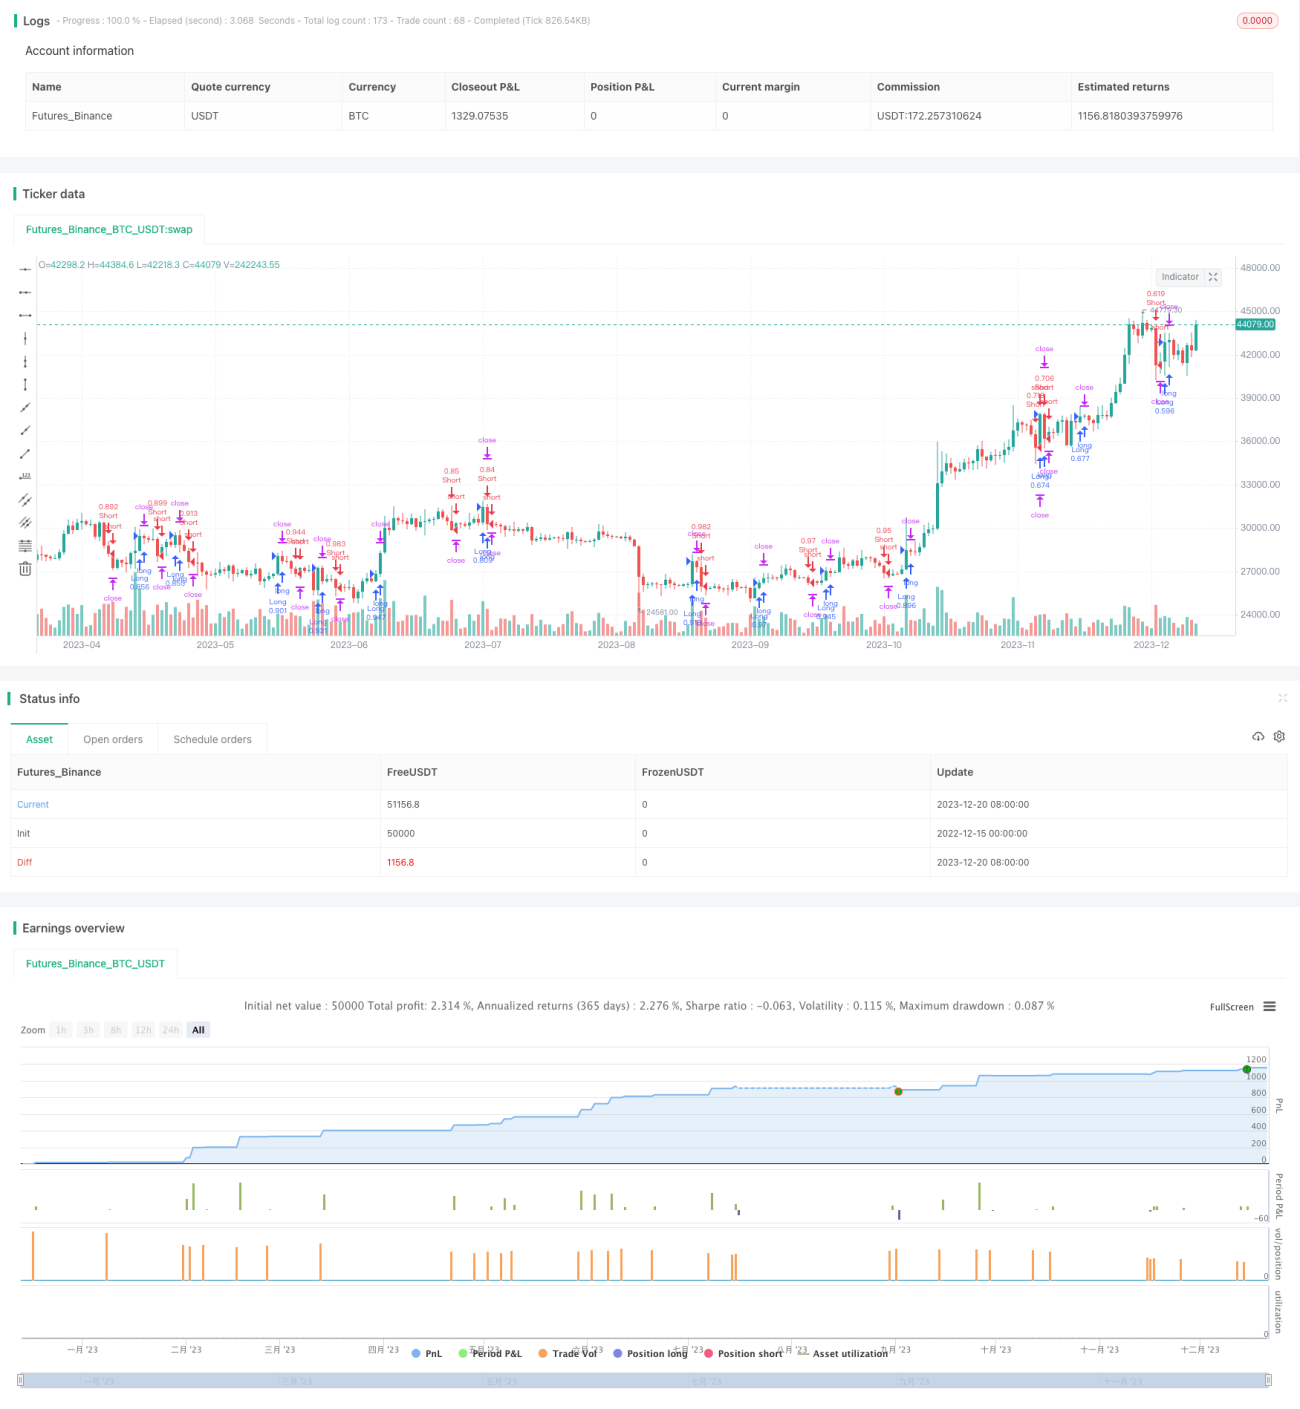
该策略是一个基于量化模型定制的高效量化交易策略。策略使用了Modelius Volume模型作为基础模型,并在此基础上进行了扩展和优化。该策略可以捕捉市场中的量化交易机会,实现稳定的盈利。
策略原理
该策略的核心是Modelius Volume模型。该模型利用价格、交易量的变化来识别市场中的量化交易机会。具体来说,策略结合使用了close价格、open价格、最高价、最低价,根据一定的规则计算出当前K线的方向。当K线方向发生变化时,根据交易量的大小来判断量化交易机会的质量。此外,策略还结合了SAR指标和均线指标来辅助判断入场和出场时机。
基本交易逻辑是,当指标从负值向正值突破时,做多;当指标从正值向负值突破时,做空。此外,策略还设置了止损、止盈、跟踪止损来控制风险。
优势分析
该策略最大的优势在于利用Modelius Volume模型能够有效识别量化交易机会。与传统技术指标相比,该模型更加关注交易量的变化,这在目前的高频量化交易中非常实用。此外,策略的入场规则比较严格,可以有效避免错过量化交易机会的同时也能尽量减少乱序的概率。
风险分析
该策略主要的风险在于Modelius Volume模型本身并不能完全避免噪音。当市场出现异常波动时,会导致交易信号产生错误。此外,策略中的参数设置也会对最终结果产生影响。
为了控制风险,可适当调整参数,并结合其他指标进行辅助判断。此外也需要合理设置止损、止盈位置。
优化方向
该策略还有一定的优化空间。例如可以考虑结合机器学习算法来动态优化参数设置。或者结合情绪分析等指标来提高决策的准确性。此外也可以研究不同品种之间的相关性,建立多品种套利模型。
总结
总的来说,该策略利用Modelius Volume量化模型的优势,设计了一套可操作性较强的量化交易策略。可通过参数调整、模型扩展、机器学习等方式进行优化提升,在实际交易中获得较好的稳定收益。
/*backtest
start: 2022-12-15 00:00:00
end: 2023-12-21 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/


//@version=3
strategy(title="strategy modelius volume model ", shorttitle="mvm",overlay=true, calc_on_order_fills=true, default_qty_type=strategy.percent_of_equity, default_qty_value=50, overlay=false)
- 1