
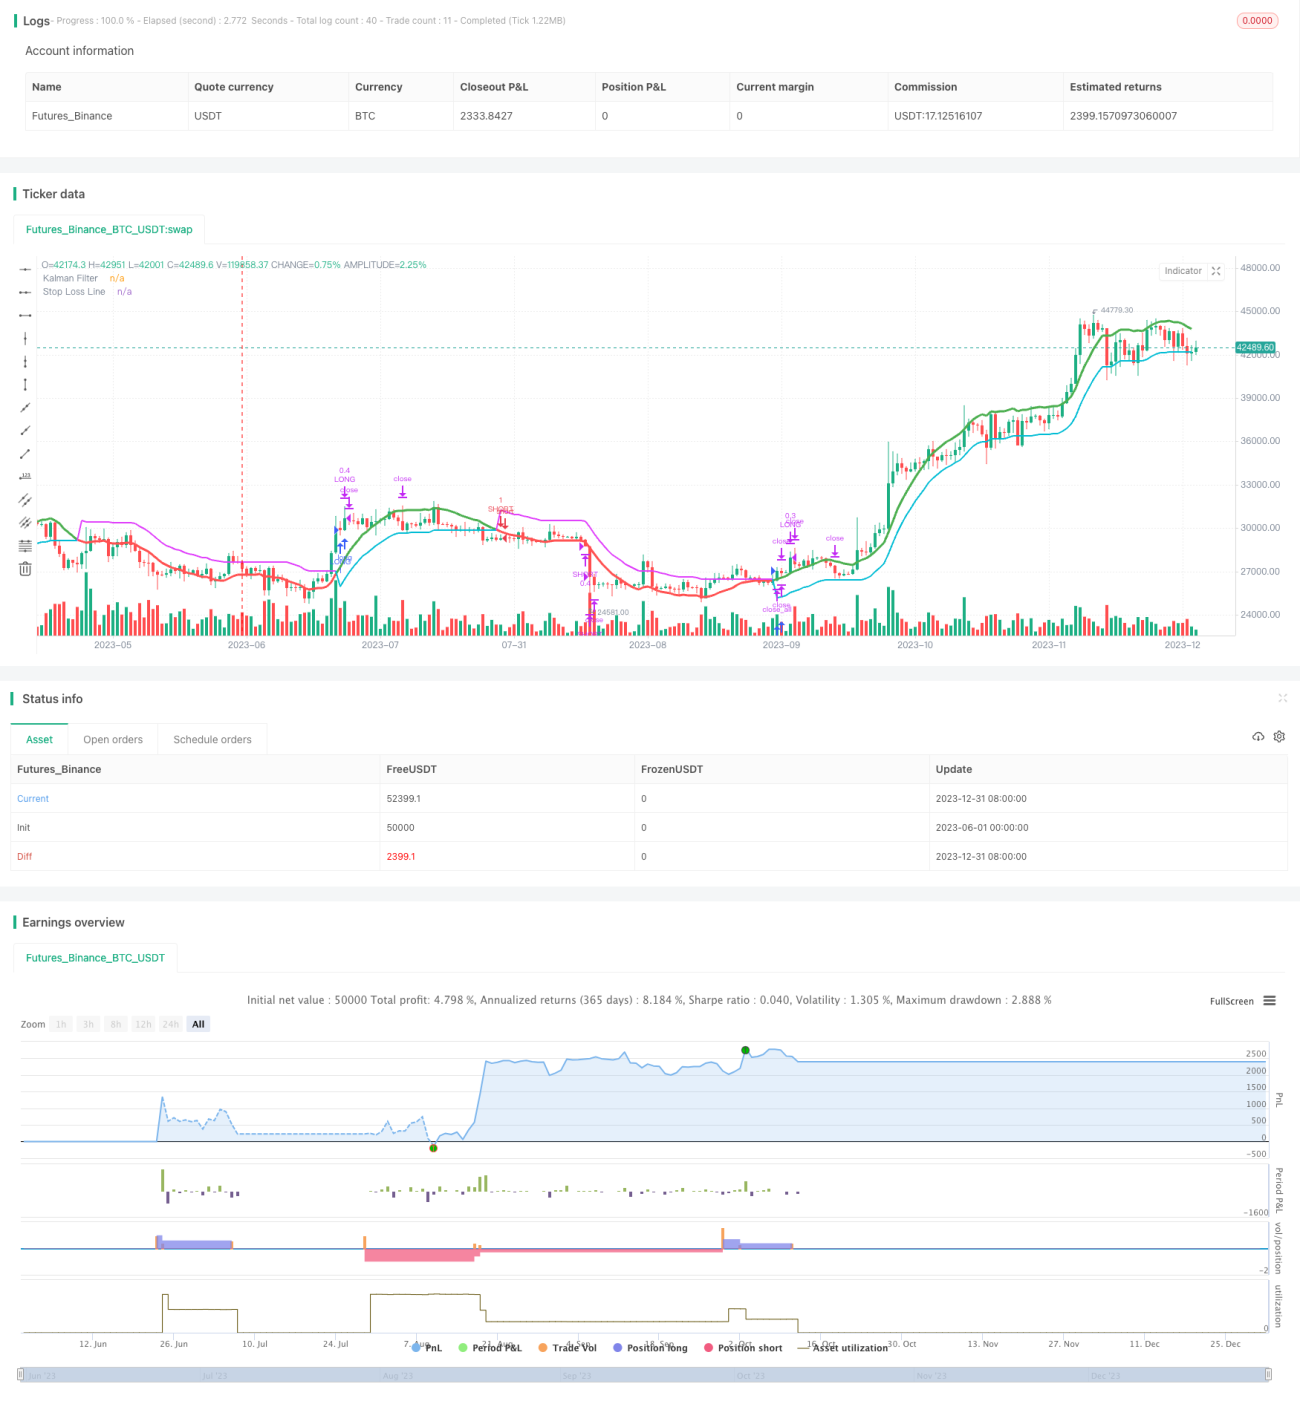
概述
这个策略的主要思想是结合卡尔曼滤波器和追踪止损来构建一个动态调整的止损轨道。卡尔曼滤波器用于跟踪价格,并给出价格的预测值。止损轨道则基于predictions以一定百分比构建,实现动态跟踪价格。这样可以在顺势运行阶段获得更大利润,同时在逆势时及时止损。
整个策略可以在趋势市场中获得不错的效果。
策略原理
这个策略主要由以下几部分组成:
-
卡尔曼滤波器
- 利用recursive算法预测价格
- 平滑价格并给出预测值
-
止损轨道
- 基于预测值以设定比例构建
- 比例会随着bar不断减小逐渐逼近预测值
- 当价格突破轨道会止损
-
补仓和止盈
- 采用马丁格尔的方法在亏损时补仓
- 设定多级止盈
整个策略主要运作流程如下:
- 卡尔曼滤波器预测价格
- 根据预测价格和比例设定止损轨道
- 当价格向有利方向运行时,止损轨道会逐步逼近,让利润最大化
- 如果价格突破轨道,则止损
- 在亏损时会加大仓位补仓
- 设定多重止盈确保获利
优势分析
这个策略主要优势有:
- 利用卡尔曼滤波器预测价格,相比其他指标更加平滑和准确
- 自适应止损轨道,可以根据实际情况调整,让利润最大化
- 补仓和多重止盈机制,可以在趋势行情中获利更多
- 可配置参数较多,可以灵活调整
风险分析
这个策略主要风险在于:
- 在震荡行情中StartStop会频繁触发,增加交易频率和手续费
- 补仓机制虽然可以乘势放大,但也增加了风险和DD
- 多级止盈虽然确保了利润,但也减少了获利空间
可以通过以下方式优化:
- 在震荡行情中暂停交易
- 调整补仓和止盈参数,降低风险
优化方向
这个策略还可以从以下方面进行优化:
- 增加过滤器,识别趋势和震荡
- 结合更多指标过滤假信号
- 可以考虑在亏损一定比例时全仓清场
- 增加仓位管理模块
- 不同市场可以考虑不同参数组合进行回测优化
总结
总的来说,这个自适应止损轨道策略,将卡尔曼预测和动态止损结合在一起,形成比较独特的思路。在参数调整合适的情况下,可以获得不错的效果。通过进一步的模块化设计和优化,可以将这个策略打造的更加完善,在更多市场中应用。
策略源码
Pine
/*backtest
start: 2023-06-01 00:00:00
end: 2024-01-01 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This source code is subject to the terms of the Mozilla Public License 2.0 at https://mozilla.org/MPL/2.0/
// © BigCoinHunter

// ____ _ _____ _ _ _ _ 策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1