输入/搜索内容

基于Wave Trend和VWMA的趋势跟踪量化策略

通用策略
创建日期: 2024-01-26 17:35:29
最后修改: 3 年前
复制: 2
点击次数: 1387
1
关注
1815
关注者

img

概述

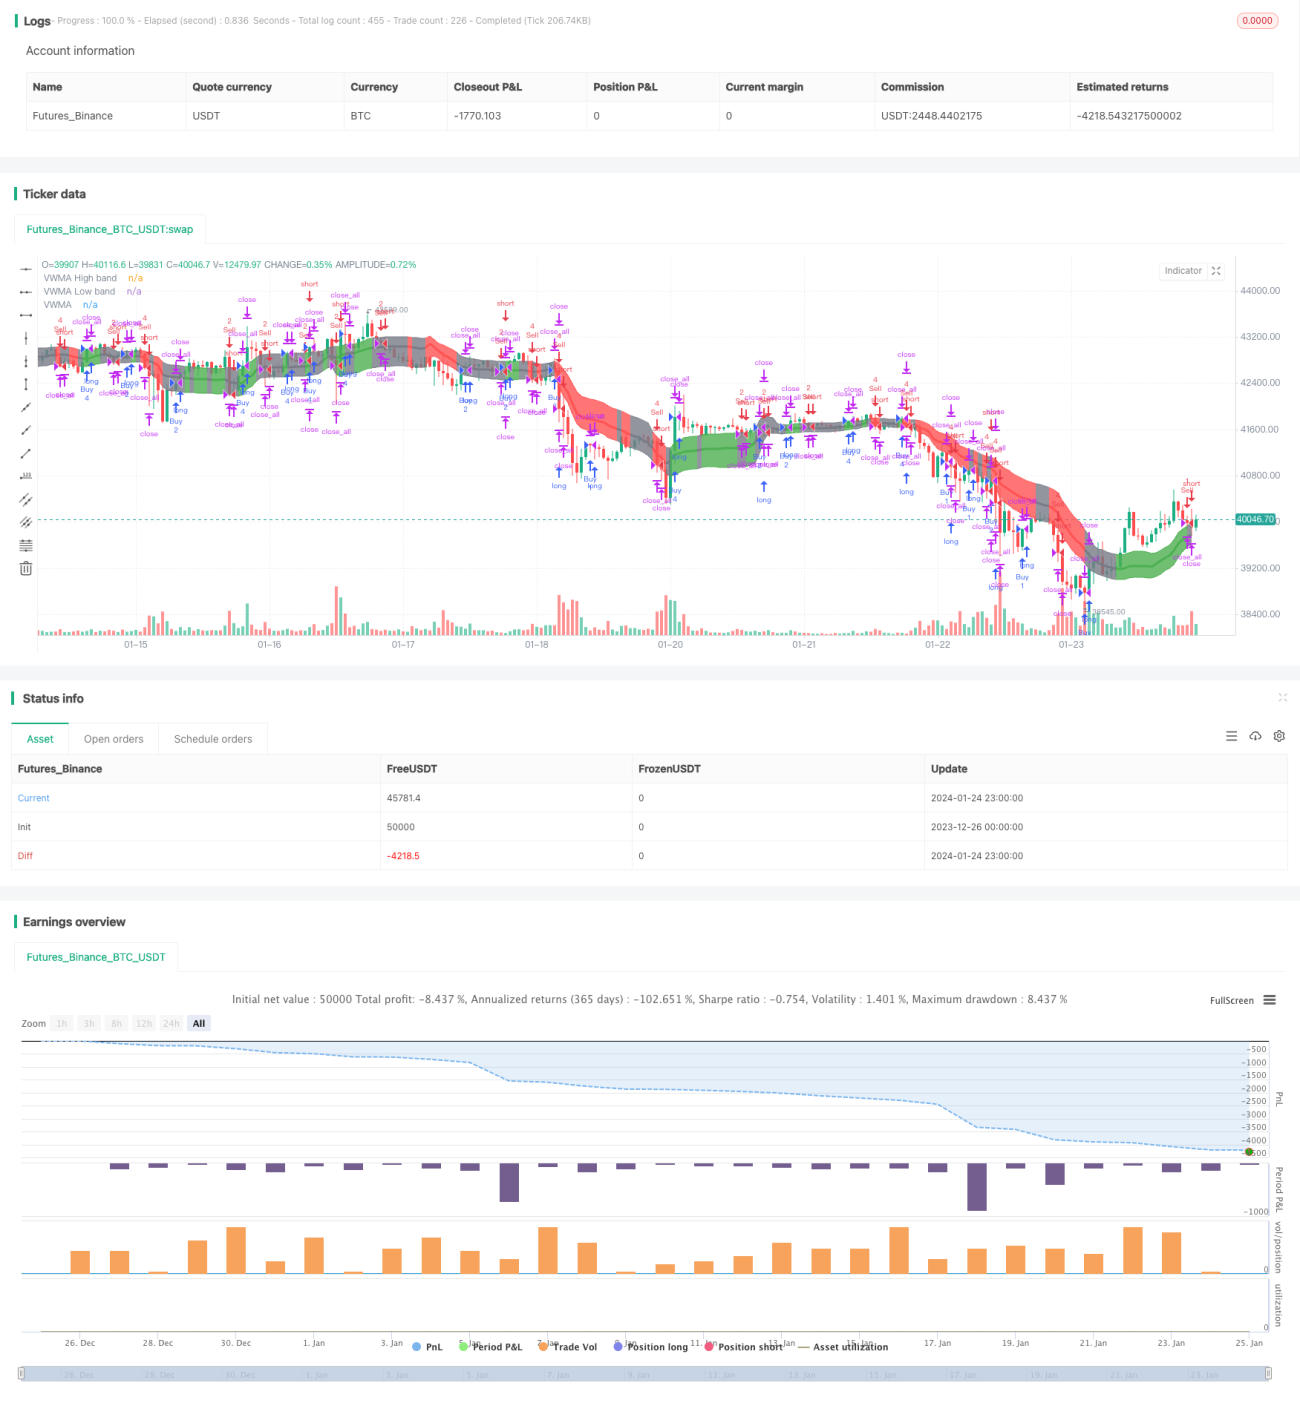
本策略结合了Wave Trend振荡器和VWMA指标,实现了一个趋势跟踪的量化交易策略。该策略可以识别市场趋势,并基于Wave Trend振荡器的信号进行买入或卖出。另外,交易大小根据VWMA指标的信号来确定。

策略原理

该策略主要基于以下两个指标:

  1. Wave Trend振荡器:这是一个由LazyBear移植到TradingView的指标,可以识别价格波动的“波浪”,并产生买入/卖出信号。具体计算方法是:先计算价格的平均值ap,然后计算ap的EMA(称为esa),再计算ap与esa的差值的绝对值的EMA(称为d),最后计算一致性指数ci=(ap-esa)/(0.015*d), ci的EMA即为Wave Trend(wt1), wt1的4周期SMA即为wt2。当wt1上穿wt2时为买入信号,下穿为卖出信号。

  2. VWMA指标:这是一个考虑成交量的加权移动平均线。根据价格在VWMABands(VWMA的上下轨)之内或之外,产生+1(多头)、0(中性)或-1(空头)的信号。

根据Wave Trend的信号确定买入和卖出的时机。而根据VWMA指标的多空信号,确定每次交易的具体数量。

策略优势

  • 结合两种指标的信号,可以提高决策的准确性
  • 基于成交量的VWMA指标,可以判断市场的力量对比
  • 可自定义交易时间段,避免重要新闻事件的剧烈波动
  • 交易数量根据VWMA的信号进行调整,可以减少交易风险

策略风险

  • Wave Trend指标可能产生假信号
  • 成交量数据不精确可能影响VWMA指标
  • 需要较长的历史数据进行指标计算
  • 未考虑止损策略

优化方向

  • 测试不同参数组合,找到最佳参数
  • 增加止损策略
  • 考虑结合其他指标进行信号过滤
  • 测试不同的交易时间段设置
  • 动态调整交易数量的计算方式

总结

本策略整合了趋势判断和量能指标,实现了一个较为先进的趋势跟踪策略。该策略具有一定的优势,但也存在一些风险需要注意。通过参数和规则的优化,有望进一步提高策略的稳定性和收益率。

策略源码
Pine
/*backtest
start: 2023-12-26 00:00:00
end: 2024-01-25 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

// This source code is subject to the terms of the Mozilla Public License 2.0 at
// https://mozilla.org/MPL/2.0/
//
// Created by jadamcraig
策略参数
策略参数
Base Quantity
Limit Signals to Trading Sessions?
Session 1: Start Hour
Session 1: Start Minute
Session 1: Stop Hour
Session 1: Stop Minute
Session 2: Start Hour
Session 2: Start Minute
Session 2: Stop Hour
Session 2: Stop Minute
Close All at End of Session 1
Close All at End of Session 2
VWMA: Use Volume (uncheck if equity does not have volume)
VWMA: Length
Wave Trend: Channel Length
Wave Trend: Average Length
Wave Trend: Over Bought Level 1
Wave Trend: Over Bought Level 2
Wave Trend: Over Sold Level 1
Wave Trend: Over Sold Level 2
评论
全部评论 (0)
暂无数据
暂无数据
  • 1
社区
回测系统
APP 下载
iPhone 下载
© 2015 - ∞ INVENTOR PTE LTD (SG)