
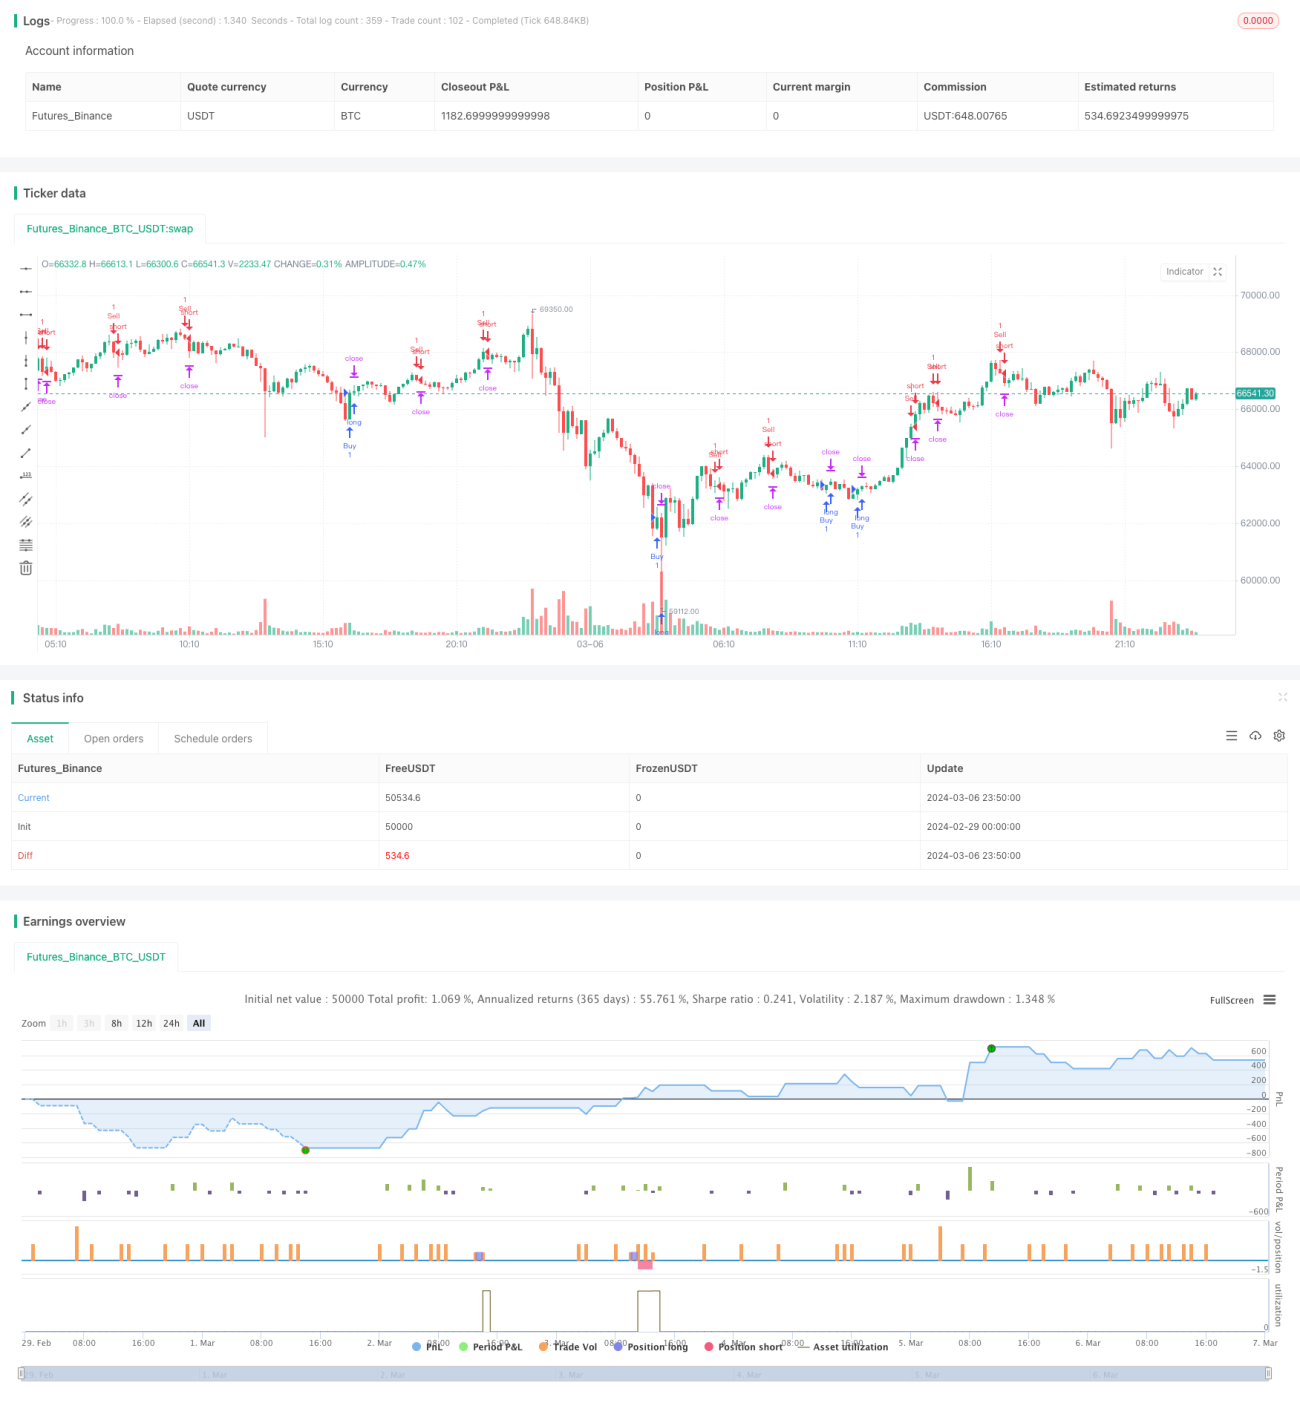
概述
该策略利用随机指标(Stochastic Oscillator)的交叉信号来触发买卖操作。当随机指标中的%K线从下向上穿过%D线,并且%K值低于20时,开仓做多;当%K线从上向下穿过%D线,并且%K值高于80时,开仓做空。同时,策略设置了止盈(Take Profit)和止损(Stop Loss)距离来管理仓位,避免亏损扩大。此外,该策略还设置了逻辑条件来平仓,当随机指标出现与开仓信号相反的交叉信号时,即使没有达到止盈止损价格,也会平掉相应的多头或空头仓位。
策略原理
- 计算14周期随机指标的%K值和%D值,并使用简单移动平均对它们进行平滑处理。
- 判断%K线和%D线是否发生交叉:
- 当%K线从下向上穿过%D线,并且%K值低于20时,触发买入信号,开仓做多。
- 当%K线从上向下穿过%D线,并且%K值高于80时,触发卖出信号,开仓做空。
- 设置止盈和止损距离(以Ticks为单位),用于管理已开仓位:
- 对于多头仓位,设置止盈价格为开仓价格上方TP个Ticks,止损价格为开仓价格下方SL个Ticks。
- 对于空头仓位,设置止盈价格为开仓价格下方TP个Ticks,止损价格为开仓价格上方SL个Ticks。
- 当价格达到止盈或止损价格时,平掉相应仓位。
- 设置逻辑条件平仓:
- 当%K线从上向下穿过%D线,并且%K值小于等于80时,平掉所有多头仓位。
- 当%K线从下向上穿过%D线,并且%K值大于等于20时,平掉所有空头仓位。
优势分析
- 该策略使用随机指标作为主要的交易信号指标,随机指标在量化交易中被广泛使用,能够较好地捕捉市场的超买超卖状态。
- 策略同时设置了止盈止损和逻辑条件平仓,能够在一定程度上控制风险,避免亏损扩大。
- 策略逻辑清晰,易于理解和实现,适合初学者学习和使用。
风险分析
- 随机指标在震荡市场中可能会发出较多的误差信号,导致交易频率过高,增加交易成本。
- 该策略未对仓位进行动态调整,在市场剧烈波动时,固定的止盈止损距离可能无法有效控制风险。
- 策略中的参数(如随机指标周期、止盈止损距离等)是固定的,未针对不同的市场状况进行优化,可能影响策略的适应性。
优化方向
- 可以考虑引入其他技术指标或市场情绪指标,与随机指标联合使用,提高交易信号的可靠性,减少误差信号。
- 对仓位管理进行优化,根据市场波动状况动态调整止盈止损距离,或者采用更高级的资金管理方法,如凯利公式等。
- 使用遗传算法、网格搜索等优化方法,对策略参数进行优化,找到适应不同市场状况的最优参数组合。
- 考虑加入过滤条件,如交易时间段、交易品种的波动率等,减少在不利市场环境下的交易。
总结
基于随机指标交叉的双向止盈止损策略是一个简单易懂的量化交易策略,通过随机指标的交叉信号来触发买卖操作,并设置止盈止损和逻辑条件平仓来管理风险。该策略的优势在于逻辑清晰,适合初学者学习和使用;但同时也存在一些风险,如随机指标在震荡市场中可能发出较多误差信号,固定的仓位管理方式可能无法适应不同的市场状况等。为了进一步提升策略的表现,可以考虑引入其他指标、优化仓位管理、参数优化以及加入过滤条件等方面进行改进。总的来说,该策略可以作为一个基础的量化交易策略模板,通过不断的优化和改进,有望在实际交易中取得良好的效果。
策略源码
Pine
/*backtest
start: 2024-02-29 00:00:00
end: 2024-03-07 00:00:00
period: 10m
basePeriod: 1m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
strategy("How to force strategies fire exit alerts not reversals", initial_capital = 1000, slippage=1, commission_type = strategy.commission.cash_per_contract, commission_value = 0.0001, overlay=true)
// disclaimer: this content is purely educational, especially please don't pay attention to backtest results on any timeframe/ticker
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1