
1
关注
1815
关注者
概述
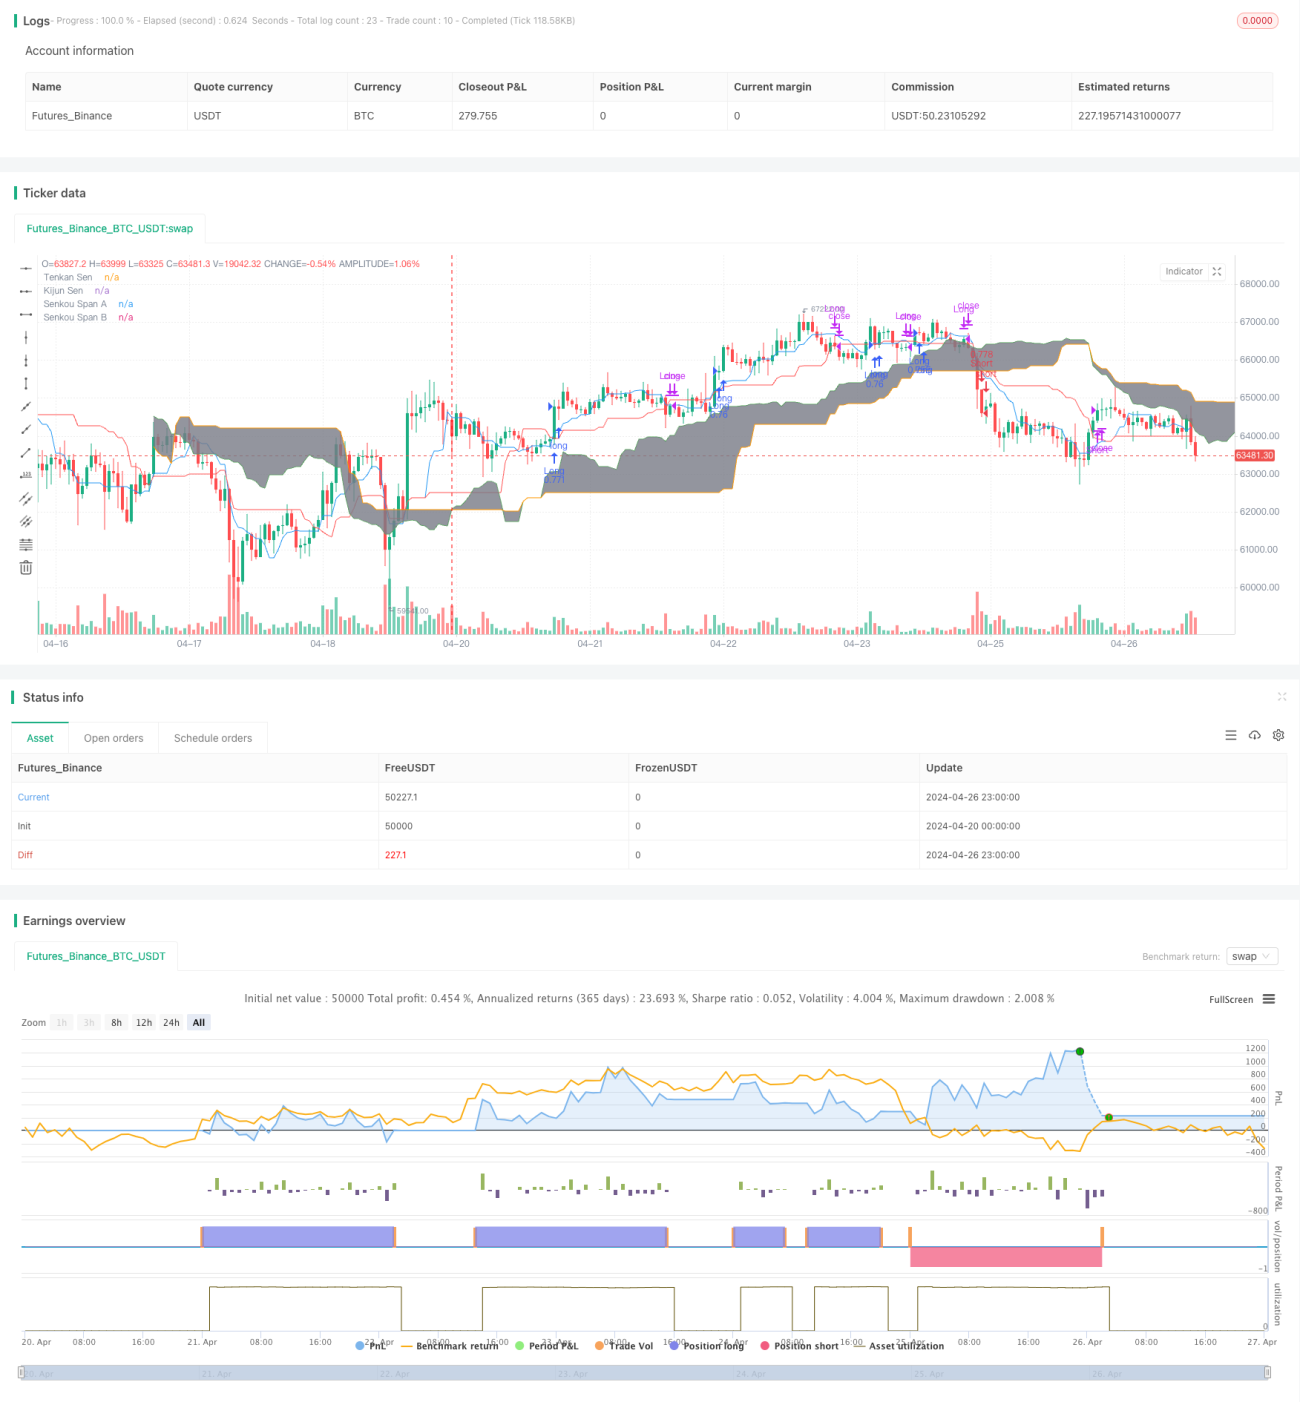
该策略结合了修正的Hull移动平均(HMA)和一目均衡(Ichimoku Kinko Hyo)两种技术指标,旨在捕捉市场的中长期趋势。策略的主要思路是利用HMA与一目均衡中的基准线(Kijun Sen)的交叉信号,同时结合一目均衡的云层(Kumo)作为过滤条件,以此来判断市场的趋势方向并进行交易。
策略原理
- 计算修正的Hull移动平均(HMA)
- 计算WMA(加权移动平均)并进行双重平滑处理,得到修正的HMA
- 计算一目均衡的各项指标
- 计算转折线(Tenkan Sen)、基准线(Kijun Sen)、先行上线(Senkou Span A)和先行下线(Senkou Span B)
- 生成交易信号
- 当HMA上穿基准线,且收盘价位于云层之上时,产生做多信号
- 当HMA下穿基准线,且收盘价位于云层之下时,产生做空信号
- 执行交易
- 根据做多或做空信号进行相应的交易操作
- 退出交易
- 当HMA在相反方向上穿越基准线时,退出当前持仓
策略优势
- 结合了HMA和一目均衡两种有效的趋势跟踪指标,能够更好地捕捉市场趋势
- 利用一目均衡的云层作为过滤条件,可以有效减少虚假信号,提高交易的胜率
- 修正的HMA相比传统的移动平均线具有更快的响应速度和更低的延迟,能够及时反映市场的变化
- 策略逻辑清晰,易于理解和实现,适用于各种市场和时间周期
策略风险
- 在市场震荡或趋势不明朗时,该策略可能会产生较多的虚假信号,导致频繁交易和资金损失
- 策略的参数设置对交易结果有较大影响,不同的参数组合可能导致不同的表现
- 该策略未考虑市场的突发事件和非理性行为,在极端市场条件下可能面临较大风险
策略优化方向
- 引入其他技术指标或市场情绪指标,以提高信号的可靠性和稳定性
- 优化策略参数,如通过机器学习或遗传算法等方法寻找最优参数组合
- 考虑加入风险管理模块,如设置止损止盈、仓位管理等,以控制策略的风险敞口
- 根据不同市场和时间周期的特点,对策略进行针对性的调整和优化
总结
该策略通过结合修正的Hull移动平均和一目均衡,构建了一个相对稳健的趋势跟踪交易系统。策略逻辑清晰,易于实现,同时也具有一定的优势。然而,策略的表现仍然受到市场条件和参数设置的影响,需要进一步的优化和改进。在实际应用中,应结合具体的市场特点和风险偏好,对策略进行适当的调整和管理,以期获得更好的交易结果。
策略源码
Pine
/*backtest
start: 2024-04-20 00:00:00
end: 2024-04-27 00:00:00
period: 1h
basePeriod: 15m
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=4
strategy("Hull MA_X + Ichimoku Kinko Hyo Strategy", shorttitle="HMX+IKHS", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=100, pyramiding=0)

// Hull Moving Average Parameters策略参数
评论
全部评论 (0)
暂无数据
- 1