
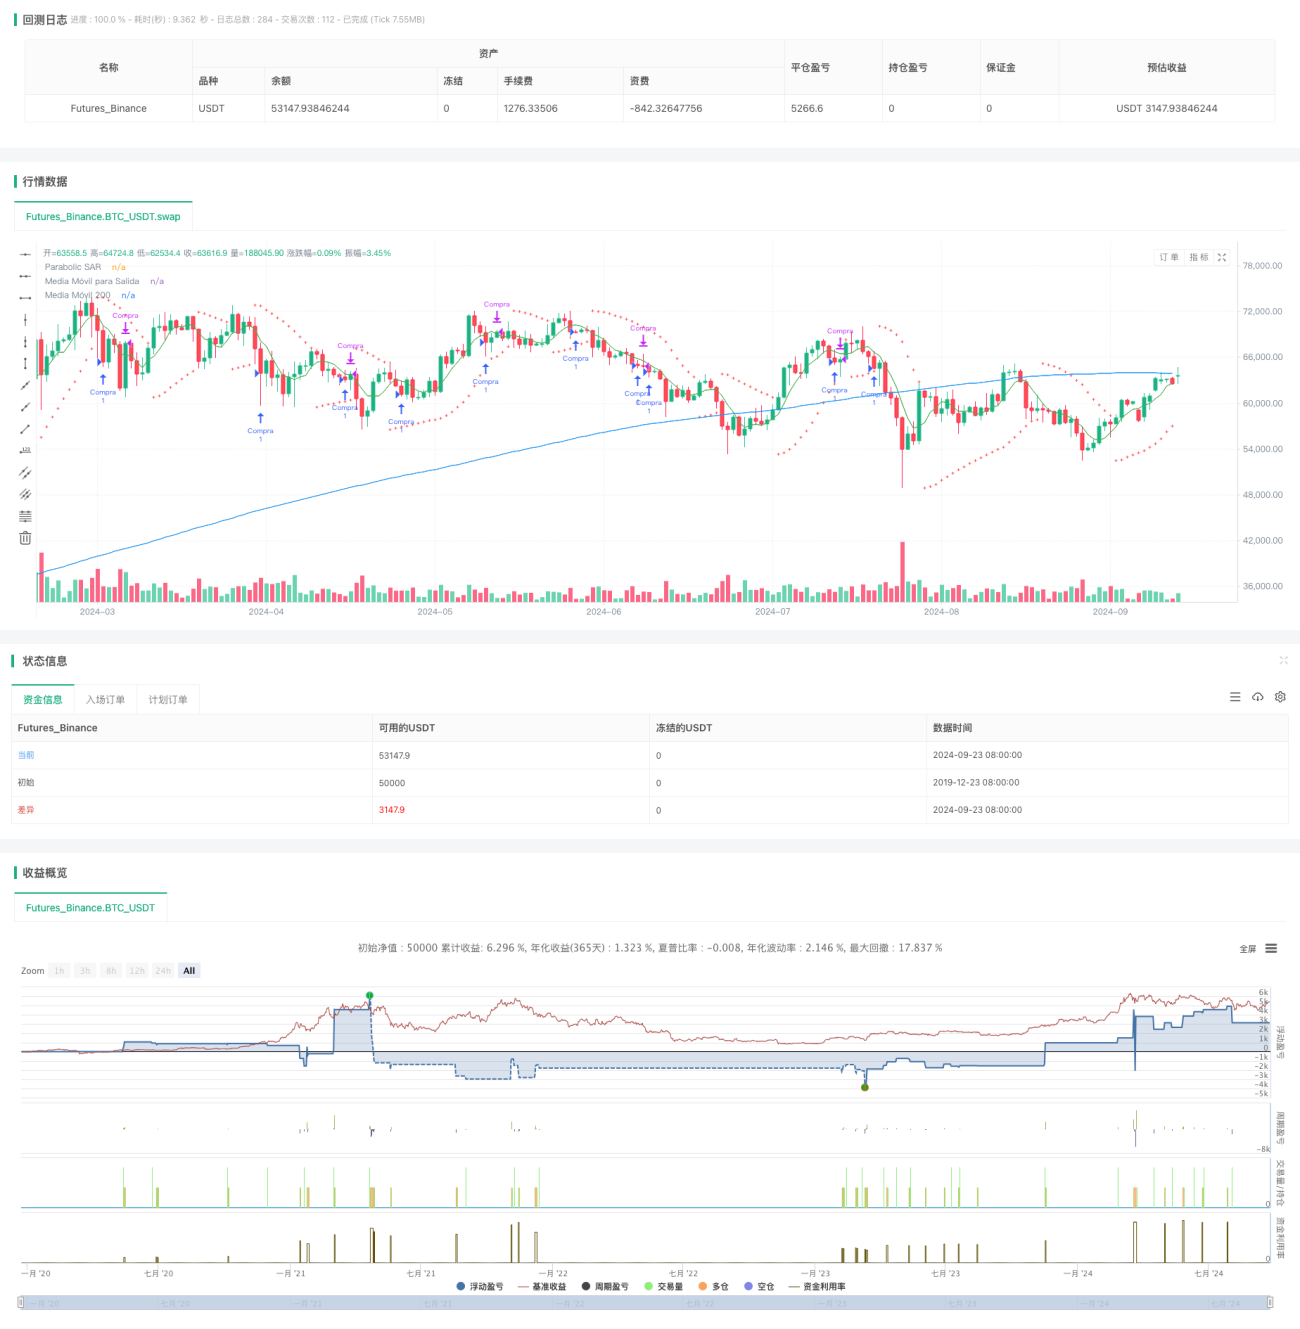
概述
这个量化交易策略是一个基于多个技术指标和价格行为的长线交易系统。它主要利用均线、抛物线SAR和蜡烛图形态来识别潜在的买入机会,并使用多重退出条件来管理风险和锁定利润。该策略的核心思想是在市场处于上升趋势时,寻找短期超卖的机会进行买入,同时设置多重保护措施以应对市场反转。
策略原理
-
入场条件:
- 价格位于200期简单移动平均线(SMA)之上,确认长期上升趋势。
- 连续出现3根至少但不超过6根的阴线,表明短期可能超卖。
-
风险管理:
- 使用百分比止损和止盈来限制单笔交易的风险和锁定利润。
-
退出条件:
- 抛物线SAR指标反转,表明短期趋势可能改变。
- 价格跌破5期SMA,指示短期动量减弱。
- 出现十字星(Doji)蜡烛图形态,表明市场犹豫不决。
策略通过结合多个指标和价格行为来提高交易的准确性和稳健性。200期SMA用于确认长期趋势,连续阴线用于识别短期超卖,而SAR、短期SMA和十字星则用于及时捕捉市场情绪变化。
策略优势
-
多维度分析: 结合长期趋势、短期超卖和多重退出条件,全面评估市场状况。
-
风险控制: 使用固定百分比的止损和止盈,有效控制每笔交易的风险。
-
灵活性: 允许用户通过参数调整来优化策略,适应不同市场环境。
-
及时退出: 多重退出条件确保在市场反转时快速平仓,保护利润。
-
趋势跟随: 通过200期SMA确认长期趋势,提高交易成功率。
-
防止过度交易: 限制连续阴线数量,避免在极端下跌中入场。
策略风险
-
假突破风险: 市场可能出现短期反弹后继续下跌,导致虚假信号。
解决方法: 考虑增加成交量确认或其他动量指标。 -
参数敏感性: 策略性能可能对参数选择高度敏感。
解决方法: 进行广泛的历史数据回测,找到稳健的参数组合。 -
市场环境依赖: 在震荡市场中可能表现不佳。
解决方法: 考虑添加市场环境过滤器,在趋势不明显时暂停交易。 -
滑点和佣金: 在实际交易中,频繁的进出可能导致较高的交易成本。
解决方法: 优化交易频率,考虑增加持仓时间。 -
过度依赖技术指标: 忽视了基本面因素可能导致在重大事件时表现不佳。
解决方法: 结合基本面分析或考虑在重要经济数据发布前暂停交易。
策略优化方向
-
动态参数调整: 实现参数自适应,根据市场波动性自动调整移动平均线周期和SAR参数。
-
增加成交量分析: 引入成交量指标,如OBV或CMF,以确认价格动向的有效性。
-
添加市场环境过滤: 使用ATR或波动率指标来识别市场状态,在低波动期间减少交易。
-
优化出场逻辑: 考虑使用跟踪止损或基于ATR的动态止损,以更好地锁定利润。
-
整合多时间框架分析: 在更长的时间框架上确认趋势,提高交易的准确性。
-
引入机器学习: 使用机器学习算法优化参数选择和信号生成过程。
-
考虑基本面因素: 整合经济日历,在重要事件前调整策略行为。
-
增加风险管理: 实现动态仓位管理,根据账户净值和市场波动调整交易规模。
总结
该多指标协同长线交易策略通过结合多个技术指标和价格行为,提供了一个全面的交易系统。它在长期上升趋势中寻找短期超卖机会,同时使用多重退出条件来管理风险。策略的主要优势在于其多维度分析和灵活的风险管理,但也面临参数敏感性和市场环境依赖等挑战。
通过实施建议的优化措施,如动态参数调整、增加成交量分析和市场环境过滤,该策略有潜力进一步提高其稳健性和适应性。然而,用户应始终牢记,没有完美的交易策略,持续的监控、回测和优化是取得长期成功的关键。
- 1