
1
关注
1830
关注者
概述
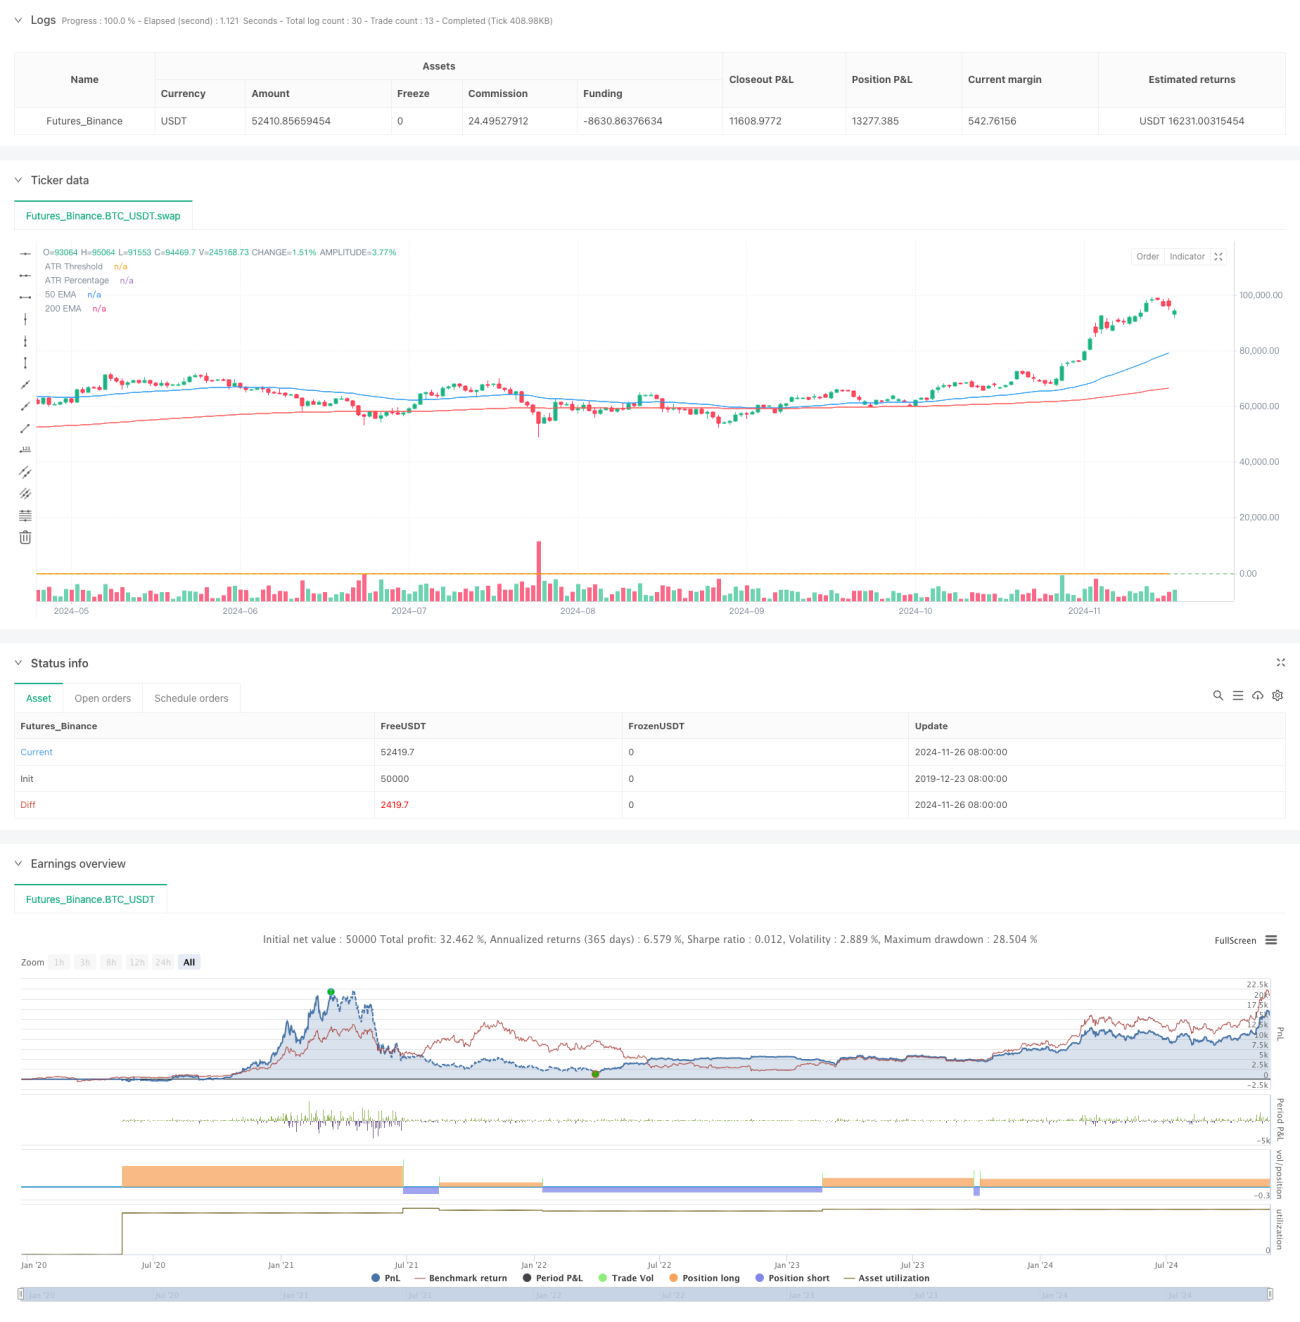
这是一个结合了指数移动平均线(EMA)交叉和平均真实波幅(ATR)过滤器的量化交易策略。该策略通过识别强势趋势并在波动率较高的市场环境下进行交易,有效地提高了策略的夏普比率和整体表现。策略采用50周期和200周期的EMA来捕捉中长期趋势,同时使用ATR指标来评估市场波动性,只有在波动率超过特定阈值时才进行交易。
策略原理
策略的核心逻辑包含两个主要部分:趋势判断和波动率过滤。在趋势判断方面,策略使用50周期EMA作为快线,200周期EMA作为慢线,当快线上穿慢线时产生做多信号,下穿时产生做空信号。在波动率过滤方面,策略计算14周期的ATR值并将其转换为价格的百分比,只有当ATR百分比超过预设阈值(默认为2%)时才允许开仓。这种设计确保了策略只在具有足够波动性的市场环境下交易,有效降低了在震荡市场中的虚假信号。
策略优势
- 波动率过滤机制显著提高了策略的稳定性,通过只在高波动率环境下交易来提升胜率
- 使用百分比方式计算ATR,使得波动率过滤器可以适应不同价格区间的品种
- 结合中长期均线,能够有效捕捉大趋势,减少短期噪音的影响
- 策略逻辑简单清晰,参数相对较少,降低了过拟合风险
- 通过设置合理的仓位管理(10%仓位),有效控制风险
策略风险
- EMA指标具有滞后性,在剧烈波动的市场中可能导致入场和出场时机延迟
- 在震荡市场中,即使有ATR过滤,仍可能出现频繁的假突破
- 固定的ATR阈值可能不适用于所有市场环境
- 没有考虑市场周期性变化,在不同市场阶段可能需要调整参数
建议采用动态止损和逐步建仓的方式来管理这些风险
策略优化方向
- 引入动态的ATR阈值,根据市场状况自适应调整
- 增加趋势强度确认指标,如DMI或ADX
- 实现分批建仓和平仓机制,降低单一进出场带来的风险
- 添加季节性分析模块,在不同市场周期采用不同的参数设置
- 开发自适应的均线周期选择机制,提高策略的适应性
总结
这是一个将经典技术指标与现代风险管理理念相结合的策略。通过EMA交叉捕捉趋势,同时使用ATR过滤器来控制交易时机,策略在保持简单性的同时也具备了较强的实用性。虽然存在一些固有的风险,但通过合理的优化和风险管理措施,该策略仍然具有较好的应用价值。建议交易者在实际应用中根据具体市场特点和自身风险偏好进行适当的参数调整。
策略源码
Pine
/*backtest
start: 2019-12-23 08:00:00
end: 2024-11-27 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
strategy("EMA Crossover with ATR Filter", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// Inputs for Moving Averages策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1