
2
关注
526
关注者
概述
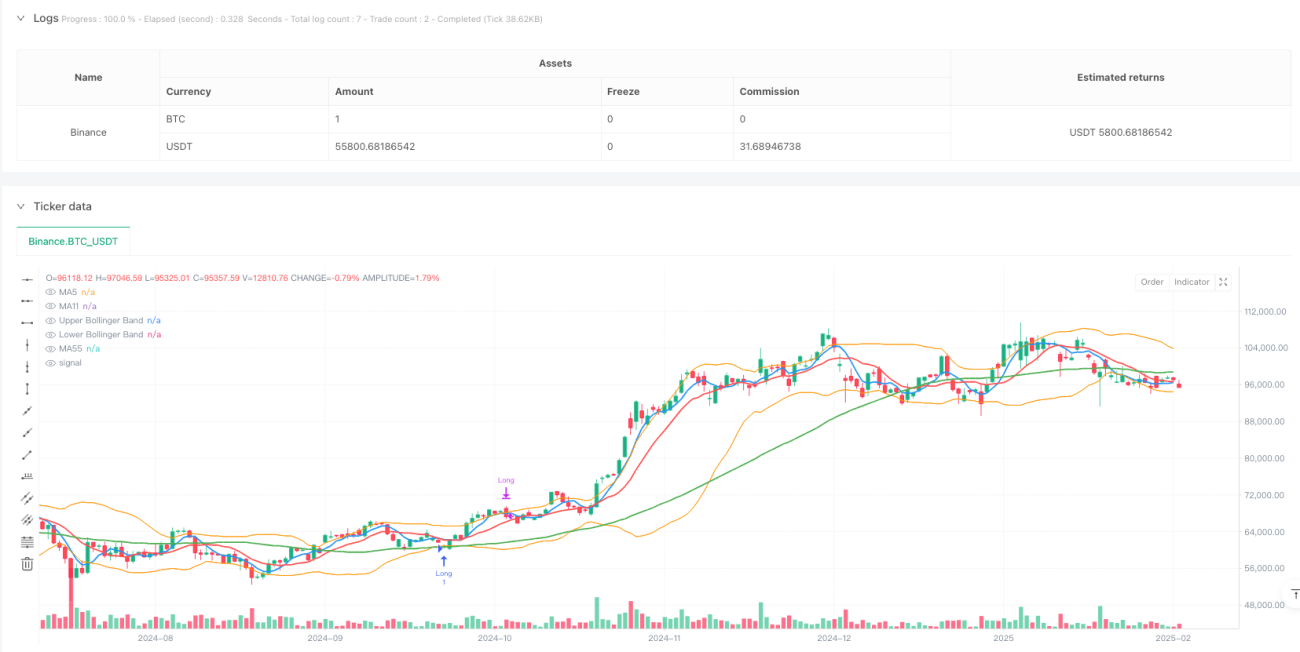
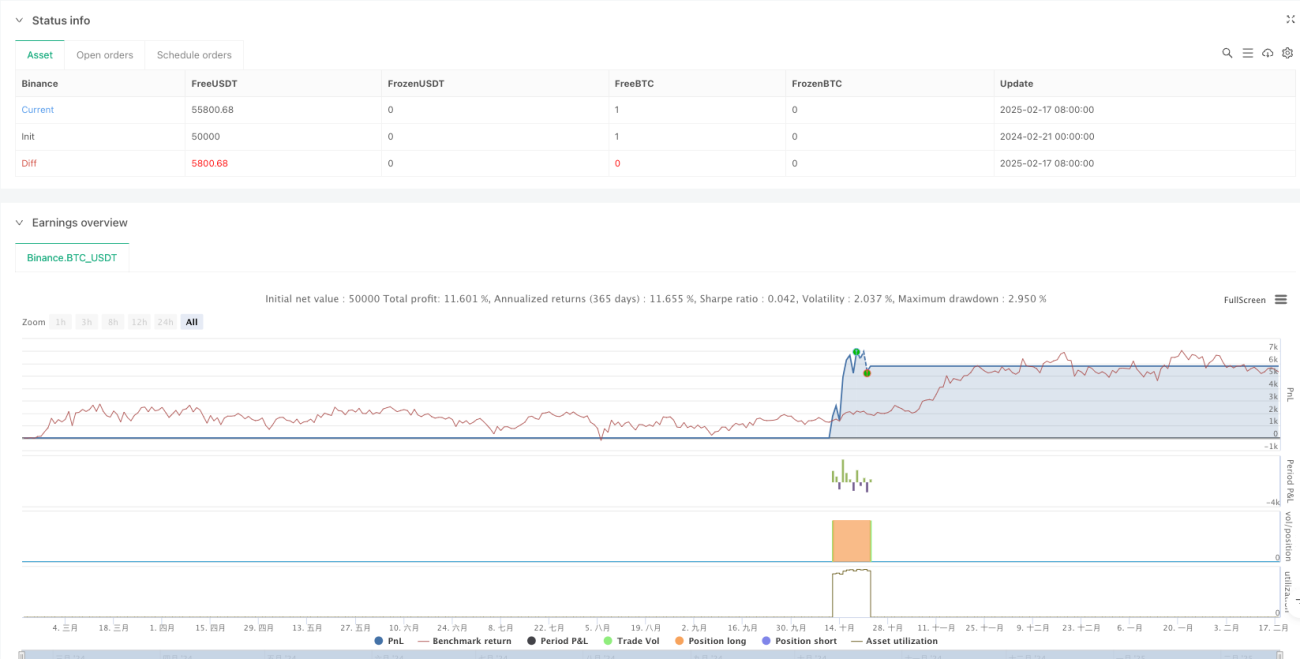
本策略是一个基于多重移动平均线和布林带指标的高级量化交易系统。策略核心采用5周期和11周期移动平均线的交叉信号作为主要入场依据,同时结合55周期移动平均线和布林带进行信号过滤和风险控制。该策略特别适用于期权交易,尤其是在3分钟和5分钟时间周期上操作平值期权。
策略原理
策略运作的核心逻辑包含以下几个关键要素:
- 利用5周期与11周期移动平均线的交叉形成初始交易信号
- 通过55周期移动平均线确认整体趋势方向
- 使用1.5倍标准差的布林带(22周期)进行价格超买超卖判断
- 采用14周期ATR动态设置止损和获利目标
具体来说,当价格位于下轨且5周期均线向上穿越11周期均线,同时价格保持在55周期均线之上时,系统产生做多信号。反之,当价格位于上轨且5周期均线向下穿越11周期均线,同时价格位于55周期均线之下时,系统产生做空信号。
策略优势
- 多重时间周期确认,显著提高交易成功率
- 自适应的波动率止损设置,有效控制风险
- 结合布林带的价格回归特性,提高入场时机的准确性
- 清晰的交易规则,易于执行和回测
- 可实现最小1:2的收益风险比
- 特别适合期权交易,尤其是平值期权的买入策略
策略风险
- 在横盘市场可能产生频繁假突破信号
- 均线系统具有一定滞后性
- 布林带参数需要根据不同市场环境进行优化
- ATR止损可能在高波动期过大
缓解措施:
- 增加成交量确认
- 建议在趋势明确的市场环境下交易
- 定期检查和调整布林带参数
- 考虑设置固定止损限制
策略优化方向
- 引入成交量指标进行信号确认
- 开发自适应的布林带参数调整机制
- 增加市场环境识别模块
- 优化止损策略,考虑实现trailing stop
- 加入时间过滤器,避免在非活跃时段交易
这些优化措施将有助于提高策略的稳定性和盈利能力,特别是在不同市场环境下的适应性。
总结
该策略通过结合多重技术指标,构建了一个相对完整的交易系统。其核心优势在于多层次的信号确认机制和动态的风险管理方案。虽然存在一定的优化空间,但策略的基本框架是稳健的,特别适合期权交易者使用。通过持续优化和改进,该策略有望在实际交易中取得更好的表现。
策略源码
Pine
评论
全部评论 (0)
暂无数据
- 1