
2
关注
544
关注者
概述
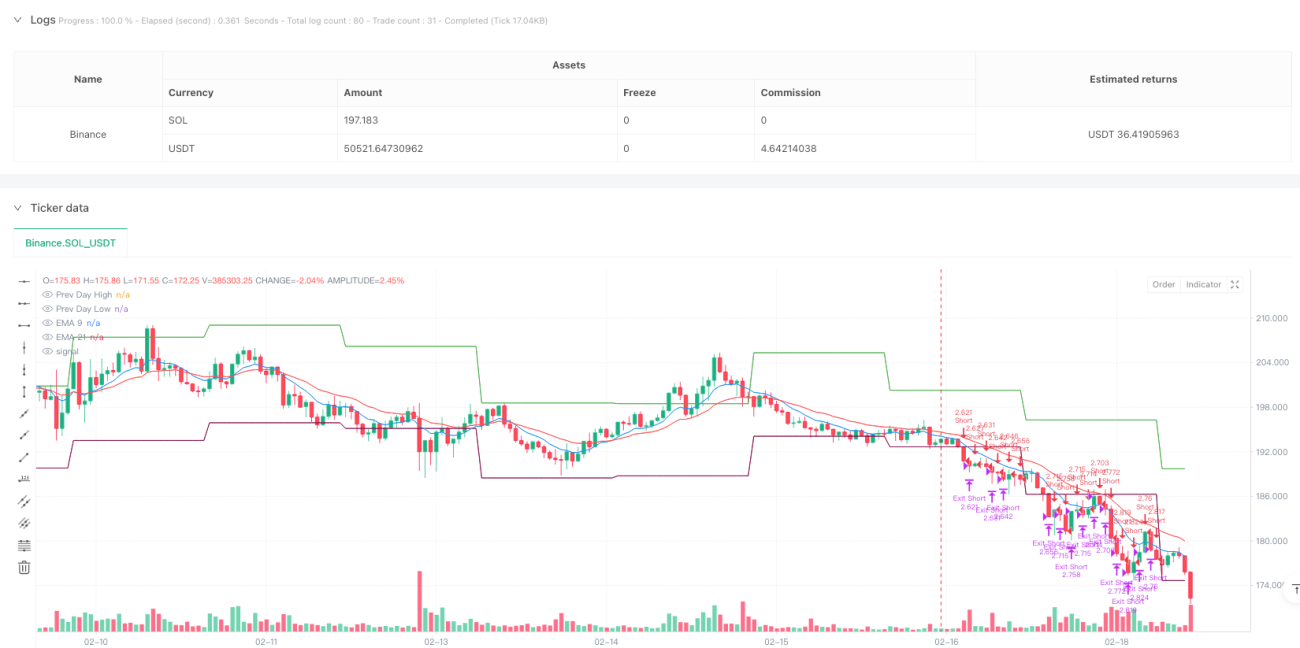
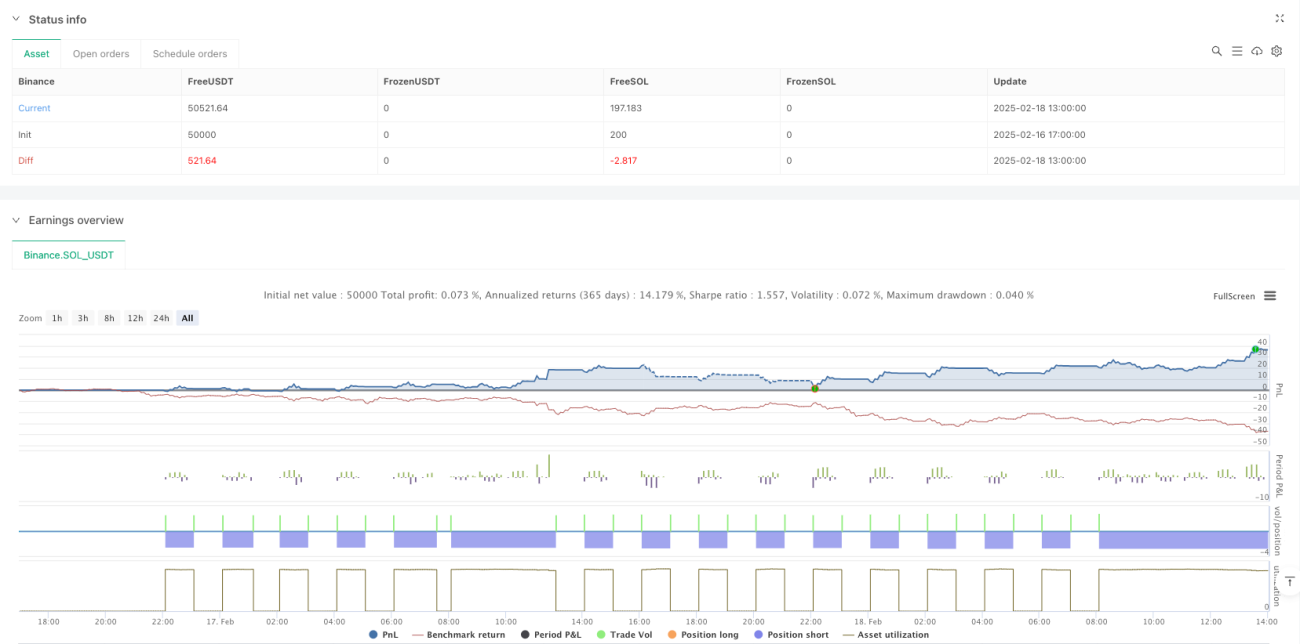
本策略是一个结合了前一日价格区间突破和指数移动平均线(EMAs)的日内交易策略。策略通过识别价格突破前一交易日的高点或低点时机,结合快速和慢速EMAs的确认信号进行交易。该策略专注于捕捉短期价格动量,通过设定固定的止损点数和风险收益比来管理风险。
策略原理
策略的核心逻辑基于以下几个关键要素:
- 使用request.security函数获取前一个交易日的高点和低点作为关键价格区间。
- 计算9周期和21周期的指数移动平均线(EMAs)作为趋势确认指标。
- 在价格突破前一日高点且快速EMA在慢速EMA上方时,触发做多信号。
- 在价格突破前一日低点且快速EMA在慢速EMA下方时,触发做空信号。
- 通过设定固定的止损点数(30点)和风险收益比(2.0)来管理每笔交易的风险。
- 可选的交易时间过滤功能,支持在特定时段(SAST时区)进行交易。
策略优势
- 结构清晰,逻辑简单:策略使用易于理解和执行的价格突破逻辑。
- 风险管理完善:通过固定止损点数和风险收益比的设置,实现了严格的风险控制。
- 灵活的时间管理:可选的交易时间过滤功能允许在最活跃的市场时段进行交易。
- 多重确认机制:结合价格突破和EMAs趋势确认,降低虚假信号的风险。
- 自动化程度高:策略可以完全自动化执行,减少人为干预。
策略风险
- 假突破风险:价格可能在突破后快速回撤,导致止损出场。
- 滑点风险:在高波动期间,实际成交价格可能与信号价格有显著偏差。
- 固定止损风险:固定点数的止损可能不适应所有市场条件。
- 市场波动风险:在低波动期间可能产生过多交易信号。
策略优化方向
- 动态止损优化:可考虑根据市场波动率动态调整止损点数。
- 交易时间优化:通过历史数据分析,优化交易时间窗口设置。
- 信号过滤增强:添加成交量或波动率指标作为额外的过滤条件。
- EMAs参数优化:通过回测确定最优的EMAs周期设置。
- 仓位管理优化:引入基于波动率的动态仓位管理机制。
总结
该策略通过结合价格突破和EMAs趋势确认的方式,实现了一个可靠的日内交易系统。策略的核心优势在于其清晰的逻辑结构和完善的风险管理机制。通过建议的优化方向,策略可以进一步提升其稳定性和盈利能力。在实盘交易中,需要特别注意假突破和滑点风险,并根据实际市场条件进行参数调整。
策略源码
Pine
/*backtest
start: 2025-02-16 17:00:00
end: 2025-02-18 14:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Binance","currency":"SOL_USDT"}]
*/

//@version=5
strategy("GER40 Momentum Breakout Scalping", overlay=true, initial_capital=10000, default_qty_type=strategy.percent_of_equity, default_qty_value=1)

//———— Input Parameters —————策略参数
评论
全部评论 (0)
暂无数据
- 1