
2
关注
544
关注者
概述
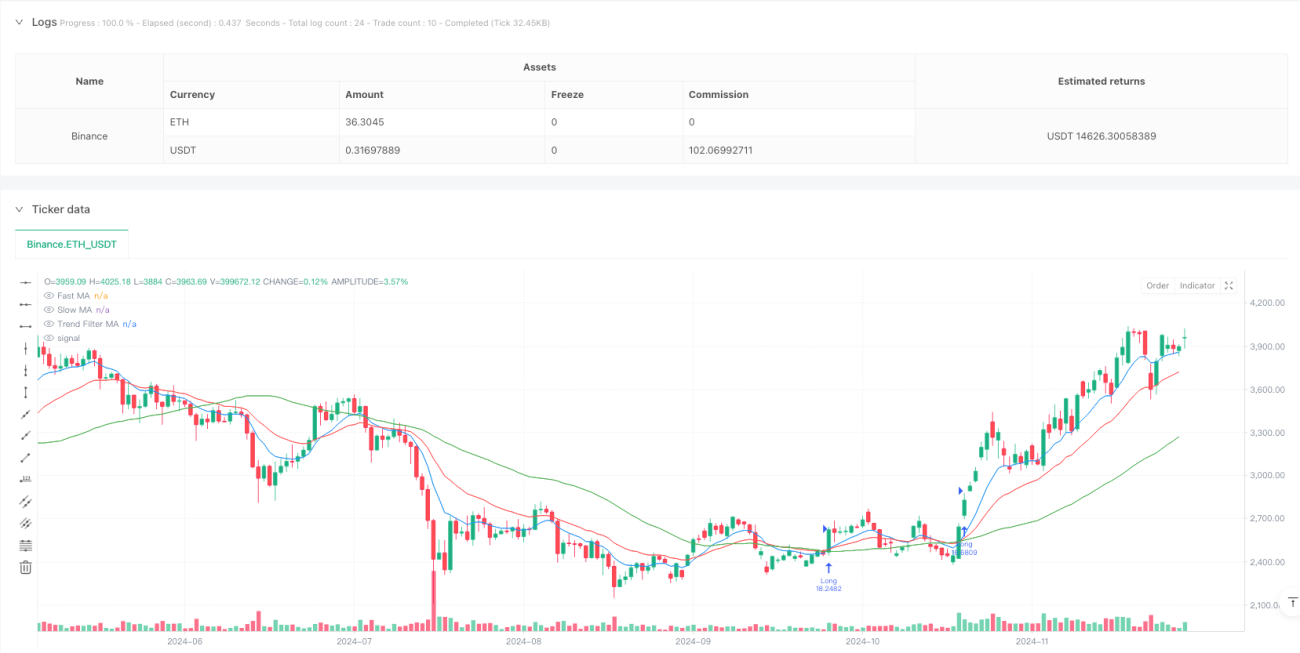
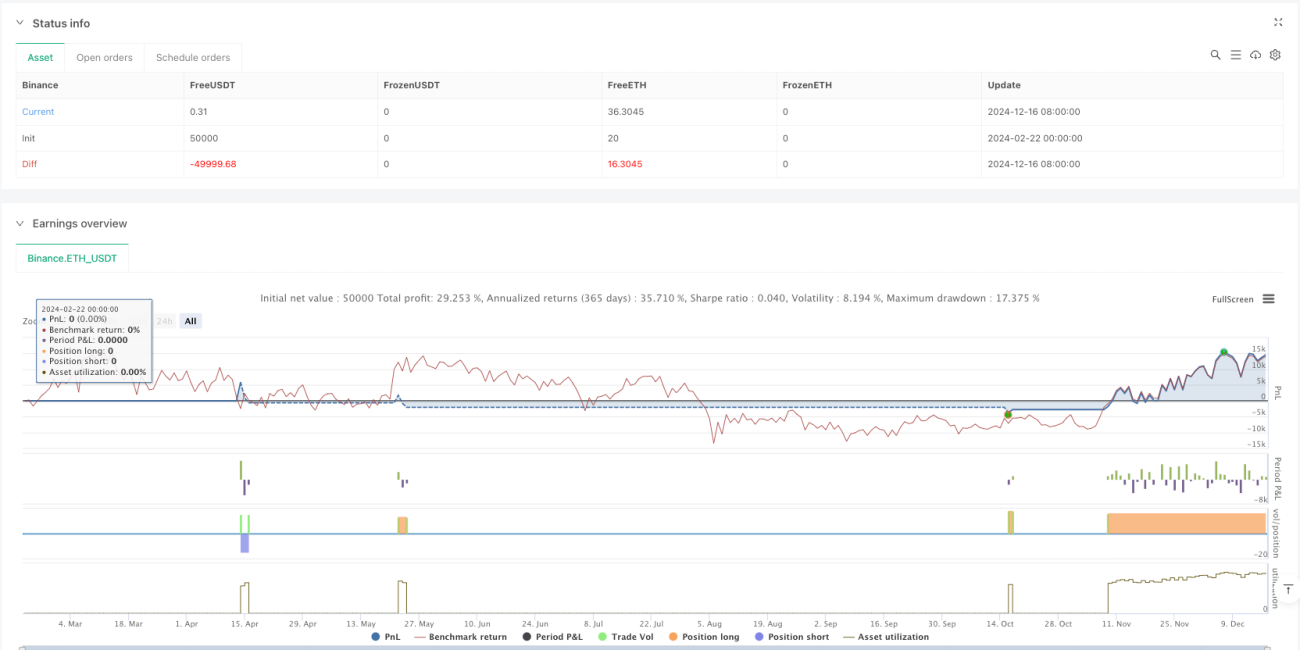
这是一个基于多重均线交叉结合成交量过滤的量化交易策略。该策略使用了三条不同周期的移动平均线(快速EMA、慢速EMA和趋势SMA)作为核心指标,并结合成交量过滤器来确认交易信号的有效性。策略还集成了止损和止盈功能,可以有效控制风险。
策略原理
策略主要基于以下几个核心要素:
- 使用9周期和21周期的指数移动平均线(EMA)进行交叉判断,形成初步交易信号
- 引入50周期简单移动平均线(SMA)作为趋势过滤器,确保交易方向与主趋势保持一致
- 通过20周期平均成交量的1.5倍作为成交量过滤条件,确保交易活跃度
- 在价格突破时结合成交量放大确认信号有效性
- 设置1%止损和400%止盈来控制风险收益比
策略优势
- 多重确认机制:通过快慢均线交叉、趋势线过滤和成交量确认三重机制,大大提高了信号的可靠性
- 风险控制完善:设置了合理的止损止盈比例,可以有效控制回撤
- 趋势跟踪性强:通过长期均线过滤,确保交易方向与主趋势一致
- 信号质量高:成交量过滤可以有效避免假突破
- 参数灵活可调:各项指标参数都可以根据不同市场特点进行优化
策略风险
- 震荡市场风险:在横盘震荡市场可能产生频繁交易信号,增加交易成本
- 滑点风险:在流动性不足时可能面临较大滑点
- 假突破风险:尽管有成交量过滤,仍可能遇到虚假突破
- 参数优化风险:过度优化可能导致过拟合
- 市场环境依赖:策略在趋势明显的市场表现更好,而在其他市场环境可能表现欠佳
策略优化方向
- 引入波动率指标:可以考虑添加ATR指标来动态调整止损位置
- 优化成交量过滤:可以考虑使用相对成交量而不是绝对成交量作为过滤条件
- 添加趋势强度确认:可以引入ADX等指标来确认趋势强度
- 完善止盈机制:可以设计动态止盈来更好地锁定利润
- 加入时间过滤:避免在低波动时段交易
总结
该策略通过多重技术指标的结合,构建了一个相对完善的交易系统。策略的核心优势在于多重确认机制和完善的风险控制,但仍需要根据实际市场情况进行参数优化和策略改进。通过合理的优化和风险控制,该策略有望在趋势型市场中获得稳定收益。
策略源码
Pine
/*backtest
start: 2024-02-22 00:00:00
end: 2024-12-17 00:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("Optimized Moving Average Crossover Strategy with Volume Filter", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=100)

// Inputs for Moving Averages策略参数
评论
全部评论 (0)
暂无数据
- 1