
2
关注
544
关注者
概述
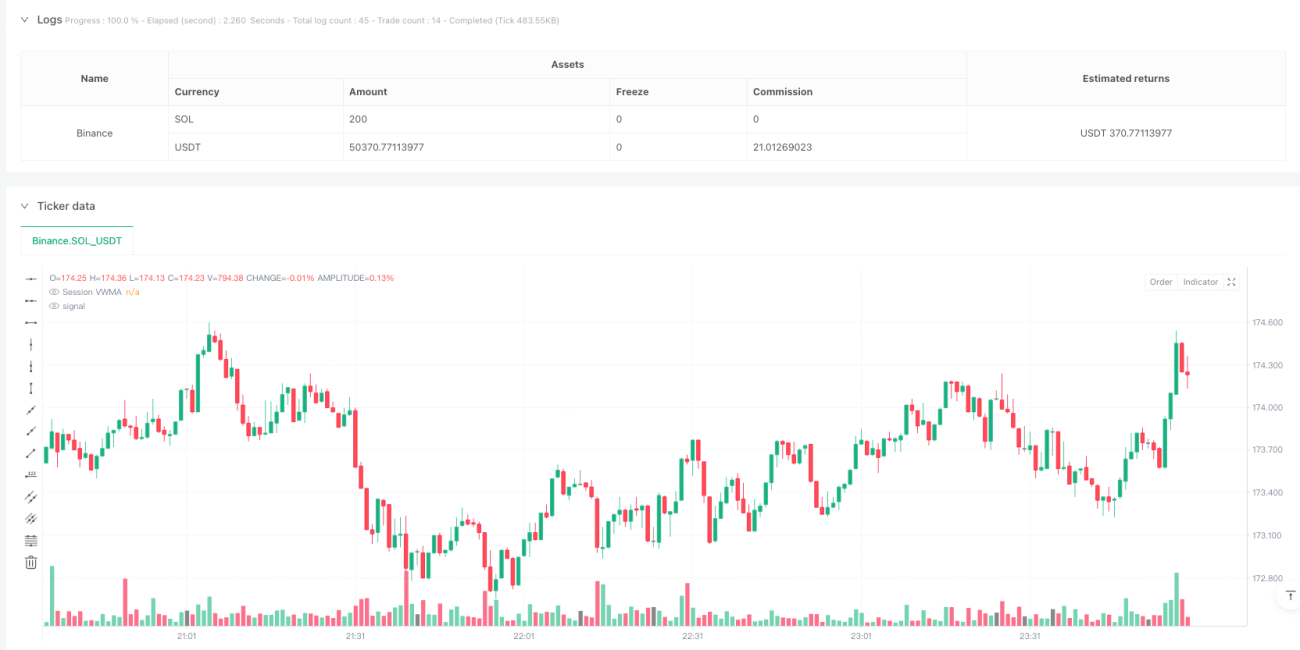
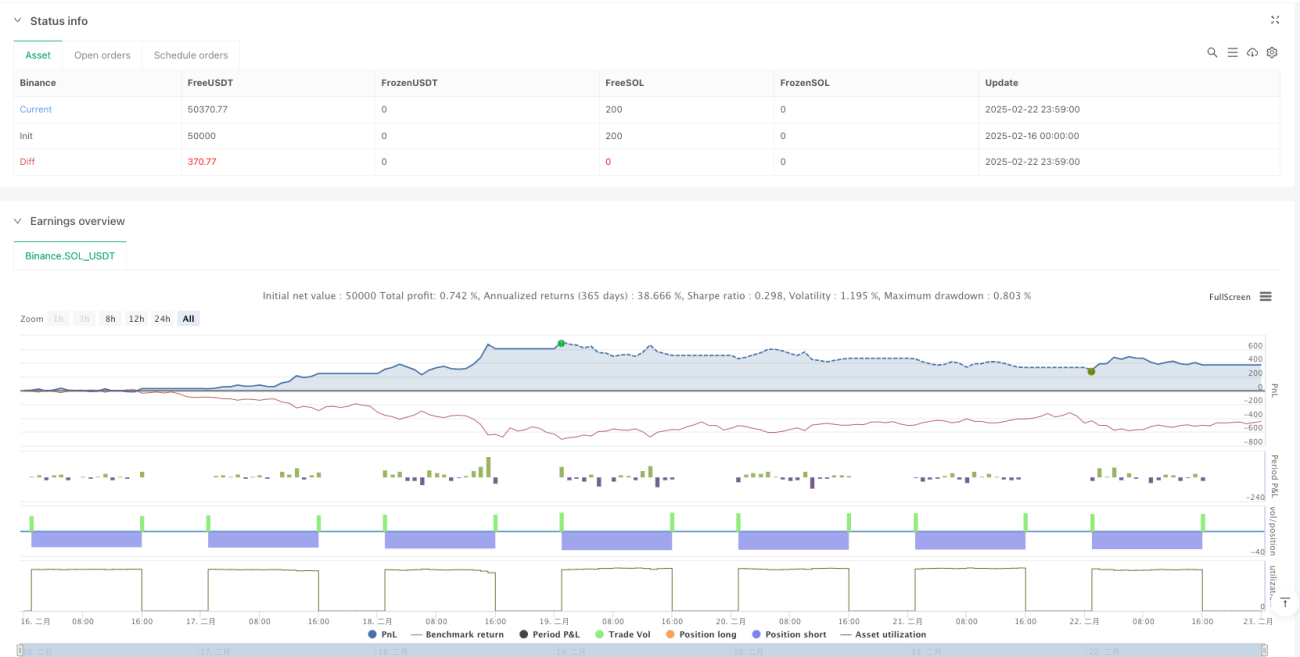
这是一个基于成交量加权移动平均线(VWMA)的日内交易策略,通过合成期权组合实现多空双向操作。策略核心是在每个交易日重新计算的VWMA指标,根据价格与VWMA的相对位置产生交易信号,并在收盘前自动平仓。该策略具有良好的风险控制机制,包括仓位管理和交易频率限制。
策略原理
策略的核心逻辑基于以下几点:
- 使用每日重置的VWMA作为动态趋势指标
- 当价格突破VWMA上方时,构建看涨组合(买入看涨期权+卖出看跌期权)
- 当价格跌破VWMA下方时,构建看跌组合(买入看跌期权+卖出看涨期权)
- 在15:29(IST)强制平仓所有持仓
- 引入hasExited变量控制加仓频率,避免过度交易
- 支持在同向突破时的金字塔式加仓
策略优势
- 动态适应性强 - VWMA每日重置确保指标始终反映当前市场状况
- 风险收益平衡 - 通过合成期权组合既限制了风险又保持了盈利潜力
- 交易纪律严格 - 具有明确的入场、加仓和强制平仓机制
- position sizing灵活 - 支持百分比仓位管理
- 操作逻辑清晰 - 信号产生条件简单直观
策略风险
- 震荡市场风险 - VWMA突破在横盘市场可能产生频繁假信号
- 缺口风险 - 隔夜大幅波动可能导致较大损失
- 期权组合风险 - 合成期权存在Delta中性偏差
- 执行滑点 - 高频交易可能面临较大滑点
- 资金效率 - 每日强制平仓会增加交易成本
策略优化方向
- 引入波动率过滤器,在高波动率环境下调整策略参数
- 增加趋势确认指标,减少假突破带来的损失
- 优化期权组合结构,如考虑引入垂直价差策略
- 实现自适应的VWMA周期,根据市场状态动态调整
- 增加更多的风险控制指标,如最大回撤限制
总结
这是一个结构完整、逻辑严密的日内交易策略。通过VWMA指标捕捉短期趋势,结合合成期权组合进行交易,具有良好的风险控制机制。策略的优化空间主要在于减少假信号、提高执行效率和完善风险管理体系。虽然存在一定的局限性,但整体而言是一个具有实战价值的交易系统。
策略源码
Pine
/*backtest
start: 2025-02-16 00:00:00
end: 2025-02-23 00:00:00
period: 1m
basePeriod: 1m
exchanges: [{"eid":"Binance","currency":"SOL_USDT"}]
*/

//@version=5
strategy("Session VWMA Synthetic Options Strategy", overlay=true, initial_capital=100000,
     default_qty_type=strategy.percent_of_equity, default_qty_value=10, pyramiding=10, calc_on_every_tick=true)
策略参数
评论
全部评论 (0)
暂无数据
- 1