
概述
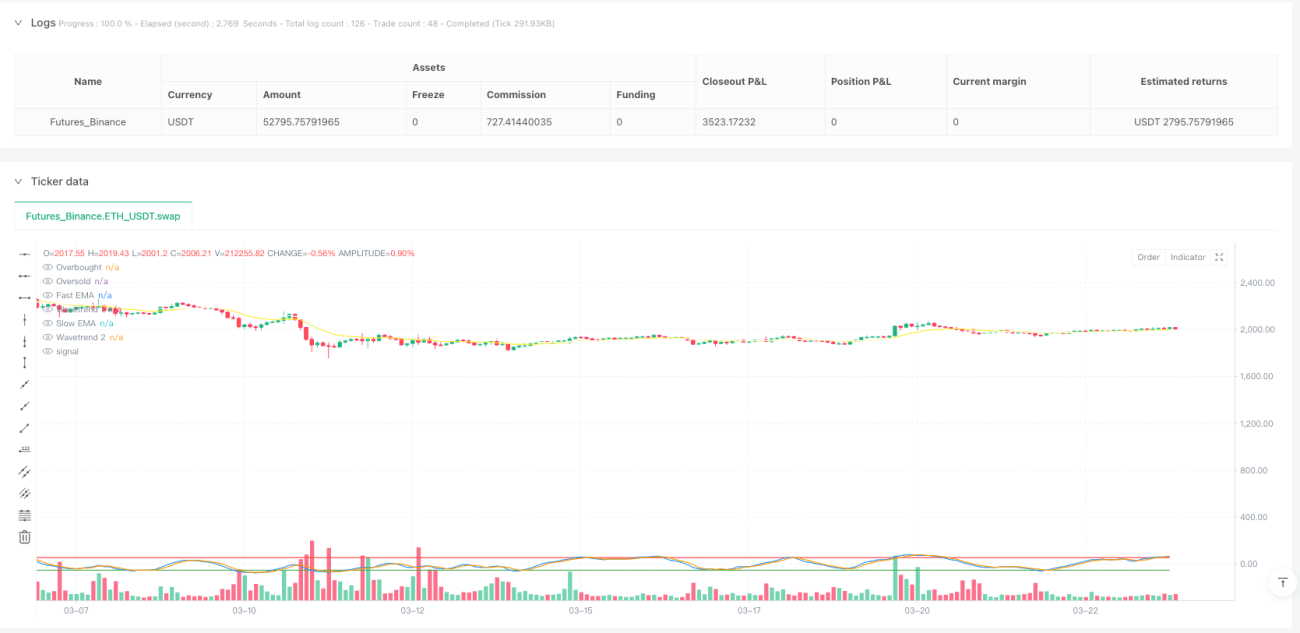
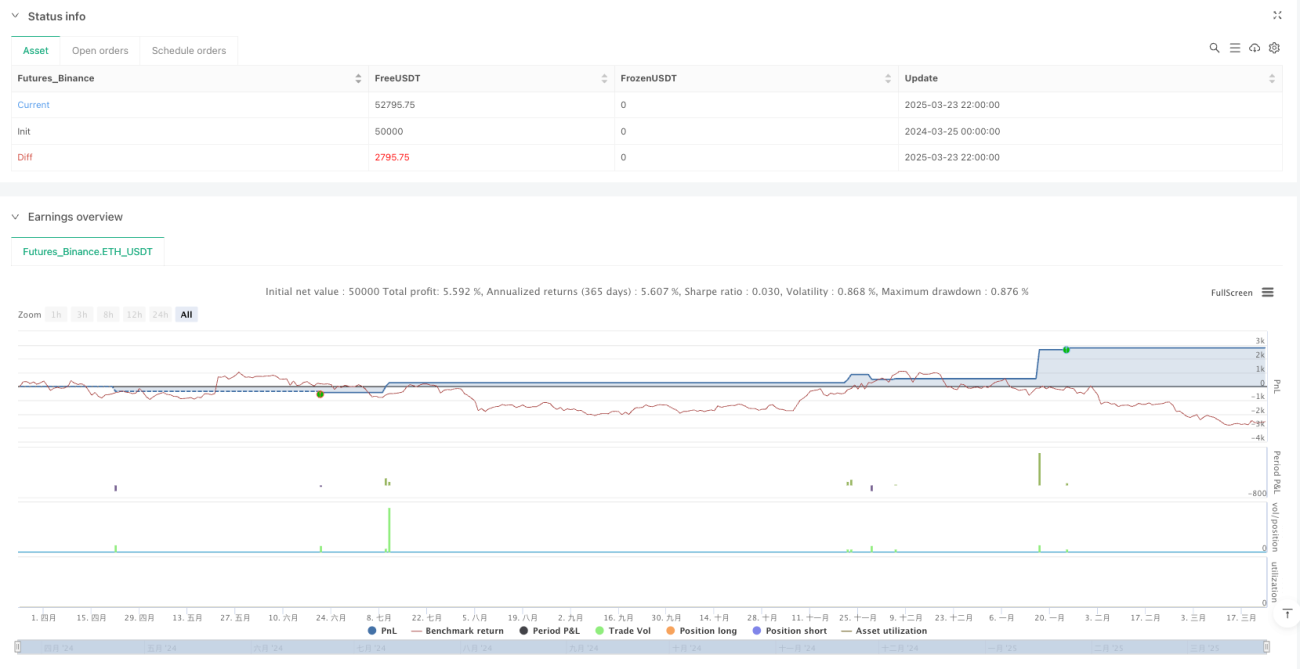
多指标共识交易策略是一种结合三个不同技术指标的量化交易系统,通过指标间的相互验证来确认交易信号。该策略整合了流动性加权超级趋势(LWST)、趋势信号系统和增强型波浪趋势振荡器(WT),只有当至少两个指标给出相同方向的信号时,才执行买入或卖出操作。这种共识机制显著提高了信号的可靠性,减少了假突破带来的亏损。同时,策略内置止损和止盈机制,为每笔交易提供风险控制框架。
策略原理
多指标共识交易策略的核心原理在于通过多维度分析市场状态来确认交易方向:
-
流动性加权超级趋势(LWST):结合ATR和成交量信息创建动态支撑阻力带。该指标将传统超级趋势指标与成交量权重相结合,使带宽在高成交量区域更为敏感。计算过程包括:
- 计算成交量SMA并生成成交量权重比率
- 基于ATR和成交量权重计算上下轨
- 通过价格与趋势线的关系确定趋势方向
-
趋势信号系统:利用双EMA系统检测价格趋势。通过对比快速和慢速移动平均线的百分比差异,判断市场趋势强度。当快速EMA超过慢速EMA达到设定阈值时,产生多头信号;反之则产生空头信号。
-
增强型波浪趋势振荡器(WT):基于价格与其平滑均值的偏离程度计算振荡值,用于识别超买超卖状态。该指标通过以下步骤生成信号:
- 计算典型价格(HLC3)并进行EMA平滑处理
- 计算价格波动性并标准化生成振荡器值
- 应用两条不同平滑程度的线来识别交叉点和极值区域
-
共识信号机制:策略仅在至少两个指标达成一致时才执行交易。这是通过计算多头指标数量(范围为-3至3)实现的,当数值大于等于2时产生买入信号,小于等于-2时产生卖出信号。
-
风险管理:每笔交易设置基于入场价格的止损位(默认2%)和止盈位(默认4%),在达到任一条件时自动退出。
策略优势
-
信号过滤增强:要求多个指标共识才执行交易,大幅减少了单一指标可能产生的误导信号,提高了交易准确性。
-
适应不同市场状态:三个指标分别关注不同的市场属性(趋势、动量、波动性),使策略能够在不同市场环境中保持有效性。
-
流动性敏感调整:流动性加权超级趋势根据成交量动态调整灵敏度,使策略在高流动性区域更快地捕捉趋势变化,而在低流动性区域更加保守。
-
内置风险管理:预设的止损和止盈机制为每笔交易提供明确的风险回报比,控制单笔交易风险在可接受范围内。
-
直观的可视化工具:策略提供实时信号表格和图形标记,帮助交易者快速掌握当前市场状态和各指标信号。
-
资金管理集成:通过设置基于账户权益的头寸大小,实现智能资金管理,避免过度风险敞口。
策略风险
-
参数敏感性:策略使用多个可调参数,不当的参数设置可能导致过度优化或信号不足。解决方法:进行全面的参数敏感性分析,选择在多个市场条件下表现稳定的参数组合。
-
信号延迟:由于使用移动平均线和多指标确认,策略可能在趋势初期错过部分行情。解决方法:可考虑为不同时间周期设置不同参数组合,或增加一个更灵敏的短期指标。
-
横盘市场效果不佳:在没有明确趋势的市场中,多个趋势指标可能给出混合信号,导致频繁交易或无交易。解决方法:增加一个专门识别横盘市场的过滤器,在识别到横盘时暂停交易或切换到专为横盘设计的策略。
-
固定止损风险:使用固定百分比止损可能无法适应不同资产的波动特性。解决方法:基于ATR或历史波动率动态调整止损距离。
-
资金管理风险:默认使用100%账户资金可能导致过度风险集中。解决方法:根据市场状态和信号强度动态调整头寸大小,实施分散化交易策略。
策略优化方向
-
动态参数调整:
- 实现基于市场波动性的参数自适应机制,例如在高波动时增加ATR乘数
- 原理:不同市场环境需要不同的参数敏感度,自适应参数可提高策略的普适性
-
增加市场环境过滤器:
- 添加能识别市场状态(趋势、横盘、高波动)的判断机制
- 在不同市场环境下调整交易频率或暂停交易
- 原理:并非所有市场条件都适合交易,选择性交易可提高整体胜率
-
优化止盈/止损机制:
- 实现基于支撑/阻力位的动态止盈目标
- 设计追踪止损以保护利润
- 原理:固定百分比止盈/止损无法充分利用市场结构特性
-
信号强度分级:
- 基于指标一致性程度和信号强度设计头寸大小调整机制
- 当三个指标全部一致时使用最大头寸,仅两个一致时使用较小头寸
- 原理:信号强度与交易成功概率相关,应反映在头寸管理上
-
时间过滤器:
- 添加避开重要经济数据发布或市场开盘/收盘波动的时间过滤器
- 原理:特定时间段的市场波动可能不遵循技术分析原则,避开这些时间可减少噪音
总结
多指标共识交易策略通过整合流动性加权超级趋势、趋势信号系统和增强型波浪趋势振荡器,创建了一个健壮的交易系统。其核心优势在于多指标共识机制显著提高了信号可靠性,而流动性加权组件为策略增添了对市场深度的敏感性。内置的风险管理框架确保每笔交易都有预定义的风险回报比例。
尽管如此,策略仍有优化空间,特别是在参数自适应性、市场状态识别和动态止损止盈方面。通过实施建议的优化方向,特别是建立市场环境过滤器和信号强度分级系统,该策略可以进一步提高在各种市场条件下的适应性和稳定性。
总的来说,这是一个设计完善的量化交易系统,适合有经验的交易者在实盘前进行回测和参数优化。策略的模块化设计也使其易于根据个人需求进行修改和扩展。
/*backtest
start: 2024-03-25 00:00:00
end: 2025-03-24 00:00:00
period: 2h
basePeriod: 2h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("Multi-Indicator Consensus Strategy", overlay=true, initial_capital=100000, default_qty_type=strategy.percent_of_equity, default_qty_value=100)

// =================== Input Parameters ===================- 1