
2
关注
544
关注者
概述
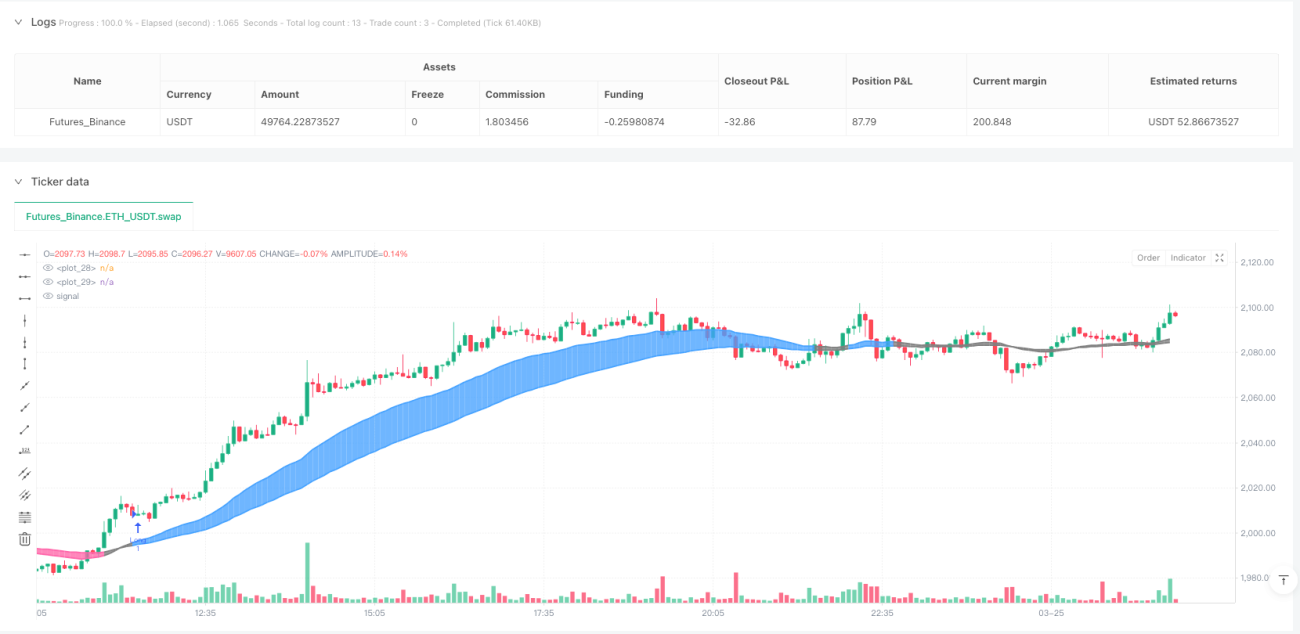
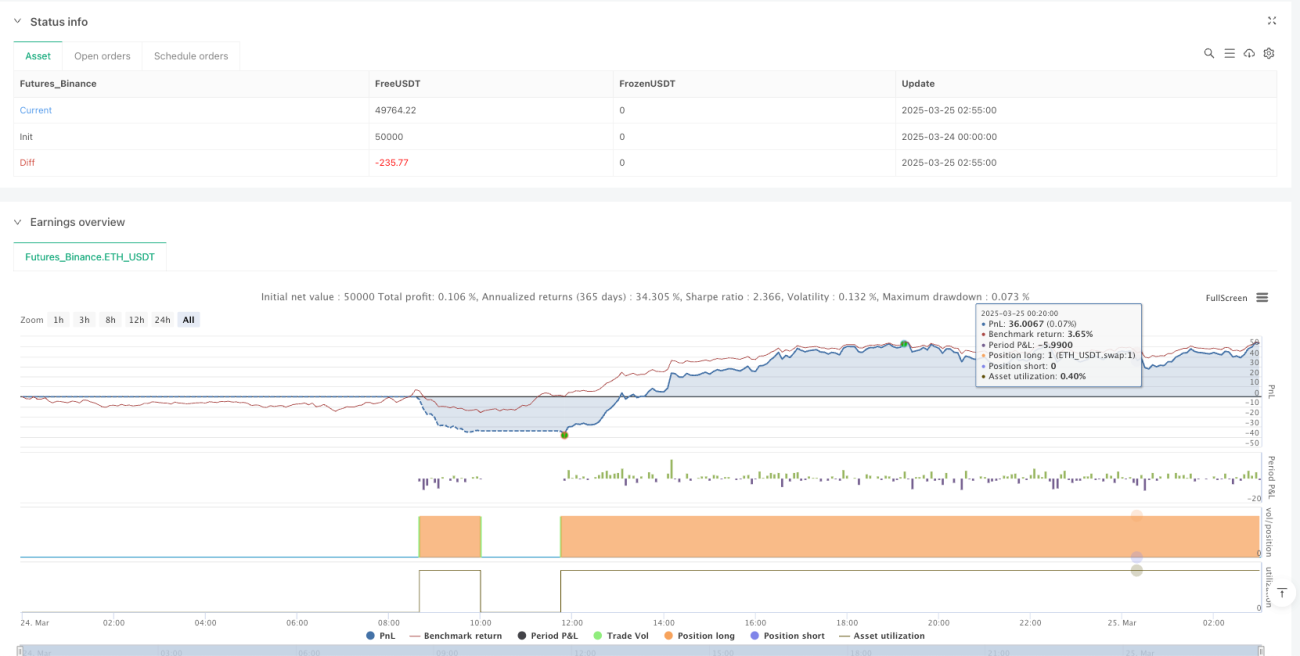
双均线趋势追踪量化策略是一种基于指数移动平均线(EMA)的交易系统,通过比较快速与慢速EMA之间的差值与平均真实范围(ATR)的关系来识别可持续的市场趋势。该策略专为寻求稳定、持久趋势信号的长期交易者设计,通过动态调整的ATR倍数作为过滤器,有效减少了假信号,提高了交易质量。
策略原理
该策略的核心原理基于两条不同周期的指数移动平均线的相互作用。具体实现如下:
- 使用两条EMA线:快速EMA(默认30周期)和慢速EMA(默认60周期)
- 计算两条EMA之间的差值(emaDiff = emaFast - emaSlow)
- 将差值与ATR的乘积(emaMarginATRMult * ta.atr(emaMarginATRLen))比较
- 当差值大于ATR乘积时确认上升趋势(emaBull),当差值小于负ATR乘积时确认下降趋势(emaBear)
- 生成交易信号:
- 买入信号:当EMA差值上穿ATR乘积时(ta.crossover)
- 卖出信号:当EMA差值下穿负ATR乘积时(ta.crossunder)
该策略使用ATR作为动态阈值,可以根据市场波动性自动调整信号灵敏度,这使得策略在不同波动环境下都能保持稳定性能。
策略优势
- 信号可靠性高:通过引入ATR作为动态过滤器,该策略能够有效过滤市场噪音,仅捕捉真正有意义的趋势变化
- 适应市场波动:策略中的ATR乘数设计使得信号阈值能随市场波动性变化而自动调整,在高波动期间提高阈值,低波动期间降低阈值
- 视觉反馈清晰:策略通过动态颜色变化(蓝色表示上升趋势,粉色表示下降趋势,灰色表示中性)直观展示市场状态,便于交易者理解当前市场环境
- 参数可定制:策略提供了多个可调整参数,包括快速EMA长度、慢速EMA长度、ATR周期以及ATR乘数,使交易者可以根据不同市场特性和个人风险偏好进行优化
- 长期稳定性:该策略专注于捕捉持续性强的趋势,避免了频繁交易,降低了交易成本,更适合长期投资者
策略风险
- 趋势延迟确认:由于使用移动平均线,该策略在趋势初期会有所滞后,可能错过部分初始行情
- 震荡市场表现不佳:在无明确趋势的横盘整理市场中,策略可能产生频繁的假信号,导致连续亏损
- 参数敏感性:策略性能对参数选择较为敏感,特别是ATR乘数,选择不当可能导致信号过多或过少
- 缺乏止损机制:当前版本未包含明确的止损策略,在趋势突然逆转时可能面临较大损失
- 单向交易限制:代码中的注释表明当前策略仅执行做多交易并平仓,未充分利用做空机会
风险缓解方法:
- 增加额外的趋势确认指标,如相对强弱指数(RSI)或MACD
- 实施适当的止损策略,如跟踪止损或固定百分比止损
- 通过回测不同市场条件下的参数组合,找到更稳健的参数设置
- 在横盘市场中暂停交易或调整参数以减少假信号
策略优化方向
- 引入多时间框架分析:通过整合更长周期的趋势判断,可以提高信号质量,只在大趋势方向一致时执行交易
- 优化进出场机制:可以考虑在信号触发后寻找更优的入场点,如回调至支撑位置再入场,以改善入场价格
- 添加仓位管理:根据趋势强度和市场波动性动态调整仓位大小,在强趋势中增加仓位,弱趋势中减少仓位
- 集成做空策略:完全启用代码中已有但被注释的做空功能,使策略能够在下跌趋势中获利
- 增加止损和获利策略:实现动态止损如ATR的倍数或关键支撑/阻力位,提高风险管理能力
- 引入波动率过滤:在极端高波动率环境下暂停交易,避免异常市场条件下的潜在大幅亏损
- 添加季节性和时间过滤:分析不同时间段策略表现,可能在特定时段禁用策略
这些优化方向的核心目标是提高策略的稳健性,使其在更广泛的市场条件下保持良好表现,同时加强风险管理功能,保护资金安全。
总结
双均线趋势追踪量化策略是一个设计精良的交易系统,通过结合指数移动平均线和平均真实范围指标,提供了可靠的趋势信号。其核心优势在于使用动态阈值过滤市场噪音,使交易信号更加可靠。
该策略特别适合寻求长期、稳定趋势的交易者,通过减少频繁交易和假信号,降低了交易成本和心理压力。虽然存在趋势延迟确认和震荡市场表现不佳等固有风险,但这些可以通过参数优化和额外的风险管理措施来缓解。
进一步的优化空间包括多时间框架分析、改进的进出场机制、动态仓位管理以及更全面的风险控制。通过这些改进,该策略有潜力成为一个全面的交易系统,适应更广泛的市场环境并提供稳定的长期收益。
策略源码
Pine
策略参数
相关策略
评论
全部评论 (0)
暂无数据
- 1