
平静的十五分钟,与突然放量的十五分钟,在普通图表上都只是一根十五分钟 K 线。但这两段时间里,市场发生的交易活动可能差得很远。
如果让成交量决定什么时候结束一根 K 线,再用它判断价格突破,结果会怎样?
这次就用“成交量时钟突破策略”做一个完整实践:把想法交给自己的 AI 助手,让它编写程序、读取回测结果、检查运行日志,再根据证据修改。过程中需要回答一个具体问题:换一种观察市场的节奏,是否真的改善了交易?
上期我们使用扩展 API 和策略同步码连接这条开发链路。这期沿用相同框架,改用 FMZ 的 MCP 接口。下面按接入、开发测试、运行巡检的顺序,把任务一步步交给 Agent。
一、先分清谁写代码,谁执行交易
Agent 是能够读写文件、调用工具、连续处理任务的 AI 助手。MCP 提供平台工具及参数说明,让它知道怎样读取策略、保存版本、提交回测和查询结果。
text
提出交易想法
↓
Agent 编写策略与测试
↓ 通过 MCP
平台执行回测,返回结果和日志
↓
Agent 分析证据,修改后重新验证
部署以后,策略程序计算行情和信号,托管者运行程序并连接交易所。每次交易按照预先写好的规则执行。Agent 负责研究、开发和检查,也可以在明确的操作范围内完成更新。
定期巡检还需要客户端或外部调度器唤起 Agent。MCP 提供工具,调度器负责按时发起检查;本地项目保存源码、实验配置和记录。
这样,一条异常日志才能追溯到正在运行的版本,一次回测才能对应到当时使用的规则和参数。
大白话:
简单说就是,FMZ平台上的策略实盘作为程序化交易的主体。
让 AI Agent 负责策略开发、测试、迭代、评估、审核、监督实盘运行。
二、接入自己的 AI,先完成一次读取
打开 FMZ 首页,找到“把 FMZ 交给你自己的 AI agent”,点击“复制接入指令”。
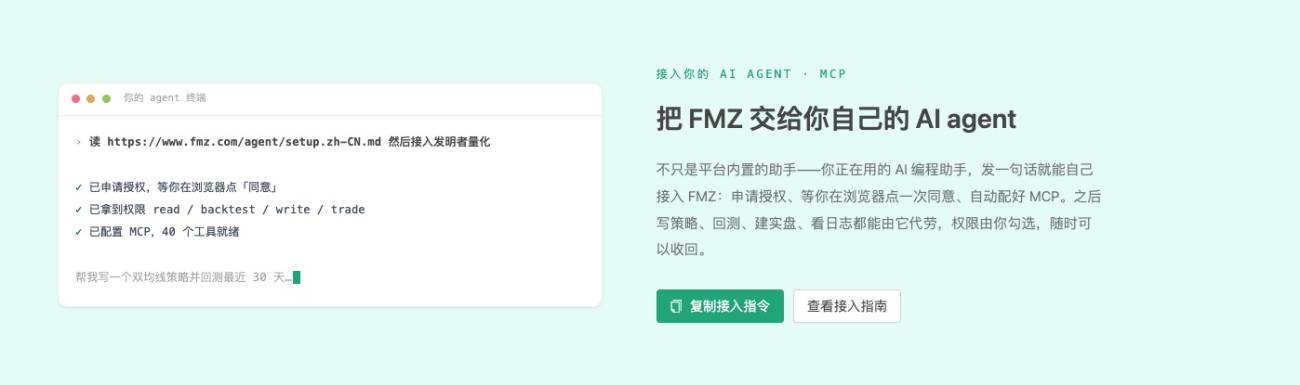
把指令交给自己的助手,同时说明本轮范围:
            text

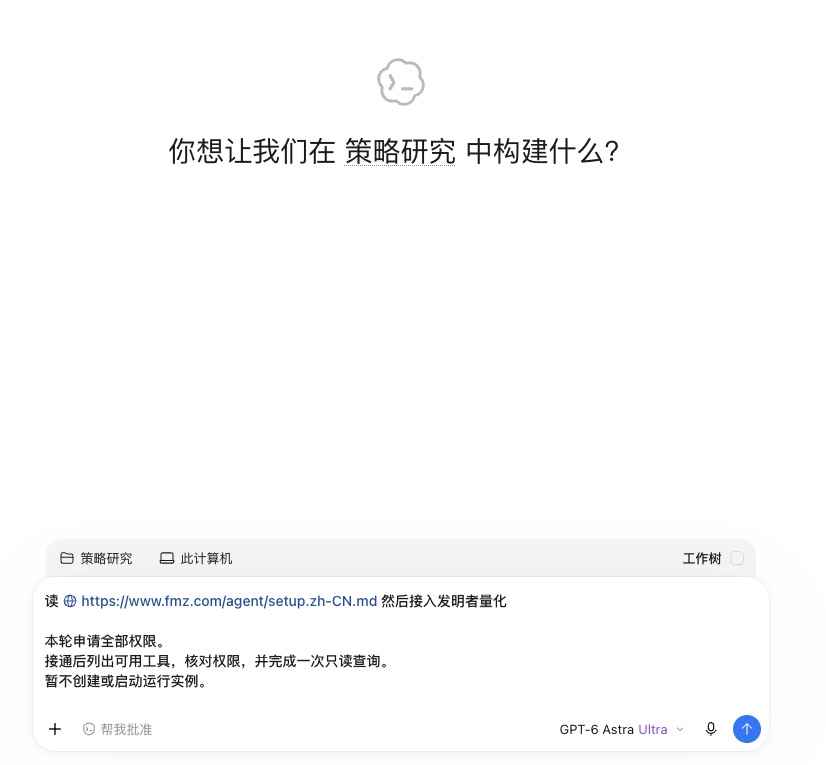
            读 https://www.fmz.com/agent/setup.zh-CN.md 然后接入发明者量化

本轮申请全部权限。
接通后列出可用工具,核对权限,并完成一次只读查询。
暂不创建或启动运行实例。
-
让 Agent了解如何接入,如图:
-
点击 Agent 给出的授权链接:
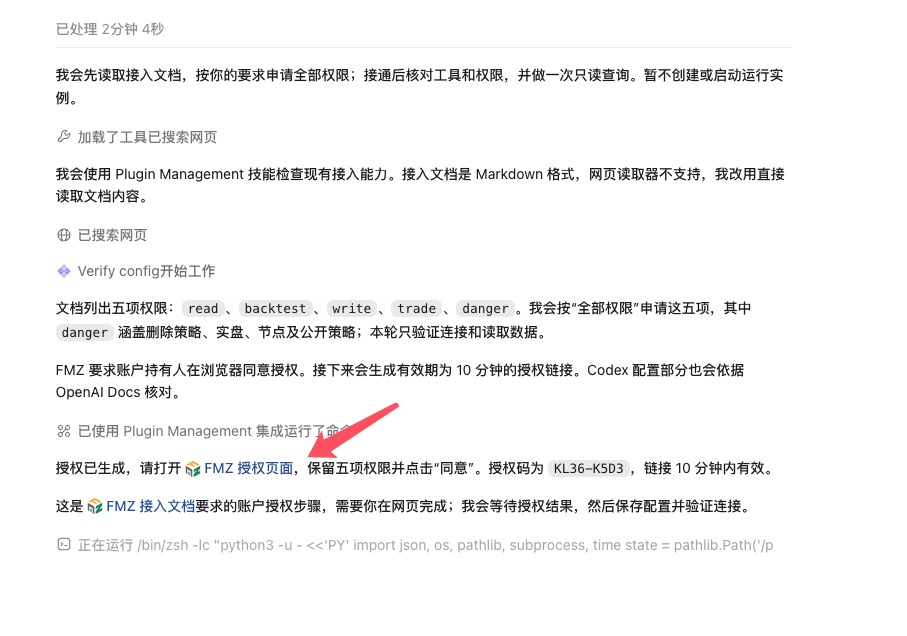
按官方接入指南,Agent 申请授权后会给出确认链接。你在浏览器登录、核对权限并授权,它再完成连接配置。已有连接可以先检查是否可用。
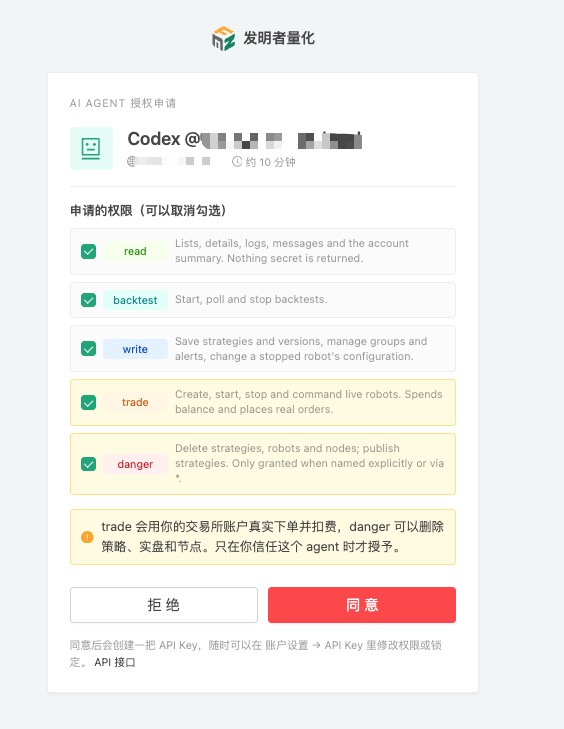
截图中的工具数量是页面示意,实际以连接后的工具列表为准。接入是否完成,看工具能否成功返回数据;不能只看助手说了一句“配置好了”。
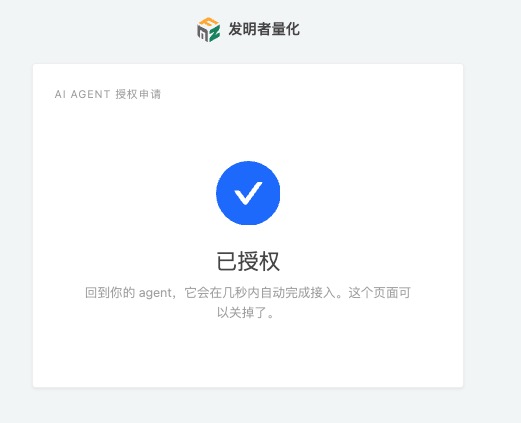
read、backtest、write 分别覆盖读取、回测和保存修改。后续创建、启停实例需要 trade,并明确实例、托管者和交易所对象。交易所 API Key 在平台网页中配置,Agent 使用已配置对象的 ID。授权可在 API Key 管理页面 调整。
本轮新建独立策略。接入阶段保存一次成功查询和工具范围的记录,后面的开发都围绕同一个策略 ID 展开。
三、把成交量时钟做成一项可复现的实验
先说清这个想法为什么值得测
普通十五分钟 K 线,到时间就结束。成交量 K 线则累计成交量,达到目标后结束。
假设某根柱的目标是 1,000 个成交量单位:每分钟成交 50 个单位,需要二十分钟;每分钟成交 250 个单位,四分钟就完成。这只是机制示意,实际目标由历史数据计算。
我们的假设是,成交集中出现时,更快更新观察区间,可能更及时地识别突破。相反的可能也要考虑:放量时价格已经走远,更快成柱带来更多假突破,新增收益不足以覆盖费用。
为了判断这件事,第一版采用简单、固定的突破规则,与普通十五分钟 K 线版本做对照。
明确第一版规则
策略名称为“成交量时钟突破”,英文 Volume Clock Breakout,简称 VCB。首轮研究 ETH_USDT.swap,使用已收盘的一分钟行情。
每根新成交量柱开始前,取此前完整二十四小时的成交量除以 96,作为这一根的目标量。96 对应一天包含的十五分钟区间数,用于初始尺度校准,不代表每天一定形成 96 根。
目标量在柱内保持固定。逐分钟聚合开、高、低、收和成交量,首次达到目标后完成一根。巨量分钟也只生成一根,不虚构分钟内的价格先后顺序,也不重复使用超额成交量。
这种方法称为“一分钟近似成交量 K 线”。成交量单位必须统一,不能混用币数量、合约张数和成交金额。
交易规则固定为:
| 项目 | 首轮设定 |
|---|---|
| 入场 | 完成柱收盘价突破此前二十根最高价做多,跌破此前二十根最低价做空 |
| 波动尺度 | 十四根柱的 ATR,采用 Wilder 平滑;只使用已完成的柱 |
| 退出 | 初始止损 2 ATR、目标 3 ATR,最长持仓 240 分钟 |
| 仓位 | 按止损距离和风险预算计算,再受名义金额、保证金与数量规则限制 |
| 重复交易 | 同一根柱只处理一次;有仓位不加仓、不立即反手 |
下单数量按“账户权益 × 风险比例 ÷(止损价差+每单位预计交易成本)”估算,再受最大名义金额限制,按数量步长向下取整。数量或保证金不足就显示原因,不自行放大预算。
信号确认时固定 ATR,按实际成交均价设置止损和目标,最长持仓从首次成交计时。开始交易前,要备齐二十四小时成交量基线、二十根历史柱及 ATR 所需数据;预热不足就等待。
通道不能包含当前柱。核心顺序如下,完整程序还需要数据、订单和风险处理:
            javascript

            let signal = 0;
const prior = completedBars.slice(-20);

if (prior.length === 20) {
    const upper = Math.max(...prior.map(b => b.High));
    const lower = Math.min(...prior.map(b => b.Low));
    signal = closedBar.Close > upper ? 1
           : closedBar.Close < lower ? -1 : 0;
}

completedBars.push(closedBar);
先读取历史通道,再加入当前柱。如果当前柱也参与最高价计算,严格向上突破就无法成立。
信号确认后,使用下一次可获得的行情执行,不能假定成交在已经过去的收盘价。持仓的止损、止盈与超时检查独立运行,不等下一根成交量柱完成。
第一步:把需求交给 Agent
把本文作为需求说明发给 Agent,再附上下面的开发指令:
            text

            请用 FMZ JavaScript 新建 VCB 策略,支持 ETH_USDT.swap。
按本文规则实现成交量柱版本,并提供十五分钟时间柱对照。
两版共用信号、仓位和退出代码,初始参数采用下文的回测配置。

检查行情周期、成交量单位、预热长度和交易数量规则。
重复分钟只处理一次;数据缺口未恢复时不新增仓位。
重启后恢复数据、订单和持仓状态,不补下过去的信号单。
下单结果不确定时先查订单,不直接重复下单。

图表显示突破通道;状态栏显示成柱进度、不交易原因、
订单持仓、账户权益和策略净收益。

先完成本地测试,交付源码、参数说明、测试结果和使用方法。
保存到平台后读回核对,记录策略 ID 与代码版本。
先不启动运行实例。
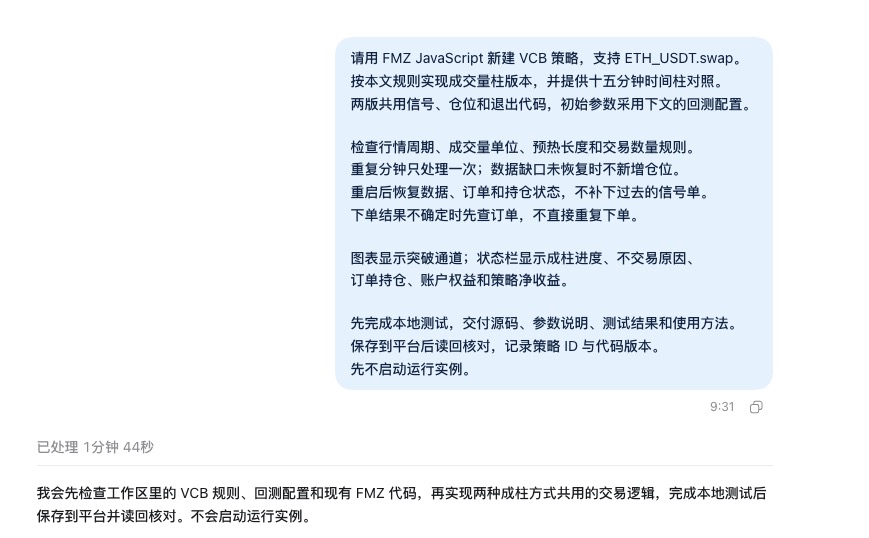
具体接口可查 GetRecords 文档。策略规则和测试条件都在本文中,接口文档用于查调用方式。
本地测试重点看三件事:同一份行情能否得到相同柱子;中途重启能否接着原状态运行;后续数据会不会改写之前的信号。检查新增仓位的条件时,已有持仓的退出处理仍要继续。
部分成交、重复回报和下单超时,要用本地测试单独检查。FMZ 回测采用吃单、全额成交撮合,无法覆盖部分成交;模拟的分钟内路径也不代表真实先后顺序。回测模式说明
-
Agent 自己根据需求把策略设计好了:
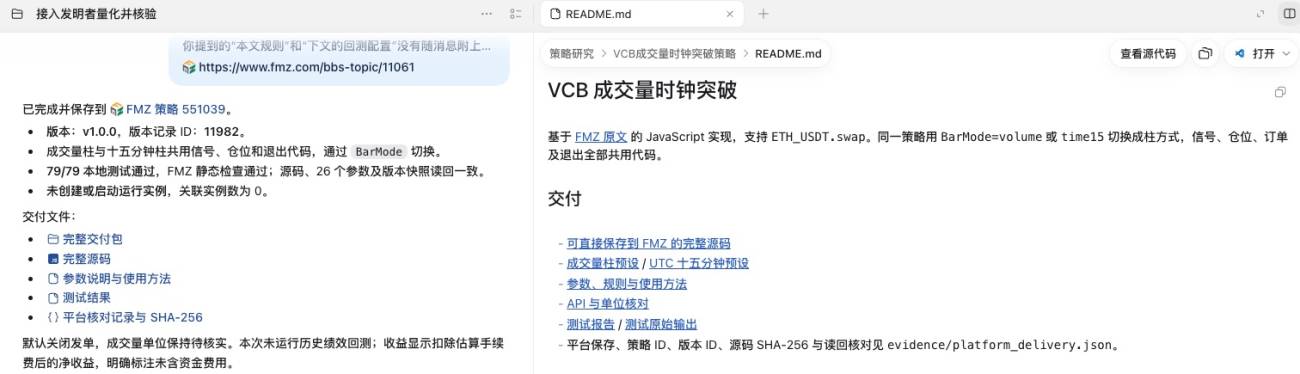
第二步:先检查程序,再比较策略
先选开发区间内的一周做短回测,核对预热、成柱、信号、订单与收益账本。没有交易时查看逐级计数,并用确定性样本验证信号能否触发;不要为了制造成交而放宽真实交易规则。
程序流程正常以后,再执行正式对照。首轮建议使用以下固定配置,均为研究条件:
- 历史区间:2025-10-01 至 2026-10-01,按 UTC 的左闭右开区间处理。
- 前九个月用于开发;2026-07-01 起的三个月留作最后检查。
- 两版初始模拟资金均为 10,000 USDT,单笔计划风险比例 0.25%,最大名义金额 1,000 USDT。
- 初始费用假设为每边吃单 5 bp、滑点 2 bp,并追加两项均加倍的压力测试。它们是研究假设,实际费率另行核对。
- 开始日期之前另备预热数据。若取不到完整历史,先报告覆盖范围,重新固定实验区间。
1 bp 为万分之一。资金费用按历史持仓核算;数据缺失时,报告“未含资金费用”的结果,不把缺失成本写成零。
两个版本从同一份一分钟数据出发,时间柱按 UTC 十五分钟边界聚合。唯一主动改变的实验条件是成柱方式,仓位和退出共用实现。实际 ATR、仓位、持仓时长与交易频率可能随之变化,报告要一并列出。
            text

            按已经固定的配置运行两种版本,记录每次回测 ID。
先完成开发区间及费用压力测试;代码与参数冻结后,再检查留出区间。

比较信号数、实际交易数、持仓时间、换手、毛收益、
手续费、资金费用、净收益和最大回撤。
分别列出数据缺失与撮合假设,不重复扣除引擎已计入的费用。

代码报错就读日志修复,最多三轮;每轮保存版本并用原条件重测。
不要根据留出结果继续调参,不自动挑选最好看的区间。
毛收益提高而净收益下降,需要检查新增交易的成本;开发区间改善、留出区间失效,需要检查结果对行情的依赖。若两版成柱结果异常一致,或者同一信号反复发单,先回到实现排查。
测试成功的标准包括程序正确、记录完整;策略有没有交易优势,则由扣除成本后的表现另行判断。
四、运行巡检:让异常有证据,让更新能核对
先观察,再验证订单与收益
历史测试之后,先运行只观察模式,确认实时数据、成柱和信号正常。随后使用明确指定的模拟交易对象验证发单与对账。
平台界面中的“实盘实例”是运行容器的名称,资金环境取决于连接的交易所对象。创建实例可能产生平台费用。策略里的“允许发单”开关,也不会把真实交易所变成模拟交易所。
启动前,将下面任务中的对象和预算补齐:
            text

            使用我指定的托管者与模拟交易对象,启动已经核对的 VCB 版本。
先报告对象 ID、交易环境、参数、资金与订单数量检查结果。
按本轮明确的范围执行,不修改其他实例。

启动后读回版本、数据状态、订单、持仓和净收益。
记录发单、交易所确认、实际成交和撤单确认,不能把请求当成交。
状态栏保留五类信息:数据预热、成交量进度、信号与阻止原因、订单持仓、权益与策略收益。详细数据留在日志里。
如果没有交易,沿着这条路径定位:
            text

            一分钟数据 → 完成柱 → 突破信号 → 执行检查 → 发单 → 成交
还没形成新柱,可能是在等成交量;形成了柱但没有突破,是信号未出现;有信号但未发单,再查数量、保证金、报价和待确认订单。不同原因分别统计,不合并成一句“条件不满足”。
收益分开核算已实现、未实现、手续费与资金费用,充值提现和其他策略损益不计入本策略。状态栏可刷新浮盈浮亏;收益日志在成交、持仓变化或资金费用入账等事件发生时记录。
模拟运行先验证系统行为。一天没有成交,不能据此判定策略有效或无效;少数成交也不足以证明长期收益。
把巡检变成实际执行的任务
先手动执行一次只读巡检,确认能够拿到状态和新增日志,再设置调度:
            text

            每天 Asia/Singapore 时间上午九点检查指定实例。
核对运行版本、参数、托管者、交易所对象和数据状态。
从上次日志游标读取新增记录,报告各阶段计数、
未交易原因、订单持仓、费用与净收益。

将时间、证据和结论保存到本地项目。
这项巡检只读,不自动改参数、修改代码或重启实例。
创建后返回调度记录;执行后保留一次实际运行记录。
如果当前助手不支持调度,就用外部定时任务唤起。MCP 已接通与定时巡检已运行,是两项需要分别验证的事情。
用一次可复现的问题走完更新流程
实测中出现异常时,把原始数据和日志一起交给 Agent:
            text

            根据这次巡检记录复现问题,说明证据对应的代码版本。
只修复已定位的问题,加入回归测试,用原配置重新测试。
报告修改内容、测试结果及仍未确认的事项。

需要更新运行实例时,先核对未完成订单和仓位处理方案,
再按本轮明确的范围保存版本、更新并重启。
重启后读回启动日志、实际版本、订单持仓和收益账本。
如果暂时没有发现故障,可以在本地回放中主动测试重复分钟、缺失分钟或中途重启,检查程序是否按设计处理。
新源码保存成功以后,还要确认运行实例确实使用了新版本。保留代码摘要、回测 ID、运行参数、日志和一条可复核的研究结论,下一轮才能沿着已有结果继续。
-
Agent 启动并监督的实盘运行,无人工干预,如图:
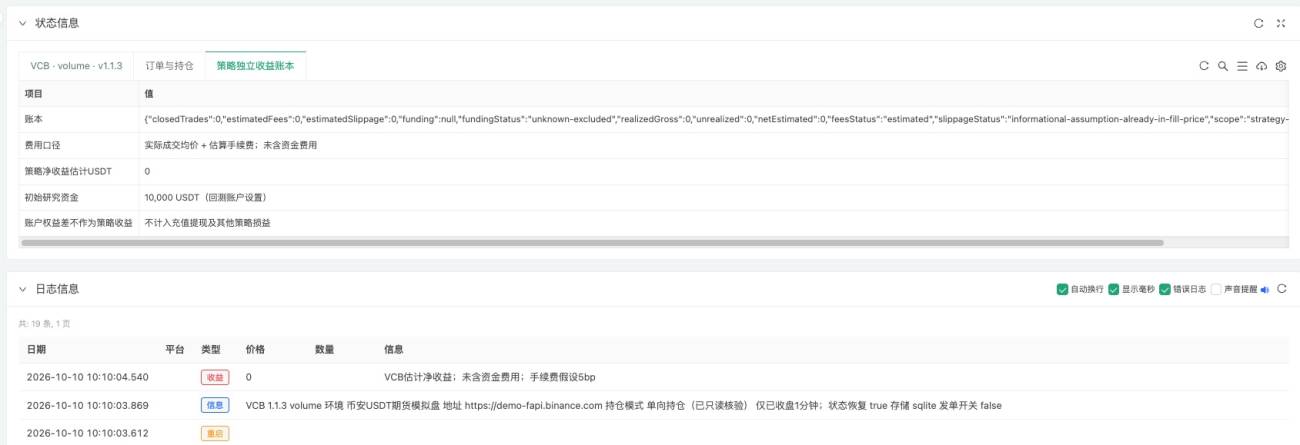
此次研究的策略
此次AI进行闭环自行研究的策略源码公开:https://www.fmz.com/strategy/551039
- 1