
কৌশল সংক্ষিপ্ত বিবরণ
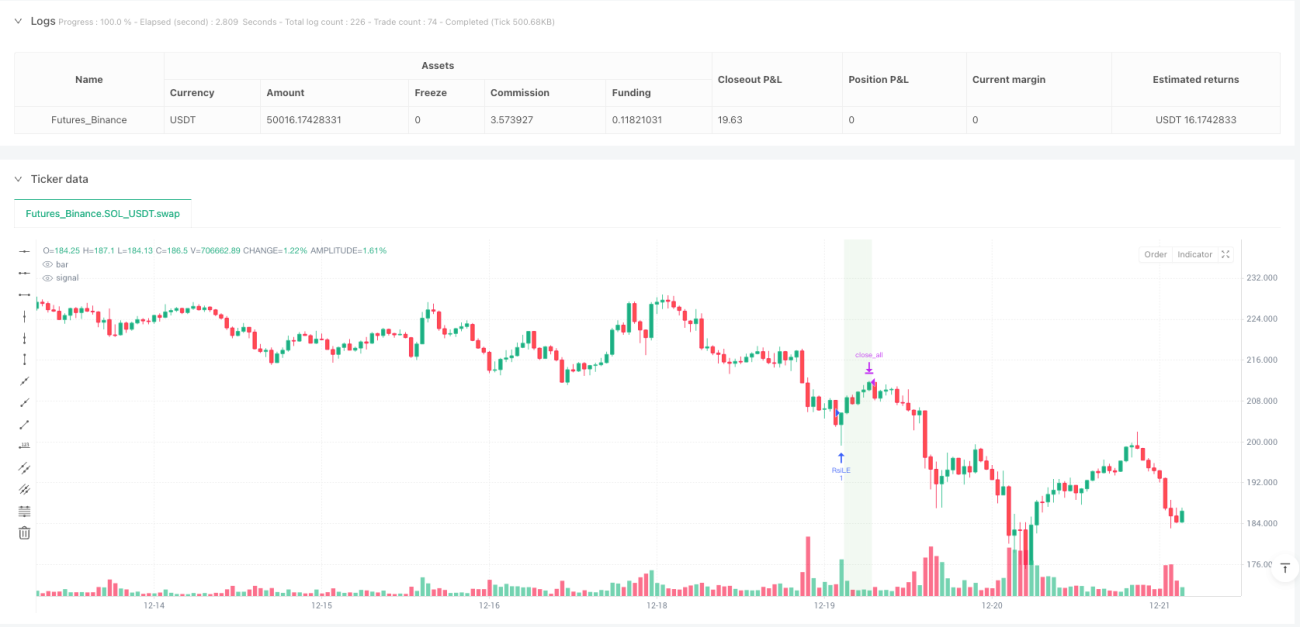
ট্রেডিং সেশনের রিলেটিভ স্ট্রেংথ ইনডেক্স ক্রসওভার ডায়নামিক স্ট্র্যাটেজি হলো একটি লাইটওয়েট ইন্ট্রাডে ট্রেডিং সিস্টেম যা বিশেষভাবে স্টক ইনডেক্স ফিউচার্স (যেমন নাসডাক NQ, S&P 500 ES, ডাও জোন্স YM) এর জন্য ডিজাইন করা হয়েছে। কৌশলটি 30 মিনিটের টাইমফ্রেম চার্টে চলে, রিলেটিভ স্ট্রেংথ ইনডেক্স (RSI) কে মূল প্রযুক্তিগত সূচক হিসেবে ব্যবহার করে এবং শুধুমাত্র মার্কিন নিয়মিত ট্রেডিং সেশনের (সেন্ট্রাল টাইম 08:30-15:00, সোমবার থেকে শুক্রবার) মধ্যে ট্রেড এক্সিকিউশন সীমাবদ্ধ রাখে। যখন RSI ওভারসল্ড থ্রেশহোল্ড উপরের দিকে ক্রস করে, তখন সিস্টেম স্বয়ংক্রিয়ভাবে লং পজিশনে প্রবেশ করে; যখন RSI ওভারবট থ্রেশহোল্ড নিচের দিকে ক্রস করে, তখন স্বয়ংক্রিয়ভাবে শর্ট পজিশনে প্রবেশ করে। রাতারাতি ঝুঁকি এড়ানোর জন্য, ট্রেডিং দিনের শেষ সময়ে (সেন্ট্রাল টাইম 15:00) স্বয়ংক্রিয়ভাবে সমস্ত পজিশন ক্লোজ করা হয়। কৌশলটি ঐচ্ছিক ব্যাকগ্রাউন্ড কালারিং ফিচারও সরবরাহ করে, যেখানে সবুজ এবং লাল ব্যাকগ্রাউন্ড যথাক্রমে লং এবং শর্ট পজিশন ধারণের অবস্থা নির্দেশ করে।
কৌশলের নীতি
এই কৌশলের মূল নীতি রিলেটিভ স্ট্রেংথ ইনডেক্স (RSI) এর গতিশীল ওঠানামার বৈশিষ্ট্য এবং কঠোর ট্রেডিং সেশন ফিল্টারিং মেকানিজমের উপর ভিত্তি করে:
-
RSI সিগন্যাল জেনারেশন: কৌশলটি স্ট্যান্ডার্ড RSI সূচক ব্যবহার করে, ডিফল্ট পিরিয়ড 14, এবং কাস্টমাইজযোগ্য ওভারবট (70) ও ওভারসল্ড (30) থ্রেশহোল্ড। RSI এই থ্রেশহোল্ডগুলোর সাথে ক্রসওভার মনিটর করে এন্ট্রি সিগন্যাল তৈরি করা হয়। কোডের
ta.crossover(vrsi, overSold)RSI ওভারসল্ড থ্রেশহোল্ড উপরের দিকে ক্রস করলে তা সনাক্ত করে, যা লং এন্ট্রি ট্রিগার করে;ta.crossunder(vrsi, overBought)RSI ওভারবট থ্রেশহোল্ড নিচের দিকে ক্রস করলে তা সনাক্ত করে, যা শর্ট এন্ট্রি ট্রিগার করে। -
টাইম ফিল্টার সিস্টেম: কৌশলটি সঠিক ট্রেডিং সেশন কন্ট্রোল মেকানিজম বাস্তবায়ন করে, যা শুধুমাত্র মার্কিন নিয়মিত ট্রেডিং সময়ের (সেন্ট্রাল টাইম 08:30-15:00, সোমবার থেকে শুক্রবার) মধ্যে ট্রেড এক্সিকিউট করতে দেয়। এটি নিম্নলিখিত শর্ত সমন্বয়ের মাধ্যমে অর্জিত:
- সপ্তাহের দিন ফিল্টার:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - সময়কাল ফিল্টার: বর্তমান সময় ট্রেডিং সেশনের মধ্যে কিনা তা গণনা করা, নিশ্চিত করে যে শুধুমাত্র 08:30-15:00 সময়ের মধ্যে ট্রেড করা হয়
- সপ্তাহের দিন ফিল্টার:
-
বাধ্যতামূলক ক্লোজিং মেকানিজম: রাতারাতি ঝুঁকি এড়াতে, কৌশলটি প্রতিটি ট্রেডিং দিনের 15:00 টায় বাধ্যতামূলকভাবে সমস্ত পজিশন ক্লোজ করে। কোড বর্তমান সময় ক্লোজিং টাইমে পৌঁছেছে বা অতিক্রম করেছে কিনা তা পরীক্ষা করে ক্লোজিং কমান্ড ট্রিগার করে:
strategy.close_all(comment="Close All by 15:00 CT")। -
ভিজুয়ালাইজেশন সহায়তা: কৌশলটি ঐচ্ছিক ব্যাকগ্রাউন্ড কালারিং ফিচার সরবরাহ করে, লং পজিশন ধারণ করলে সবুজ ব্যাকগ্রাউন্ড এবং শর্ট পজিশন ধারণ করলে লাল ব্যাকগ্রাউন্ড প্রদর্শন করে, যা ট্রেডিং অবস্থার স্বজ্ঞাত ধারণা বাড়ায়।
কৌশলের সুবিধা
কৌশল কোড বিশ্লেষণ করে নিম্নলিখিত উল্লেখযোগ্য সুবিধাগুলো চিহ্নিত করা যায়:
-
ইন্ট্রাডে ট্রেডিং-এ মনোযোগ: ট্রেডিং সেশন সীমাবদ্ধকরণ এবং বাধ্যতামূলক ক্লোজিং মেকানিজমের মাধ্যমে, কৌশলটি সম্পূর্ণভাবে রাতারাতি ঝুঁকি এড়ায়, পজিশন রাতারাতি রাখার ফলে সৃষ্ট গ্যাপ ঝুঁকি এবং ওঠানামার ঝুঁকি হ্রাস করে।
-
বাজারের গতির সাথে খাপ খাওয়ানো: RSI একটি রিভার্সাল সূচক হিসেবে বাজারের ওভারবট এবং ওভারসল্ড অবস্থায় মূল্য রিভার্সালের সুযোগ কার্যকরভাবে সনাক্ত করতে পারে, বিশেষ করে ইন্ট্রাডে ট্রেডিং-এ স্বল্পমেয়াদী মূল্য ওঠানামা ধরার জন্য উপযুক্ত।
-
প্যারামিটার অ্যাডজাস্টেবিলিটি: কৌশলটি বেশ কয়েকটি কাস্টমাইজযোগ্য প্যারামিটার সরবরাহ করে, যার মধ্যে RSI পিরিয়ড দৈর্ঘ্য, ওভারবট/ওভারসল্ড থ্রেশহোল্ড ইত্যাদি অন্তর্ভুক্ত, যা ট্রেডারদের বিভিন্ন বাজার পরিবেশ এবং ব্যক্তিগত ঝুঁকি পছন্দ অনুযায়ী অপ্টিমাইজেশন করতে দেয়।
-
স্পষ্ট ভিজুয়াল ফিডব্যাক: ব্যাকগ্রাউন্ড কালারিং ফিচার পজিশন অবস্থার স্বজ্ঞাত প্রদর্শন সরবরাহ করে, যা ট্রেডারদের বর্তমান পজিশন সহজে বুঝতে সাহায্য করে।
-
কোড সহজ এবং দক্ষ: কৌশল বাস্তবায়নের যুক্তি স্পষ্ট, কোড স্ট্রাকচার সংক্ষিপ্ত, গণনার ভার কম, রিয়েল-টাইম এক্সিকিউশনের জন্য উপযুক্ত, যা সিস্টেম বিলম্ব বা কর্মক্ষমতা সমস্যা সৃষ্টি করে না।
-
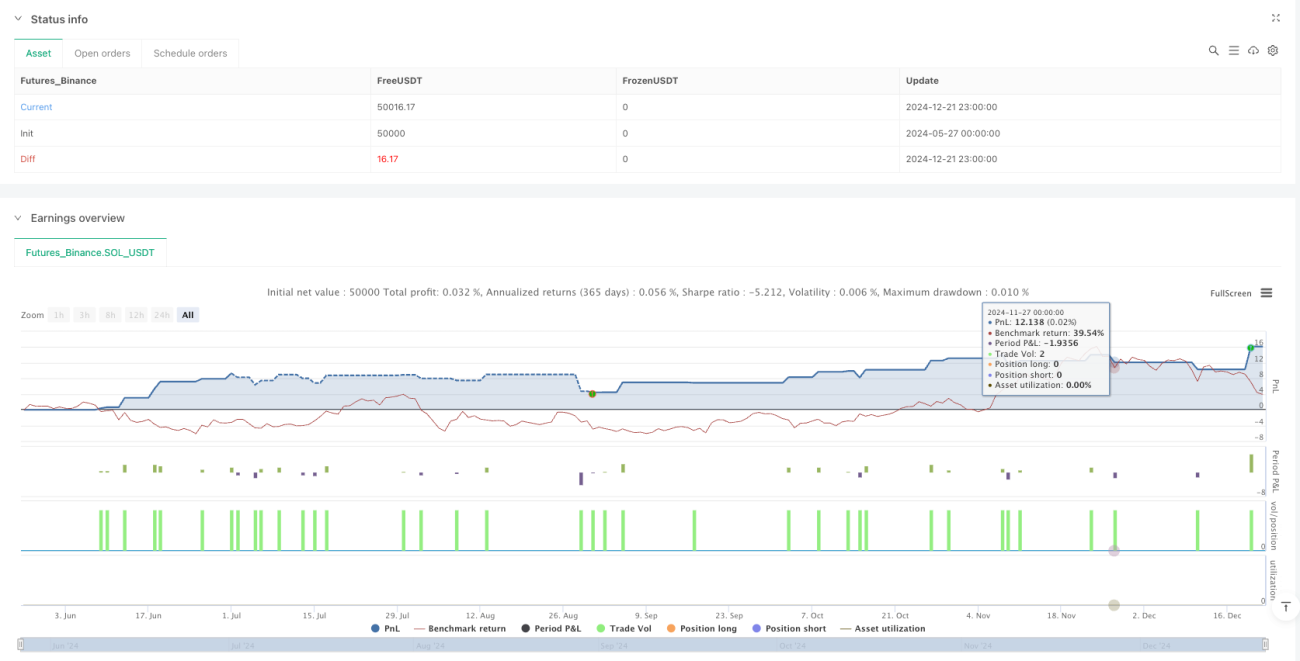
ব্যাকটেস্ট পারফরম্যান্স স্থিতিশীল: প্রদত্ত NQ 2025 জুন কন্ট্রাক্টের 30 মিনিট টাইমফ্রেমের ব্যাকটেস্ট ডেটা অনুযায়ী, কৌশলটি উচ্চ লাভ ফ্যাক্টর (4.61) এবং গৃহীত জিতের হার (57.1%) প্রদর্শন করে, সর্বোচ্চ ড্রডাউন যুক্তিসঙ্গত সীমার মধ্যে (0.22%)।
কৌশলের ঝুঁকি
এই কৌশলের বেশ কিছু সুবিধা থাকা সত্ত্বেও, নিম্নলিখিত সম্ভাব্য ঝুঁকি বিদ্যমান:
-
সিগন্যাল ফ্রিকোয়েন্সি সীমিত: ইন্ট্রাডে ট্রেডিং সেশনের মধ্যে RSI ক্রসওভার সিগন্যাল তুলনামূলকভাবে বিরল হতে পারে, বিশেষ করে যখন বাজার স্পষ্ট ট্রেন্ডে থাকে, ফলে ট্রেডিং সুযোগ কম হতে পারে এবং সামগ্রিক মুনাফা প্রভাবিত হতে পারে। সমাধান: সম্পূরক সূচক যোগ করা বা RSI প্যারামিটার সমন্বয় করে সিগন্যাল ফ্রিকোয়েন্সি বাড়ানো যায়।
-
ফলস ব্রেকআউট ঝুঁকি: RSI সূচক মিথ্যা ব্রেকআউট সিগন্যাল তৈরি করতে পারে, বিশেষ করে যখন বাজারে তীব্র ওঠানামা থাকে কিন্তু স্পষ্ট দিকনির্দেশনা থাকে না। সমাধান: ভলিউম কনফার্মেশন বা ট্রেন্ড ডিরেকশন ফিল্টারের মতো অতিরিক্ত ফিল্টার শর্ত যোগ করা যেতে পারে।
-
টাইম জোন সেটিং সংবেদনশীল: কৌশলটি সঠিক টাইম জোন সেটিং এর উপর নির্ভরশীল, ভুল টাইম জোন কনফিগারেশন ট্রেডিং সেশন ফিল্টার ফিচারকে অকার্যকর করে দিতে পারে। সমাধান: রিয়েল ট্রেডিংয়ের আগে টাইম জোন সেটিং যাচাই করে নিন, টার্গেট মার্কেট ট্রেডিং সময়ের সাথে সঠিক মিল নিশ্চিত করুন।
-
স্টপ লস মেকানিজমের অভাব: বর্তমান কৌশলে ডায়নামিক স্টপ লস ফিচার নেই, চরম বাজার পরিস্থিতিতে বড় ক্ষতির সম্মুখীন হতে পারে। সমাধান: অস্থিরতা বা ফিক্সড পয়েন্টের উপর ভিত্তি করে স্টপ লস মেকানিজম বাস্তবায়ন করে একক ট্রেডের সর্বোচ্চ ক্ষতি সীমিত করা।
-
নির্ধারিত ক্লোজিং টাইমের উপর নির্ভরশীলতা: 15:00 টায় বাধ্যতামূলক ক্লোজিংয়ের ফলে ক্লোজিংয়ের আগের সম্ভাব্য রিভার্সাল সুযোগ হারানো অথবা লাভজনক ট্রেন্ডে অকালে বেরিয়ে আসার ঝুঁকি রয়েছে। সমাধান: শেষ সময়ের ট্রেন্ড অবস্থার উপর ভিত্তি করে ক্লোজিং সিদ্ধান্ত নেওয়ার মতো আরও নমনীয় ক্লোজিং কৌশল বাস্তবায়ন করা যেতে পারে।
কৌশল অপ্টিমাইজেশন দিকনির্দেশনা
কৌশল কোডের গভীর বিশ্লেষণের উপর ভিত্তি করে, নিম্নলিখিত কিছু কার্যকর অপ্টিমাইজেশন দিকনির্দেশনা প্রদান করা হলো:
-
ডায়নামিক RSI থ্রেশহোল্ড: স্থির ওভারবট/ওভারসল্ড থ্রেশহোল্ডকে ঐতিহাসিক অস্থিরতা বা ATR (গড় ট্রু রেঞ্জ) এর উপর ভিত্তি করে ডায়নামিকভাবে সমন্বিত থ্রেশহোল্ডে পরিবর্তন করা, যা বিভিন্ন বাজার পরিবেশের ওঠানামার বৈশিষ্ট্যের সাথে খাপ খাবে। এতে উচ্চ অস্থিরতার বাজারে প্রশস্ত থ্রেশহোল্ড এবং নিম্ন অস্থিরতার বাজারে সংকীর্ণ থ্রেশহোল্ড ব্যবহার করে সিগন্যালের গুণমান উন্নত হবে।
-
ট্রেন্ড ফিল্টার যুক্ত করা: ট্রেন্ড ইন্ডিকেটর (যেমন মুভিং এভারেজ, MACD বা ADX) কে দিকনির্দেশক ফিল্টার হিসেবে অন্তর্ভুক্ত করা, শুধুমাত্র প্রধান ট্রেন্ডের দিকে পজিশন খোলা, যা রেঞ্জবাউন্ড বাজারে ঘন ঘন ট্রেডিং এবং মিথ্যা সিগন্যাল কমাবে।
-
আংশিক পজিশন ক্লোজিং লজিক বাস্তবায়ন: বর্তমান সম্পূর্ণ ক্লোজিং মেকানিজমের বিপরীতে, পর্যায়ক্রমে পজিশন ক্লোজিং কৌশল চালু করা যেতে পারে, যেমন নির্দিষ্ট মুনাফার লক্ষ্যে পৌঁছালে আংশিক পজিশন ক্লোজ করে বাকি অংশ বড় ট্রেন্ড ক্যাপচারের জন্য রাখা।
-
অস্থিরতা অনুযায়ী পজিশন সাইজিং: বাজারের অস্থিরতার (যেমন ATR) উপর ভিত্তি করে গতিশীলভাবে পজিশনের আকার সমন্বয় করা, নিম্ন অস্থিরতার বাজারে পজিশন বাড়ানো এবং উচ্চ অস্থিরতার বাজারে পজিশন কমানো, যা ঝুঁকি-রিটার্ন অনুপাত অপ্টিমাইজ করবে।
-
ভলিউম কনফার্মেশন সংযুক্ত করা: RSI সিগন্যাল জেনারেশনের পাশাপাশি ভলিউম কনফার্মেশন শর্ত যুক্ত করা, শুধুমাত্র ভলিউম সাপোর্ট থাকলে ট্রেড এক্সিকিউট করা, যা সিগন্যালের নির্ভরযোগ্যতা বাড়াবে।
-
ইন্টেলিজেন্ট স্টপ লস মেকানিজম বাস্তবায়ন: সাপোর্ট/রেজিস্ট্যান্স লেভেল বা সাম্প্রতিক ওঠানামার রেঞ্জের উপর ভিত্তি করে বুদ্ধিমান স্টপ লস মেকানিজম চালু করা, যা সাধারণ টাইম-ভিত্তিক ক্লোজিংয়ের পরিবর্তে আরও কার্যকরভাবে ঝুঁকি নিয়ন্ত্রণ করবে।
সারসংক্ষেপ
ট্রেডিং সেশনের রিলেটিভ স্ট্রেংথ ইনডেক্স ক্রসওভার ডায়নামিক স্ট্র্যাটেজি একটি মার্জিতভাবে ডিজাইন করা ইন্ট্রাডে ট্রেডিং সিস্টেম, যা RSI প্রযুক্তিগত সূচক এবং কঠোর ট্রেডিং সেশন ফিল্টারের সমন্বয়ে স্টক ইনডেক্স ফিউচার্সের জন্য দক্ষ ট্রেডিং লজিক বাস্তবায়ন করে। কৌশলের মূল সুবিধা হলো রাতারাতি ঝুঁকি এড়ানো, ইন্ট্রাডে ওভারবট/ওভারসল্ড রিভার্সাল সুযোগ ক্যাপচার করা এবং স্পষ্ট ভিজুয়াল ফিডব্যাক প্রদান। সিগন্যাল ফ্রিকোয়েন্সি সীমিত এবং ডায়নামিক স্টপ লসের অভাবের মতো সম্ভাব্য ঝুঁকি থাকলেও, ডায়নামিক RSI থ্রেশহোল্ড, ট্রেন্ড ফিল্টার এবং ভলিউম কনফার্মেশনের মতো অপ্টিমাইজেশন ব্যবস্থা বাস্তবায়নের মাধ্যমে কৌশলের দৃঢ়তা এবং লাভজনকতা উল্লেখযোগ্যভাবে বাড়ানো সম্ভব। এই কৌশলটি বিশেষভাবে সেই সব ট্রেডারদের জন্য উপযুক্ত যারা ইন্ট্রাডে ট্রেডিংয়ে আগ্রহী, রাতারাতি ঝুঁকি এড়াতে চান এবং একইসাথে স্বল্পমেয়াদী মূল্য ওঠানামার সুযোগ ক্যাপচার করতে চান।
- 1