Momentum-Breakout-Strategie

Überblick
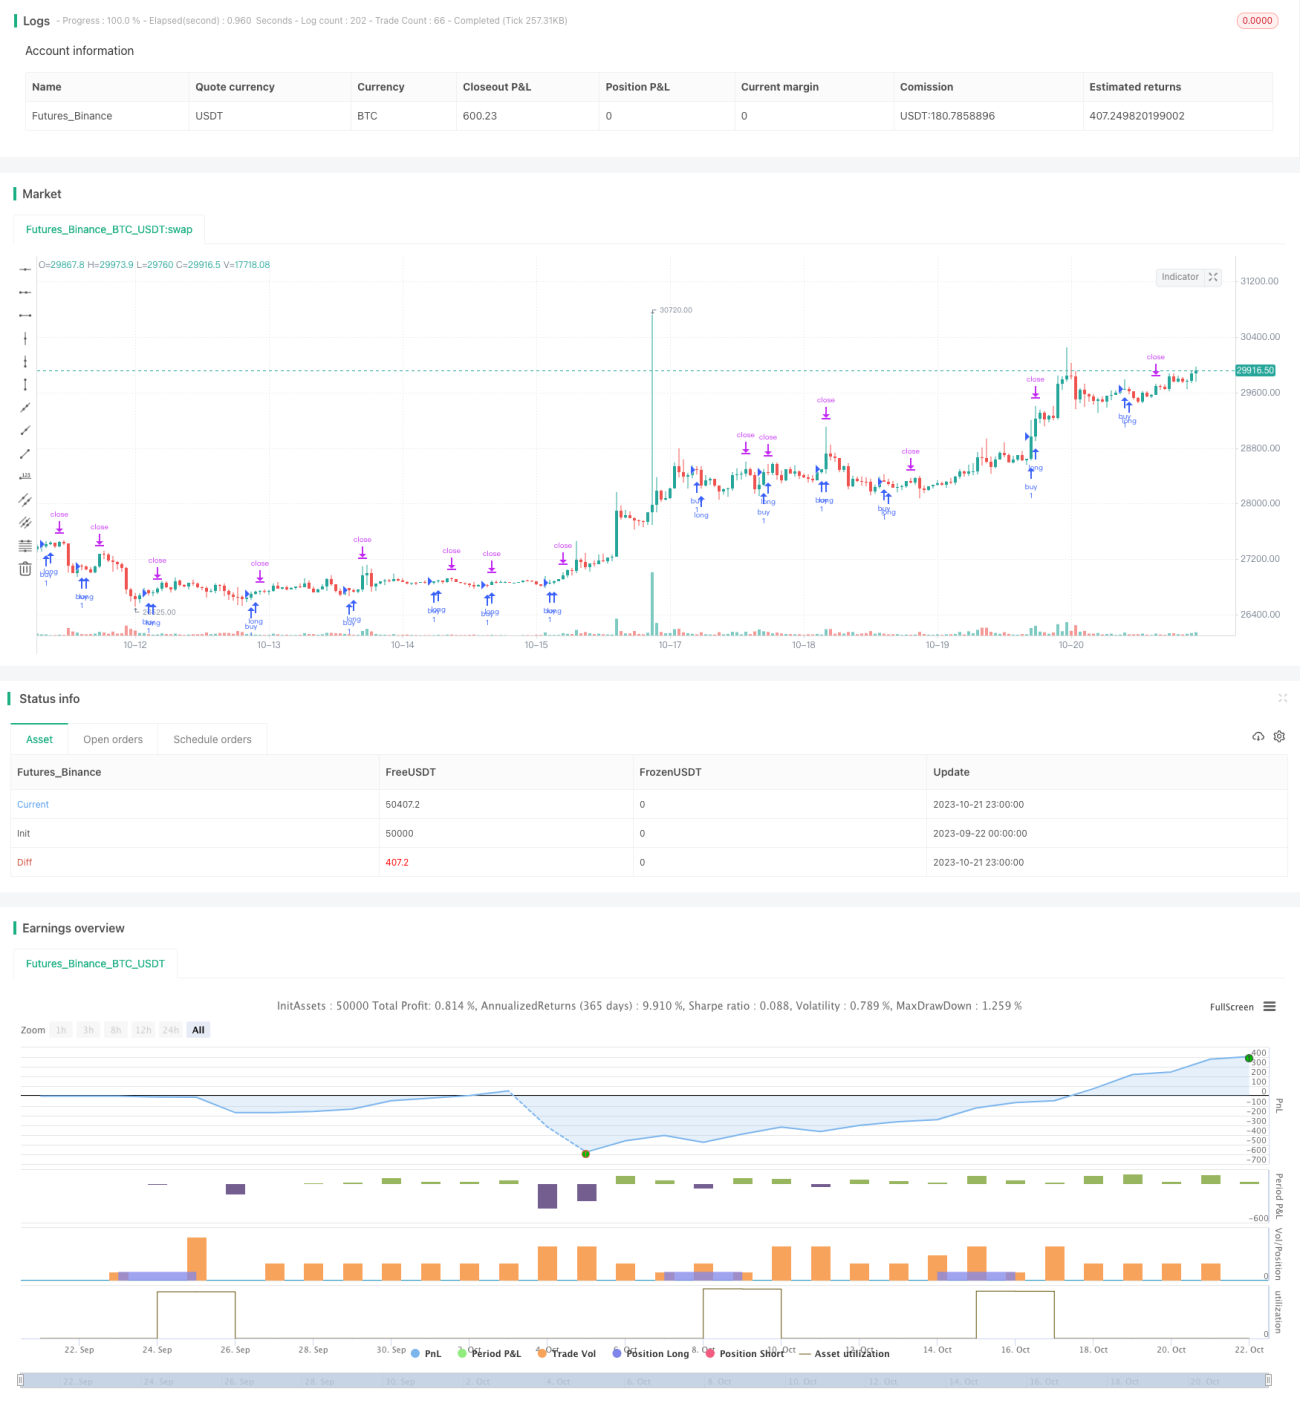
Diese Strategie ist eine Momentum-Breakout-Handelsstrategie, die auf den K- und D-Linien des Stochastic Oscillator basiert. Sie nutzt den Rückschlag der K-Linie aus dem überverkauften Bereich in den überkauften Bereich als Kaufsignal und verwendet einen Trailing-Stop-Loss zur Risikobegrenzung.
Strategieprinzip
Die Strategie besteht aus den folgenden Hauptkomponenten:
-
Indikator-Einstellungen
Verwendung der K- und D-Linien des 14-Perioden-Smoothed-Stoch Indicators basierend auf dem RSI, jeweils geglättet mit einem 3-Perioden-SMA. -
Signalerzeugung
Ein Kaufsignal wird ausgelöst, wenn die K-Linie die 20-Marke von oben durchbricht und einsteigt (d.h. K-Linie überschreitet 20 von unten). Dann wird eine Long-Position eröffnet. -
Stop-Loss-Methode
Verwendung eines Trailing-Stop-Loss mit einem festgelegten Abstand. Gleichzeitig wird der niedrigste Punkt der letzten 20 Perioden im Backtest-Zeitraum als Stop-Loss-Level gesetzt. -
Positionsberechnung
Berechnung des Punktabstands zwischen dem niedrigsten Punkt der letzten 20 Perioden im Backtest-Zeitraum und dem aktuellen Schlusskurs. Daraus wird der Wert pro Punkt basierend auf dem akzeptablen USD-Stop-Verlustbetrag und dem Punktabstand ermittelt. Schließlich wird die konkrete Positionsgröße auf Basis des Punktwerts berechnet.
Auf diese Weise nutzt die Strategie den Momentum-Breakout aus dem überkauften Bereich als Einstiegssignal, kombiniert mit präzise berechneter Positionsgröße und Trailing-Stop, um einen Momentum-Reversal-Handel umzusetzen und das Risiko effektiv zu kontrollieren.
Vorteile der Strategie
Die Strategie bietet folgende Vorteile:
- Klare Einstiegssignale, Durchbruch aus dem überverkauften Bereich mit starkem Momentum.
- Verwendung eines Trailing-Stop-Loss, flexibler Stop-Loss basierend auf der Marktbewegung.
- Präzise berechnete Positionsgröße, effektive Kontrolle des Einzelverlusts.
- Stop-Loss-Berechnung basierend auf dem Backtest-Zeitraum für genauen Stop-Loss.
- Einfache und klare Berechnungsmethode für die Positionsgröße, leicht umsetzbar.
- Einfache und klare Strategielogik, leicht verständlich und implementierbar.
- Saubere Code-Struktur, leicht lesbar und für Weiterentwicklungen geeignet.
Risiken der Strategie
Die Strategie birgt auch einige Risiken:
- Volatilitätsrisiko der Aktie selbst. Bei extremen Kursbewegungen können Stop-Losses häufiger ausgelöst werden.
- Risiko übermäßigen Handels.
- Einseitige Positionierung, keine Nutzung gegenläufiger Marktbewegungen möglich.
- Unzureichende Filterung des Marktumfelds. In Seitwärtsmärkten können Stop-Losses häufig ausgelöst werden.
Das Risikomanagement kann durch folgende Optimierungen verbessert werden:
- Parameteroptimierung, Anpassung der Einstiegsbedingungen, um zu häufigen Handel zu vermeiden.
- Einsatz von zeitlicher Streuung und gestaffeltem Positionsaufbau zur Reduzierung des einseitigen Risikos.
- Einbeziehung einer übergeordneten Trendanalyse, um Hochfrequenzhandel in ungünstigen Märkten zu vermeiden.
- Optimierung der Stop-Loss-Strategie, um zu sensible Stop-Losses zu vermeiden.
Optimierung der Strategie
Die Strategie kann in folgenden Bereichen optimiert werden:
- Optimierung der Stop-Loss-Strategie: Dynamischer Trailing-Stop-Loss, gestaffelter Stop-Loss, gleitender Stop-Loss usw., um den Stop-Loss sanfter zu gestalten.
- Einbeziehung des übergeordneten Trends: Vermeidung von Seitwärtsmärkten durch Kombination von gleitenden Durchschnitten, Kanalausbrüchen usw.
- Berücksichtigung beidseitiger Positionen: Hinzufügen von Gegenpositionen, um von Reversal-Bewegungen zu profitieren.
- Automatisierte Parameteroptimierung mittels maschinellem Lernen, um die Parameter besser an verschiedene Marktphasen anzupassen.
- Optimierung des Positionsmanagement: Feste prozentuale Anteile, feste Geldbeträge oder andere Methoden zur effizienteren Kapitalnutzung.
- Hinzufügen weiterer Filterbedingungen für qualitativ hochwertigere Handelssignale, z.B. Volumen, Bollinger-Bänder usw.
Zusammenfassung
Insgesamt handelt es sich bei dieser Strategie um eine relativ einfache Momentum-Breakout-Strategie. Sie verwendet eine vorsichtige Stop-Loss-Methode, die Einzelverluste effektiv begrenzt. Dennoch müssen Anpassungen und Optimierungen für die spezifischen Marktbedingungen vorgenommen werden, um die Parameter besser an den Markt anzupassen, ungültige Handelssignale zu filtern und eine bessere Balance zwischen Rendite und Risiko zu erreichen. Die Verbesserung der übergeordneten Trendanalyse und des Positionsmanagements sind ebenfalls wichtige Optimierungsrichtungen. Insgesamt ist die Strategie als grundlegende Momentum-Breakout-Strategie durchaus praktisch und verdient weitere Untersuchungen und Optimierungen, um sie an die Eigenschaften des jeweiligen Handelsinstruments anzupassen.
//@version=2
//descripcion:
//entrada en saturacion oscilador estocastico
//salida por trailing
strategy("MomentumBreak#1", overlay=true,calc_on_every_tick=true,
     default_qty_type=strategy.fixed,currency="USD")
//entradas y variables de indicadores
smoothK = input(3, minval=1)
smoothD = input(3, minval=1)
lengthRSI = input(14, minval=1)
lengthStoch = input(14, minval=1)
src = input(close, title="RSI Source")- 1