RSI und geglätteter RSI Strategie – Bullishes Fraktal

Überblick
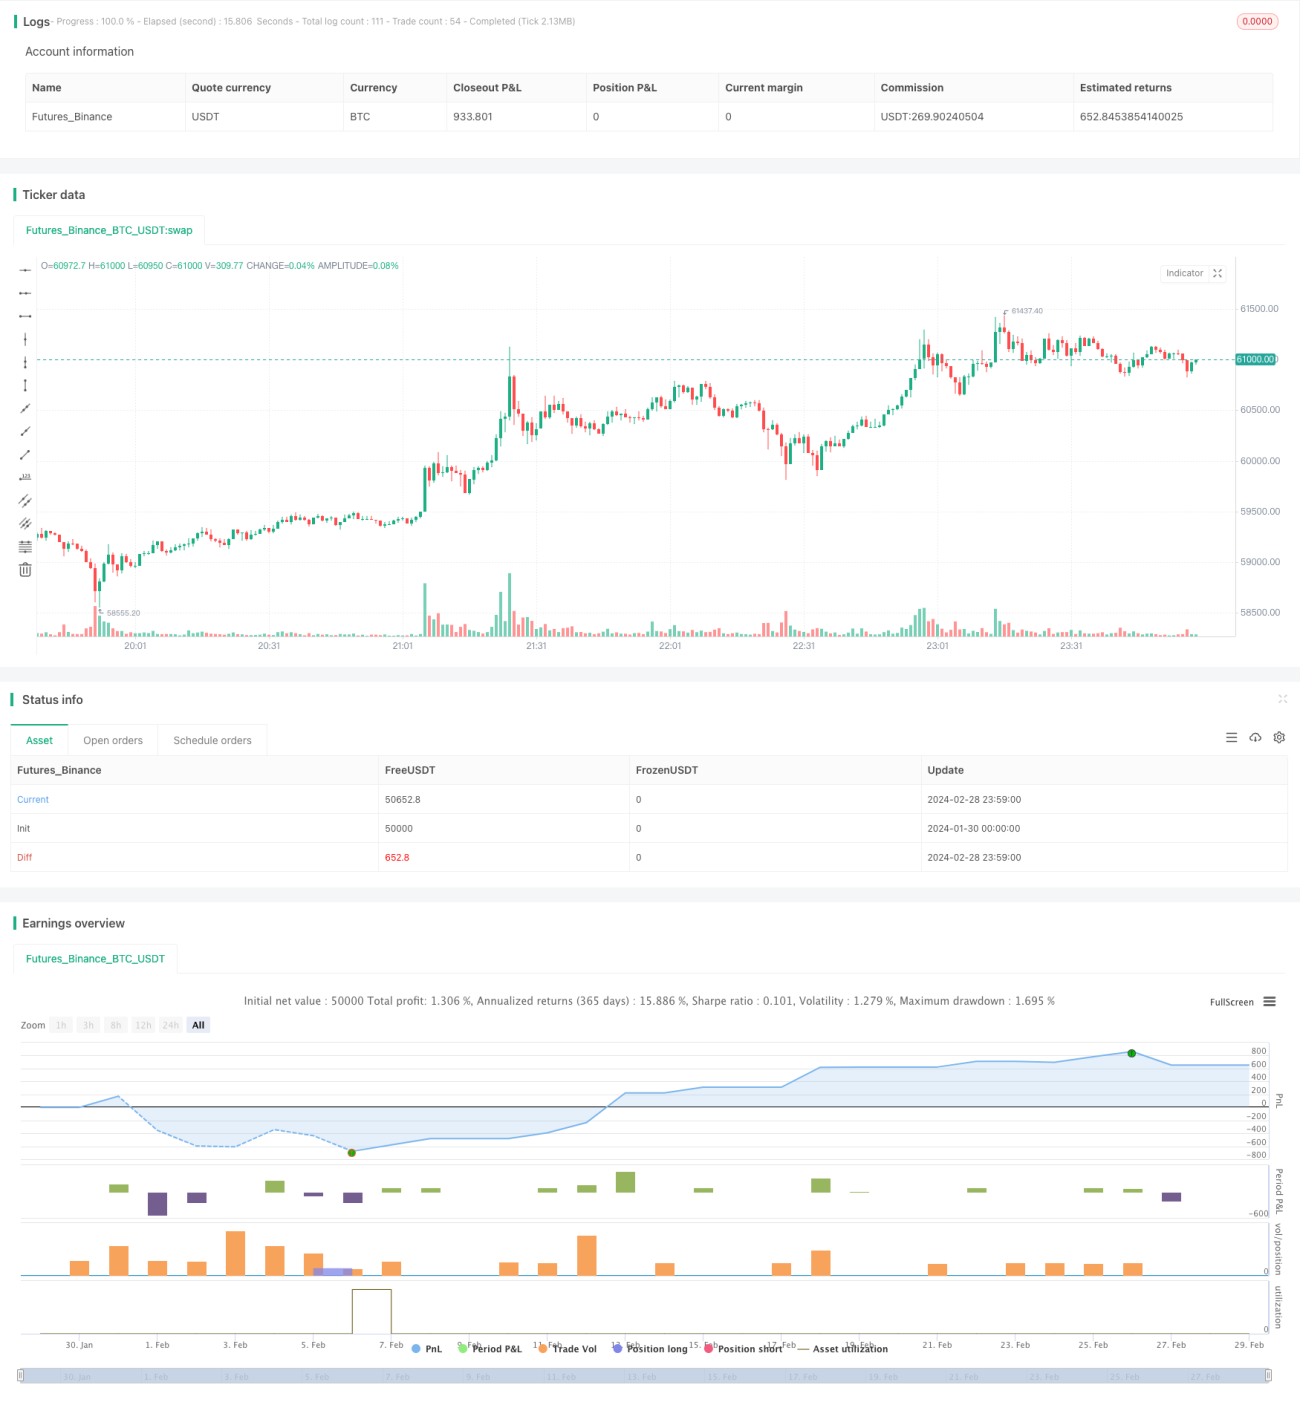
Diese Strategie kombiniert den RSI-Indikator mit einem geglätteten RSI-Indikator, um günstige Einstiegspunkte zu finden. Wenn der RSI ein neues Tief erreicht, der Preis jedoch nicht, wird dies als bullisches Divergenzsignal betrachtet. Durch die Kombination mit der Trendbewertung des geglätteten RSI kann die Effektivität der Strategie verbessert werden.
Strategieprinzip
- Berechnung des RSI-Indikators mit einem Parameter von 14 Tagen.
- Berechnung des geglätteten RSI durch doppelte WMA-Glättung.
- Prüfen, ob der RSI unter 30 liegt (überverkauft).
- Prüfen, ob der geglättete RSI unter 35 liegt (starke Richtung).
- Prüfen, ob das Tief des RSI unter 25 liegt.
- Berechnung der RSI-Divergenz: Suche nach Fällen, in denen der RSI ein neues Tief erreicht, der Preis jedoch nicht.
- Berechnung der Abwärtsperiode des geglätteten RSI (mindestens 3 Tage).
- Wenn alle obigen Bedingungen erfüllt sind, wird ein Kaufsignal generiert.
- Festlegung von Stop-Loss- und Take-Profit-Bedingungen.
Die Strategie basiert hauptsächlich auf der Umkehrcharakteristik des RSI, kombiniert mit dem geglätteten RSI zur Trendbestimmung. Sie kauft, wenn der Preis unter Druck steht und der RSI überverkauft ist. Die Position wird geschlossen, wenn Take-Profit oder Stop-Loss erreicht wird.
Analyse der Strategievorteile
- Kombination zweier RSI-Indikatoren verbessert die Strategieleistung.
- Nutzung der Umkehrungseigenschaft des RSI bietet einen gewissen Wahrscheinlichkeitsvorteil.
- Trendbestimmung durch den geglätteten RSI hilft, falsche Umkehrungen zu vermeiden.
- Vollständige Stop-Loss- und Take-Profit-Logik begrenzt das Risiko.
Risikoanalyse
- Die Wahrscheinlichkeit eines Fehlschlags der RSI-Umkehr kann nicht vollständig ausgeschlossen werden.
- Der geglättete RSI ist verzögert, sodass der beste Kaufzeitpunkt möglicherweise verpasst wird.
- Zu weit gefasste Stop-Loss-Grenzen können zu größeren Verlusten führen.
Durch Anpassung der RSI-Parameter kann der Einstiegszeitpunkt optimiert werden. Eine Verkürzung des Stop-Loss-Abstands beschleunigt die Stop-Loss-Auslösung. Die Kombination mit anderen Indikatoren zur Trendrisikobewertung reduziert die Wahrscheinlichkeit falscher Umkehrungen.
Optimierungsmöglichkeiten
- Testen der Auswirkungen des RSI-Indikators mit verschiedenen Parametern.
- Optimierung der Berechnungsmethode des geglätteten RSI zur Verbesserung der Glättungsqualität.
- Anpassung von Take-Profit und Stop-Loss zur Ermittlung des optimalen Risiko-Ertrags-Verhältnisses.
- Hinzufügen von Volumenindikatoren zur Vermeidung unzureichender Handelsaktivität.
Durch Parameteroptimierung und die Kombination weiterer Indikatoren kann die Handelseffektivität der Strategie weiter gesteigert werden.
Zusammenfassung
Die Strategie basiert insgesamt auf der Idee, die Umkehrungseigenschaft des RSI zu nutzen. Die Kombination zweier RSI-Indikatoren maximiert die Umkehrungswirkung des RSI, erhöht jedoch auch die Unsicherheit durch Indikatordivergenzen. Es handelt sich um eine typische indikatorbasierte Strategie. Durch kontinuierliches Testen und Optimieren kann die Anwendbarkeit der Indikatorparameter verbessert werden. Die Kombination mit weiteren Indikatoren zur Urteilsfindung kann Fehleinschätzungen reduzieren und die Robustheit der Strategie erhöhen.
- 1