VWAP- und RSI-Crossover-Strategie

Überblick
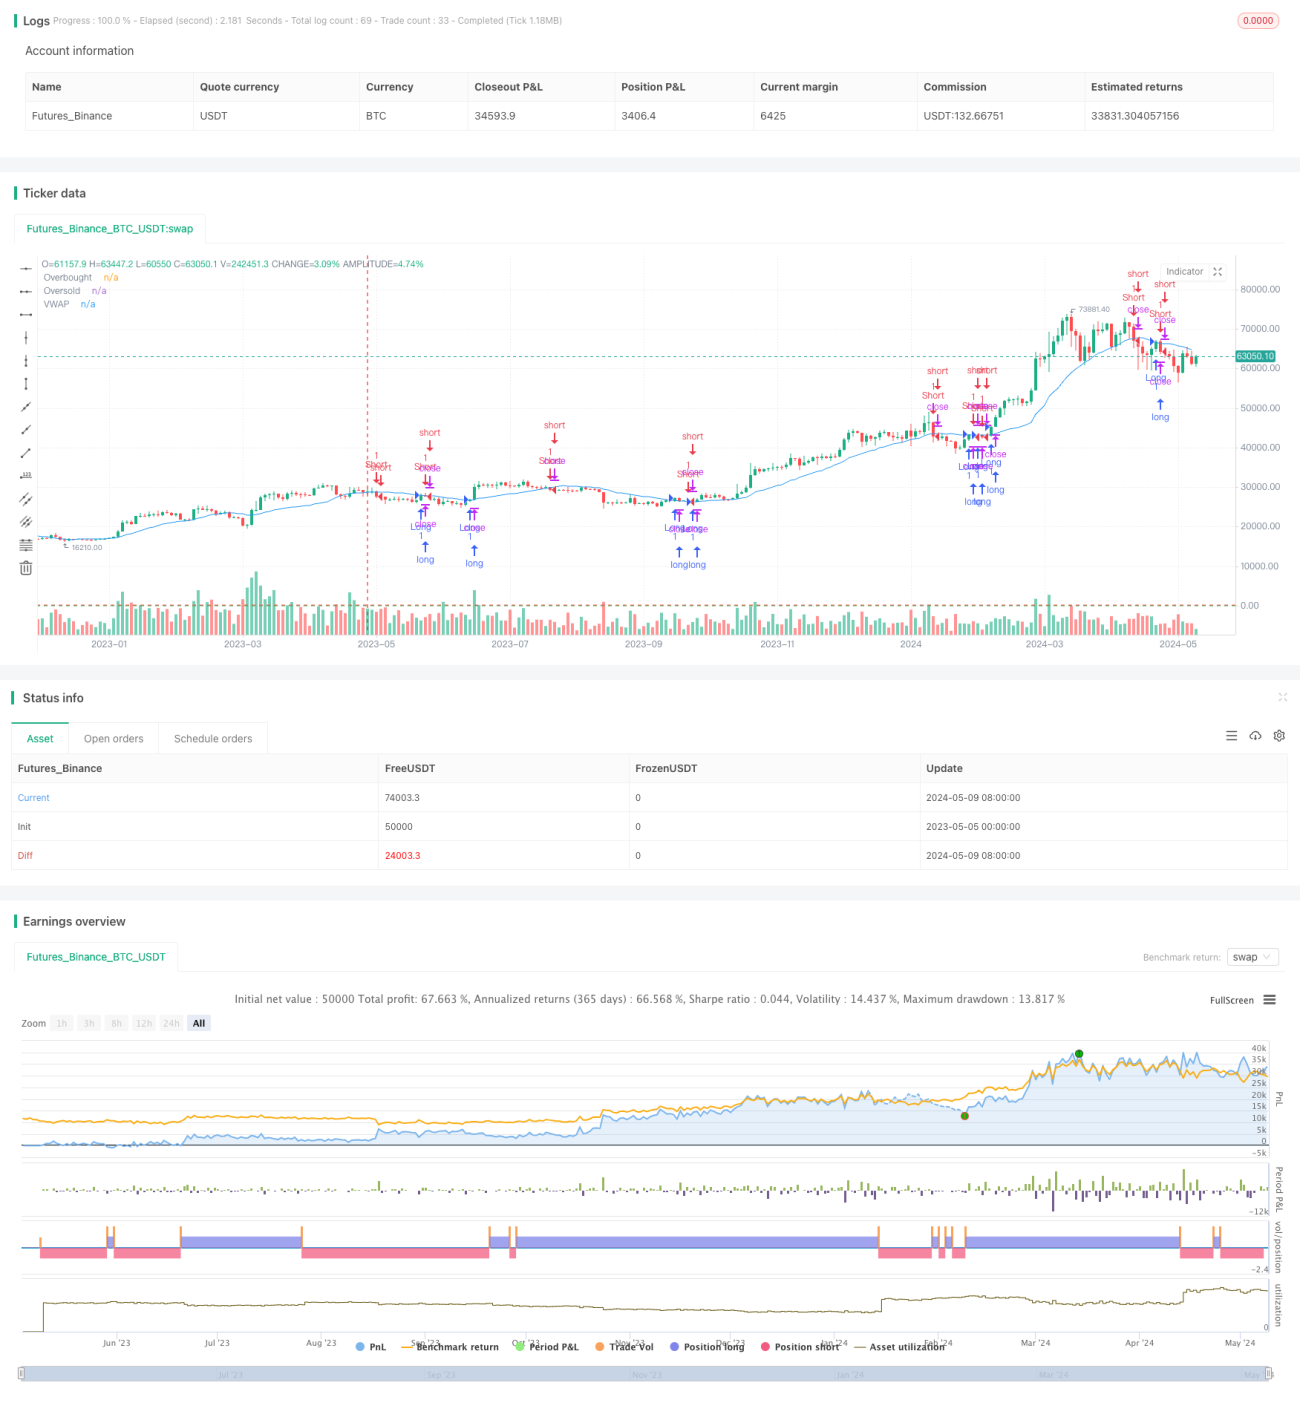
Diese Strategie basiert auf dem Schnittpunkt zweier VWAP-Linien mit unterschiedlichen Perioden und verwendet den RSI-Indikator zur Bestätigung von Handelssignalen. Ein Long-Signal wird generiert, wenn der Kurs die VWAP-Linie nach oben durchbricht und der RSI über dem überverkauften Niveau liegt. Ein Short-Signal wird generiert, wenn der Kurs die VWAP-Linie nach unten durchbricht und der RSI unter dem überkauften Niveau liegt. Die Strategie zielt darauf ab, Ausbrüche relativ zum VWAP zu identifizieren und gleichzeitig den RSI zu nutzen, um mögliche Fehlsignale herauszufiltern.
Strategieprinzip
- Berechnung des VWAP über einen bestimmten Zeitraum. Der VWAP ist der volumengewichtete Durchschnittspreis und spiegelt die durchschnittlichen Haltungskosten der Marktteilnehmer über einen bestimmten Zeitraum wider.
- Berechnung des RSI-Indikators. Der RSI misst die relative Stärke des Kurses über einen bestimmten Zeitraum und wird verwendet, um überkaufte oder überverkaufte Marktbedingungen zu identifizieren.
- Wenn der Schlusskurs die VWAP-Linie nach oben durchbricht und der RSI über dem überverkauften Niveau (Standard 30) liegt, wird ein Long-Signal generiert.
- Wenn der Schlusskurs die VWAP-Linie nach unten durchbricht und der RSI unter dem überkauften Niveau (Standard 70) liegt, wird ein Short-Signal generiert.
- Bei einer Long-Position wird diese geschlossen, wenn der Schlusskurs die VWAP-Linie nach unten durchbricht oder der RSI über dem überkauften Niveau liegt.
- Bei einer Short-Position wird diese geschlossen, wenn der Schlusskurs die VWAP-Linie nach oben durchbricht oder der RSI unter dem überverkauften Niveau liegt.
Strategievorteile
- Kombination von Kurs- und Volumeninformationen. Der VWAP berücksichtigt sowohl Kurs als auch Volumen und liefert ein umfassenderes Bild der Marktbewegung.
- Verwendung des RSI zur Bestätigung des Trends und zum Herausfiltern von Fehlsignalen. Der RSI hilft, die Zuverlässigkeit des Ausbruchs einzuschätzen und Fehlinterpretationen zu reduzieren.
- Einfach zu verstehende und umsetzbare Ausbruchsstrategie. Die Logik ist klar und für Anfänger geeignet.
- Anwendbar auf verschiedene Zeitrahmen. Durch Anpassung der Berechnungsperioden von VWAP und RSI kann die Strategie an verschiedene Handelsstile und Märkte angepasst werden.
Strategierisiken
- Die Wahl der Parameter für VWAP und RSI beeinflusst die Performance der Strategie. Ungeeignete Parametereinstellungen können zu übermäßigem Handel oder verpassten Chancen führen.
- In Märkten ohne klaren Trend oder mit geringer Volatilität kann die Strategie viele Fehlsignale erzeugen.
- Die Strategie berücksichtigt kein Risikomanagement wie Stop-Loss oder Positionsgrößensteuerung. In der Praxis müssen Risikomanagementmaßnahmen integriert werden.
- Ausbruchsstrategien können in Seitwärtsmärkten zu Verlusten führen. Wenn der Kurs um den VWAP schwankt, kann die Strategie zu häufigen, verlustreichen Trades führen.
Optimierungsmöglichkeiten
- Einführung von VWAP und RSI über mehrere Zeitrahmen. Durch Kombination verschiedener Perioden kann die Zuverlässigkeit und Robustheit der Signale verbessert werden.
- Hinzufügen von Trendbestätigungsindikatoren wie gleitenden Durchschnitten oder ADX. Nur in Richtung des klaren Trends zu handeln, erhöht die Gewinnquote und das Risiko-Ertrags-Verhältnis.
- Optimierung der Ein- und Ausstiegsregeln, z. B. durch Forderung, dass der Kurs den VWAP um einen bestimmten Prozentsatz überschreitet, oder Verwendung des ATR als Filter.
- Kombination mit anderen technischen Indikatoren wie Bollinger-Bändern oder Momentum-Indikatoren. Mehrere Indikatoren, die das Signal bestätigen, verbessern die Signalqualität.
- Integration von Risikomanagement wie Stop-Loss und dynamischer Positionsgrößensteuerung. Angemessene Stop-Losses reduzieren das Risiko einzelner Trades, dynamische Positionsanpassungen verbessern die Kapitaleffizienz.
Zusammenfassung
Die Strategie aus volumengewichtetem Durchschnittspreis und RSI-Kreuzung ist eine einfache Handelsmethode, die potenzielle Gewinne aus Ausbrüchen relativ zum VWAP erzielt. Allerdings weist sie auch Schwächen auf, wie Parameteroptimierung, schwache Performance in Seitwärtsmärkten und fehlendes Risikomanagement. Durch die Einführung einer Multi-Timeframe-Analyse, die Kombination mit anderen Indikatoren, die Optimierung der Ein-/Ausstiegsregeln und die Integration von Risikokontrollen kann die Robustheit und Praxistauglichkeit der Strategie weiter verbessert werden. Händler sollten die Strategie auf der Grundlage ihres eigenen Handelsstils und der Marktgegebenheiten anpassen und optimieren.
- 1