Multi-Indikator Dynamisches Umkehrhandelssystem: RSI- und VWAP-Kooperations-Umkehrstrategie

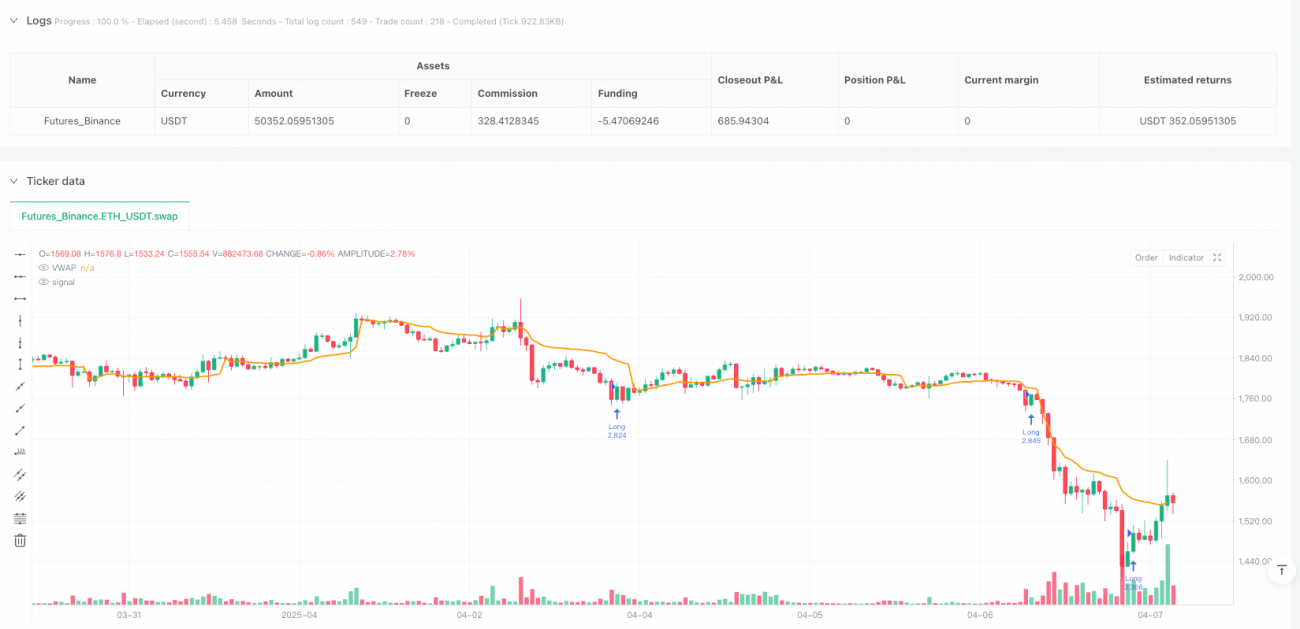
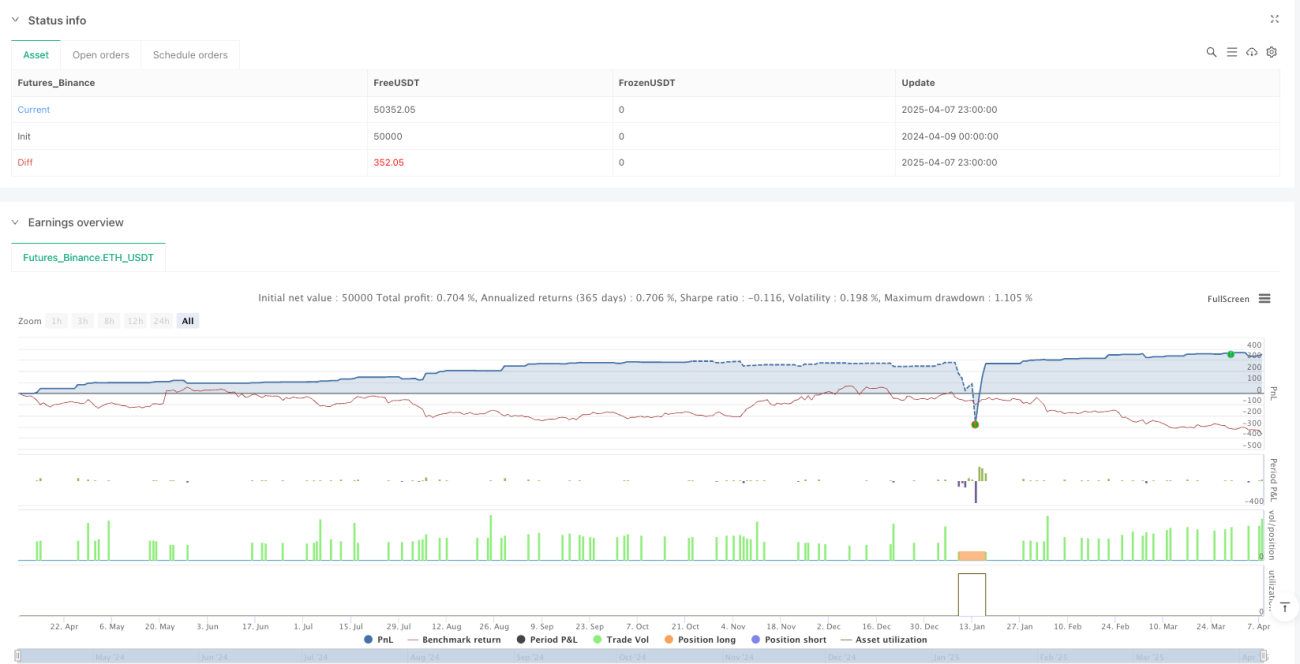
Übersicht
Die RSI-VWAP-Kooperations-Umkehrstrategie ist ein intelligentes Handelssystem, das den Relative-Stärke-Index (RSI), den volumengewichteten Durchschnittspreis (VWAP) und die Bestätigung des Preisverhaltens kombiniert. Die Strategie erkennt überkaufte/überverkaufte Marktzustände im Verhältnis zur VWAP-Position und nutzt Preisumkehrbestätigungssignale, um Long- oder Short-Positionen zu eröffnen, wenn die Marktbedingungen bestimmte Kriterien erfüllen. Die Strategie umfasst auch Risikomanagementmechanismen wie Handelsabkühlungsperioden, dynamische Stop-Loss- und Take-Profit-Level sowie trailing Stopps, um kurzfristige Umkehrchancen zu nutzen und Risiken zu kontrollieren.
Strategieprinzip
Das Kernprinzip der Strategie basiert auf dem Zusammenspiel folgender Schlüsselkomponenten:
-
RSI-Überkauft/Überverkauft-Erkennung: Der Relative-Stärke-Index (RSI) identifiziert überkaufte (RSI>72) und überverkaufte (RSI<28) Marktzustände. Wenn der RSI den überkauften Bereich nach unten oder den überverkauften Bereich nach oben durchbricht, deutet dies möglicherweise auf eine bevorstehende Marktumkehr hin.
-
VWAP-Referenzlinie: Der volumengewichtete Durchschnittspreis (VWAP) dient als wichtige Preisreferenzlinie, um zu bestätigen, ob sich der Preis in einer angemessenen Zone befindet. Die relative Position des Preises zum VWAP ist ein entscheidender Faktor für die Qualität potenzieller Umkehrsignale.
-
Bestätigung des Preisverhaltens:
- Short-Bedingungen: Der aktuelle Schlusskurs liegt unter dem vorherigen Schlusskurs (Abwärtstrend), aber immer noch über dem VWAP – deutet darauf hin, dass der Preis möglicherweise von einem hohen Niveau aus fällt.
- Long-Bedingungen: Der aktuelle Schlusskurs liegt über dem vorherigen Schlusskurs (Aufwärtstrend), aber immer noch unter dem VWAP – deutet darauf hin, dass der Preis möglicherweise von einem tiefen Niveau aus steigt.
-
Volumenfilter: Stellt sicher, dass Handelssignale nur in einem ausreichend aktiven Marktumfeld (Volumen > 500) generiert werden, um Signale bei unzureichender Liquidität zu vermeiden.
-
Abkühlungsperiode: Nach Ausführung eines Handels erzwingt das System eine Wartezeit von einer bestimmten Anzahl von Kerzen (standardmäßig 10), bevor ein erneuter Handel in derselben Richtung ausgeführt werden kann, um übermäßigen Handel in kurzer Zeit zu vermeiden.
-
Dynamische Stop-Loss/Take-Profit: Basierend auf dem ATR (Average True Range) werden Stop-Loss- und Take-Profit-Level festgelegt, die sich automatisch an die Marktvolatilität anpassen. Standardmäßig wird das 1,5-fache des ATR verwendet.
-
Trailing-Stop-Option: Bietet eine Trailing-Stop-Funktion, die Gewinne schützt, wenn sich der Kurs günstig entwickelt. Standardmäßig auf 1,5% des Kurses eingestellt.
Signalauslöselogik:
- Short-Signal: RSI durchbricht den überkauften Bereich nach unten + Volumen > Mindestschwelle + Schlusskurs unter vorherigem Schlusskurs, aber über VWAP + Abkühlungsperiode abgelaufen.
- Long-Signal: RSI durchbricht den überverkauften Bereich nach oben + Volumen > Mindestschwelle + Schlusskurs über vorherigem Schlusskurs, aber unter VWAP + Abkühlungsperiode abgelaufen.
Strategievorteile
-
Mehrfachbestätigungsmechanismus: Kombination von RSI, VWAP und Preisverhaltensbestätigung erfordert, dass mehrere Bedingungen gleichzeitig erfüllt sind, um ein Signal zu generieren, was die Wahrscheinlichkeit von Fehlsignalen effektiv reduziert.
-
Anpassung an Marktvolatilität: Dynamische Anpassung von Stop-Loss und Take-Profit über den ATR, sodass die Strategie in unterschiedlich volatilen Märkten funktioniert: weitere Stopps in volatilen Märkten, engere Stopps in ruhigen Märkten.
-
Liquiditätsfilter: Die Mindestvolumenanforderung stellt sicher, dass Geschäfte unter ausreichend liquiden Marktbedingungen stattfinden, wodurch das Slippage-Risiko reduziert wird.
-
Verhinderung von Überhandel: Die Abkühlungsperiode verhindert effektiv häufige Geschäfte in kurzer Zeit, reduziert Transaktionskosten und vermeidet wiederholte Markteintritte unter ähnlichen Bedingungen.
-
Flexibles Risikomanagement: Bietet zwei Optionen: feste Stop-Loss/Take-Profit und Trailing-Stop, sodass Händler je nach Risikobereitschaft und Marktbedingungen wählen können.
-
Bestätigung durch Preisverhalten: Neben technischen Indikatoren wird auch das Preisverhalten (Position des Schlusskurses relativ zum vorherigen Schlusskurs und zum VWAP) zur Bestätigung herangezogen, was die Signalqualität verbessert.
-
Visuelle Handelssignale: Die Strategie zeigt Handelssignale und die wichtige Referenzlinie (VWAP) direkt im Chart an, sodass Händler die Marktsituation in Echtzeit überwachen und analysieren können.
Strategierisiken
-
Risiko fehlgeschlagener Umkehrungen: Obwohl die Strategie mehrere Bedingungen verwendet, können Umkehrsignale dennoch fehlschlagen, insbesondere in starken Trendmärkten, wo sie zu konträren Geschäften führen können.
- Lösung: Erwägen Sie die Integration eines Trendfilters, um Umkehrsignale in ausgeprägten Trends zu vermeiden.
-
Parameterempfindlichkeit: Die RSI-Überkauft/Überverkauft-Schwellen (72/28) und die Abkühlungsperiode (10 Kerzen) haben erhebliche Auswirkungen auf die Strategieleistung. Ungeeignete Parameter können die Signalqualität beeinträchtigen.
- Lösung: Optimieren Sie die Parameter durch Backtests unter verschiedenen Marktbedingungen oder erwägen Sie adaptive Parameter.
-
Risiko der Stop-Loss-Einstellung: Ein Stopp von 1,5 ATR kann in manchen Fällen zu eng oder zu weit sein.
- Lösung: Passen Sie den ATR-Multiplikator an die Volatilität des jeweiligen Instruments an, oder nutzen Sie Unterstützungs-/Widerstandsniveaus für Stopps.
-
Abhängigkeit vom VWAP: VWAP ist bei Intraday-Handel oft effektiver, verliert aber auf längeren Zeiteinheiten möglicherweise an Referenzwert.
- Lösung: Verwenden Sie auf längeren Zeiteinheiten alternative Referenzlinien wie gleitende Durchschnitte oder Unterstützungs-/Widerstandszonen.
-
Feste Volumenschwelle: Die feste Volumenschwelle (500) passt möglicherweise nicht für alle Marktbedingungen und Instrumente.
- Lösung: Erwägen Sie relative Volumenindikatoren (z. B. Verhältnis des aktuellen Volumens zum Durchschnittsvolumen) anstelle einer festen Schwelle.
-
Fehlender Marktumgebungsfilter: Die Strategie könnte in bestimmten Umgebungen (z. B. hohe Volatilität oder Seitwärtsbewegung) besser funktionieren, hat aber keine explizite Erkennung der Marktumgebung.
- Lösung: Fügen Sie Indikatoren zur Marktumgebungserkennung hinzu und passen Sie Parameter je nach Zustand an oder setzen Sie den Handel vorübergehend aus.
-
Feste Kapitalverwaltung: Die Strategie verwendet einen festen Kapitalanteil (10%) für Geschäfte, ohne die Positionsgröße dynamisch an die Signalqualität oder das Marktrisiko anzupassen.
- Lösung: Implementieren Sie dynamisches Positionsmanagement, das je nach Signalstärke, Volatilität oder Risiko-Rendite-Verhältnis skaliert.
Optimierungsrichtungen
-
Adaptive Parametereinstellung: Derzeit werden feste RSI-Schwellen (72/28) und ein fester ATR-Multiplikator (1,5) verwendet. Erwägen Sie adaptive Parameter, die sich automatisch an die Marktvolatilität oder Trendstärke anpassen.
- Begründung: Optimale Überkauft/Überverkauft-Schwellen und Stopp-Niveaus können je nach Marktumfeld stark variieren; adaptive Parameter passen sich besser an Marktveränderungen an.
-
Trendfilter hinzufügen: Integrieren Sie Trendindikatoren (z. B. gleitende Durchschnitte oder ADX), um Umkehrsignale in starken Trendmärkten zu vermeiden, die wahrscheinlich fehlschlagen.
- Begründung: Umkehrstrategien funktionieren in Seitwärtsmärkten oft besser; in starken Trends erzeugen sie häufig Fehlsignale. Ein Trendfilter kann die Trefferquote deutlich verbessern.
-
Dynamisches Positionsmanagement: Passen Sie die Positionsgröße dynamisch an die Signalstärke (z. B. RSI-Abweichung), Marktvolatilität oder erwartetes Risiko-Rendite-Verhältnis an.
- Begründung: Unterschiedliche Signalqualitäten erfordern unterschiedliche Kapitalallokation; starke Signale sollten mehr Kapital erhalten, schwache Signale vorsichtiger behandelt werden.
-
Marktumgebungsklassifizierung: Implementieren Sie eine Funktion zur Erkennung der Marktumgebung (Trend, Seitwärtsbewegung, hohe Volatilität) und passen Sie Strategieparameter oder Handelslogik entsprechend an.
- Begründung: Die Strategie zeigt in unterschiedlichen Umgebungen stark unterschiedliche Ergebnisse; die Umgebungserkennung hilft, nur unter günstigen Bedingungen zu handeln und ungünstige Bedingungen zu vermeiden.
-
Optimierung des Volumenfilters: Ersetzen Sie die feste Volumenschwelle durch einen relativen Indikator, z. B. das Verhältnis des aktuellen Volumens zum durchschnittlichen Volumen der letzten N Perioden, um sich besser an verschiedene Instrumente und Zeiteinheiten anzupassen.
- Begründung: Normale Volumenniveaus variieren stark zwischen Instrumenten und Zeiteinheiten; relative Volumenindikatoren messen die Marktaktivität genauer.
-
Signalqualitätsbewertung: Entwickeln Sie ein Bewertungssystem für die Signalqualität, das mehrere Faktoren berücksichtigt (z. B. RSI-Abweichung, Abstand zum VWAP, Volumendurchbruch), und führen Sie nur hochwertige Signale aus.
- Begründung: Nicht alle Signale, die die Grundbedingungen erfüllen, sind gleich gut; ein Bewertungssystem hilft, die vielversprechendsten Handelsmöglichkeiten auszuwählen.
-
Zeitfilter: Fügen Sie einen Zeitfilter hinzu, um Handel während unruhiger Zeiten (Markteröffnung, -schluss, wichtige Veröffentlichungen) zu vermeiden.
- Begründung: In bestimmten Zeitfenstern ist das Marktverhalten unregelmäßig, technische Indikatoren können versagen; das Aussparen dieser Zeiten erhöht die Stabilität.
Zusammenfassung
Die RSI-VWAP-Kooperations-Umkehrstrategie ist ein intelligentes Handelssystem, das mehrere Indikatoren und Bestätigungsmechanismen integriert. Durch die Erkennung des Zusammenwirkens von RSI-Überkauft/Überverkauft mit dem VWAP sowie die Bestätigung durch Preisverhalten und Volumenfilter werden kurzfristige Umkehrchancen identifiziert. Die Strategie verfügt über umfassende Risikomanagementmechanismen wie dynamische ATR-Stop-Loss/Take-Profit, Trailing-Stop-Option und Handelsabkühlungsperiode, die zur Risikokontrolle und Vermeidung von Überhandel beitragen.
Obwohl die Strategie gut konzipiert ist, bestehen dennoch Risiken wie fehlgeschlagene Umkehrungen, Parameterempfindlichkeit und Anpassungsfähigkeit an das Marktumfeld. Durch die Implementierung von adaptiven Parametern, das Hinzufügen von Trendfiltern, die Optimierung des Positionsmanagements, die Marktumgebungsklassifizierung und die Entwicklung eines Signalqualitätsbewertungssystems kann die Robustheit und Rentabilität weiter gesteigert werden. Insbesondere in Seitwärtsmärkten kann die Strategie durch das Erfassen von überkauften/überverkauften Umkehrpunkten gute Gewinne erzielen, sollte jedoch in starken Trendmärkten mit Vorsicht verwendet oder vorübergehend deaktiviert werden.
Insgesamt bietet die Strategie Händlern durch die Kombination mehrerer technischer Analysetools und Risikomanagementtechniken einen strukturierten Rahmen für Marktumkehrgeschäfte und eignet sich für erfahrene Händler in geeigneten Marktumgebungen.
/*backtest
start: 2024-04-09 00:00:00
end: 2025-04-08 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("BTC/USDT Smart Long & Short (RSI + VWAP + Rejection)", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === INPUTS ===- 1