
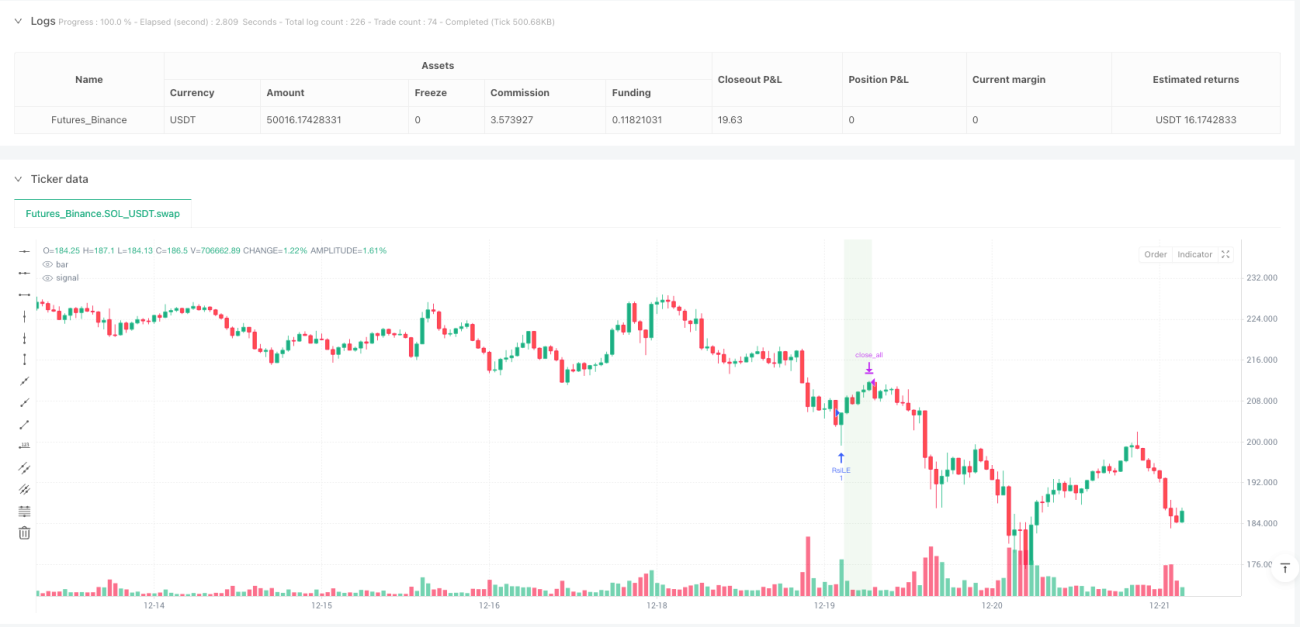
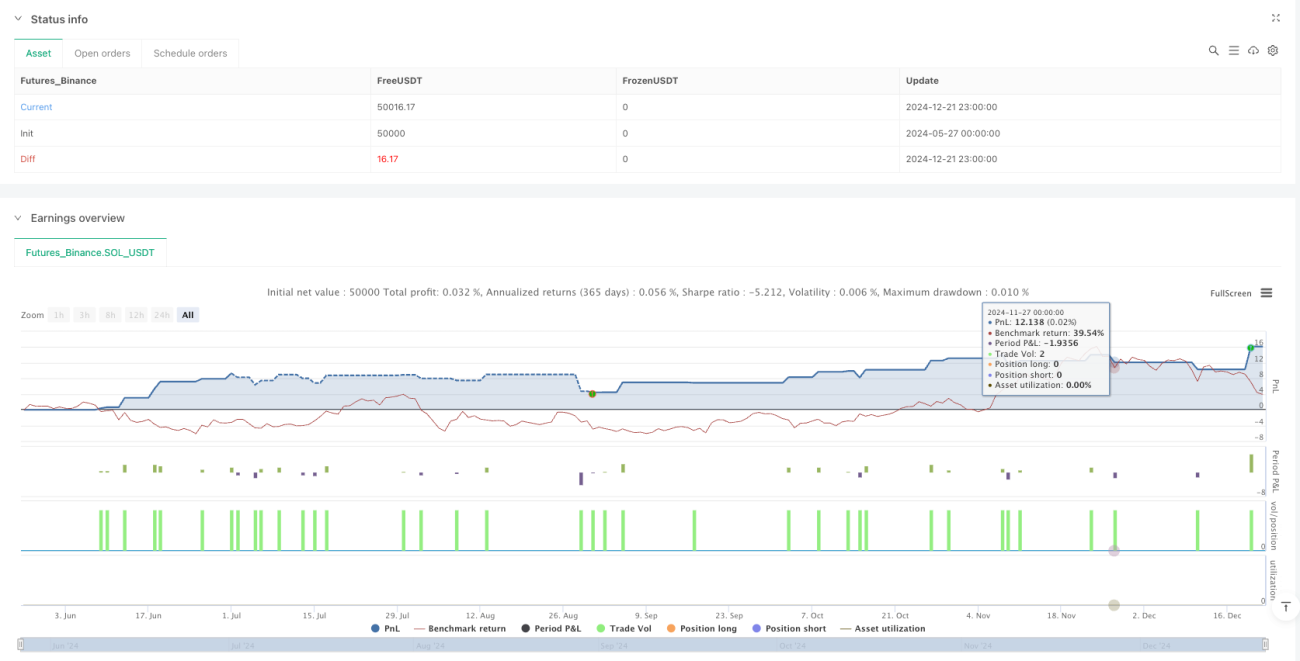
Strategieübersicht
Die dynamische Relative-Stärke-Index-Kreuzungsstrategie für Handelszeiten ist ein leichtgewichtiges Intraday-Handelssystem, das speziell für Aktienindex-Futures (wie Nasdaq NQ, S&P 500 ES, Dow Jones YM) entwickelt wurde. Die Strategie läuft auf einem 30-Minuten-Zeitrahmen-Chart und verwendet den Relative-Stärke-Index (RSI) als zentralen technischen Indikator. Sie beschränkt die Ausführung strikt auf die regulären US-Handelszeiten (08:30–15:00 Uhr Central Time, Montag bis Freitag). Wenn der RSI die überverkaufte Schwelle nach oben durchbricht, eröffnet das System automatisch eine Long-Position; wenn der RSI die überkaufte Schwelle nach unten durchbricht, eröffnet es automatisch eine Short-Position. Um das Übernachtrisiko zu vermeiden, werden alle Positionen um 15:00 Uhr Central Time (Marktschluss) automatisch glattgestellt. Die Strategie bietet zudem eine optionale Hintergrundfärbung, die den Haltezustand von Long- (grün) und Short-Positionen (rot) visuell kennzeichnet.
Funktionsweise der Strategie
Das Kernprinzip der Strategie basiert auf den dynamischen Schwankungen des Relative-Stärke-Index (RSI) und einem strengen Handelszeitfilter:
-
RSI-Signalerzeugung: Die Strategie verwendet den Standard-RSI-Indikator mit einer Standardperiode von 14 und anpassbaren überkauften (70) und überverkauften (30) Schwellen. Durch die Überwachung der Kreuzungen des RSI mit diesen Schwellen werden Einstiegssignale generiert. Der Code
ta.crossover(vrsi, overSold)erkennt den Aufwärtsdurchbruch des RSI durch die überverkaufte Schwelle und löst einen Long-Einstieg aus;ta.crossunder(vrsi, overBought)erkennt den Abwärtsdurchbruch des RSI durch die überkaufte Schwelle und löst einen Short-Einstieg aus. -
Zeitfilter-System: Die Strategie implementiert eine präzise Kontrolle der Handelszeiten und führt Trades nur während der regulären US-Handelszeiten (08:30–15:00 Uhr Central Time, Montag bis Freitag) aus. Dies wird durch folgende Bedingungskombination erreicht:
- Wochentagsfilter:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - Zeitfensterfilter: Es wird berechnet, ob die aktuelle Zeit innerhalb der Handelszeiten liegt, sodass nur zwischen 08:30 und 15:00 Uhr gehandelt wird.
- Wochentagsfilter:
-
Erzwungener Glattstellungsmechanismus: Um Übernachtrisiken zu vermeiden, werden alle Positionen an jedem Handelstag um 15:00 Uhr zwangsweise glattgestellt. Der Code überprüft, ob die aktuelle Zeit die Schlusszeit erreicht oder überschritten hat, und löst den Befehl
strategy.close_all(comment="Close All by 15:00 CT")aus. -
Visuelle Unterstützung: Die Strategie bietet eine optionale Hintergrundfärbung: grün bei Long-Positionen, rot bei Short-Positionen, was die intuitive Wahrnehmung des Handelsstatus verbessert.
Vorteile der Strategie
Bei der Analyse des Strategiecodes lassen sich folgende wesentliche Vorteile zusammenfassen:
-
Fokus auf Intraday-Handel: Durch die Begrenzung der Handelszeiten und den erzwungenen Glattstellungsmechanismus vermeidet die Strategie vollständig Übernachtrisiken und reduziert das Risiko von Gaps und Volatilität während der Nachtstunden.
-
Anpassung an den Marktrhythmus: Der RSI als Umkehrindikator erkennt effektiv Preisumkehrchancen in überkauften/überverkauften Marktphasen, ideal für kurzfristige Preisschwankungen im Intraday-Handel.
-
Anpassbare Parameter: Die Strategie bietet mehrere anpassbare Parameter wie die RSI-Periode und die überkauften/überverkauften Schwellen, sodass Händler sie an verschiedene Marktbedingungen und individuelle Risikopräferenzen anpassen können.
-
Klares visuelles Feedback: Die Hintergrundfärbung liefert eine intuitive Positionsanzeige, sodass Händler auf einen Blick den aktuellen Positionsstatus erkennen können.
-
Einfacher und effizienter Code: Die Strategielogik ist klar, der Code schlank und rechenfreundlich, was eine reibungslose Echtzeitausführung ohne Verzögerungen oder Leistungsprobleme ermöglicht.
-
Stabile Backtest-Ergebnisse: Laut Backtest-Daten des NQ-Kontrakts Juni 2025 im 30-Minuten-Zeitrahmen zeigt die Strategie einen hohen Profitfaktor (4,61) und eine akzeptable Trefferquote (57,1 %), mit einem maximalen Drawdown im vernünftigen Rahmen (0,22 %).
Risiken der Strategie
Trotz der genannten Vorteile bestehen folgende potenzielle Risiken:
-
Begrenzte Signalfrequenz: RSI-Kreuzungssignale können während der Intraday-Handelszeiten relativ selten auftreten, insbesondere in trendstarken Märkten, was zu unzureichenden Handelsmöglichkeiten führen kann. Lösung: Ergänzende Indikatoren oder eine Anpassung der RSI-Parameter könnten die Signalfrequenz moderat erhöhen.
-
Gefahr von Fehlsignalen: Der RSI kann Fehlsignale erzeugen, besonders bei turbulenten Märkten ohne klare Richtung. Lösung: Zusätzliche Bestätigungsindikatoren oder Filter (z. B. Volumenbestätigung oder Trendfilter) könnten integriert werden.
-
Empfindlichkeit gegenüber Zeitzonen: Die Strategie hängt von korrekten Zeitzoneneinstellungen ab; falsche Konfigurationen können die Handelszeitfilter unwirksam machen. Lösung: Vor dem Live-Handel die Zeitzoneneinstellungen sorgfältig prüfen und mit den Zielmarkthandelszeiten abstimmen.
-
Fehlender Stop-Loss-Mechanismus: Die aktuelle Strategie implementiert keinen dynamischen Stop-Loss, was bei extremen Marktbedingungen zu größeren Verlusten führen kann. Lösung: Ein volatilitätsbasierter oder fester Punkt-Stop-Loss zur Begrenzung maximaler Einzelverluste könnte implementiert werden.
-
Abhängigkeit von fester Schlusszeit: Das erzwungene Schließen um 15:00 Uhr kann zum Verpassen potenzieller Umkehrchancen vor Börsenschluss oder zu vorzeitigem Ausstieg bei günstigen Trends führen. Lösung: Eine flexiblere Schlussstrategie, die den Trend im späten Handel berücksichtigt, könnte erwogen werden.
Optimierungsmöglichkeiten
Basierend auf einer eingehenden Analyse des Strategiecodes ergeben sich folgende sinnvolle Optimierungsrichtungen:
-
Dynamische RSI-Schwellen: Ersetzen fester überkaufter/überverkaufter Schwellen durch volatilitätsbasierte (z. B. auf Basis des ATR) dynamisch angepasste Schwellen, um sich an unterschiedliche Marktbedingungen anzupassen. So könnten in volatilen Märkten breitere, in ruhigen Märkten engere Schwellen verwendet werden, um die Signalqualität zu verbessern.
-
Hinzufügen eines Trendfilters: Einführung von Trendindikatoren (z. B. gleitende Durchschnitte, MACD oder ADX) als Richtungsfilter, der nur in die Haupttrendrichtung handelt, um häufige Trades in Seitwärtsmärkten und Fehlsignale zu reduzieren.
-
Teilweiser Glattstellungslogik: Statt aller Positionen auf einmal könnte eine schrittweise Glattstellung implementiert werden, z. B. Teilausstieg bei Erreichen eines bestimmten Gewinnziels, um verbleibende Positionen für größere Trends zu halten.
-
Volatilitätsangepasste Positionsgröße: Dynamische Anpassung der Positionsgröße basierend auf der Marktvolatilität (z. B. ATR) – größere Positionen bei niedriger Volatilität, kleinere bei hoher Volatilität – zur Optimierung des Risiko-Ertrags-Verhältnisses.
-
Integration von Volumenbestätigung: Hinzufügen einer Volumenbestätigung zum RSI-Signal, sodass Trades nur bei unterstützendem Volumen ausgeführt werden, um die Zuverlässigkeit zu erhöhen.
-
Intelligenter Stop-Loss-Mechanismus: Einführung eines intelligenten Stop-Loss basierend auf Support-/Resistance-Zonen oder jüngsten Preisspannen, der das einfache zeitbasierte Schließen ersetzt und das Risiko effektiver kontrolliert.
Zusammenfassung
Die dynamische Relative-Stärke-Index-Kreuzungsstrategie für Handelszeiten ist ein durchdachtes Intraday-Handelssystem, das durch die Kombination des RSI-Indikators mit strengen Handelszeitfiltern eine effiziente Handelslogik für Aktienindex-Futures ermöglicht. Die Kernvorteile liegen in der Vermeidung von Übernachtrisiken, dem Erfassen von Intraday-Umkehrsignalen in überkauften/überverkauften Bereichen sowie einem klaren visuellen Feedback. Trotz potenzieller Risiken wie begrenzter Signalfrequenz und fehlendem dynamischen Stop-Loss kann durch Optimierungen wie dynamische RSI-Schwellen, Trendfilter und Volumenbestätigung die Robustheit und Rentabilität der Strategie deutlich gesteigert werden. Diese Strategie eignet sich besonders für Händler, die Intraday-Handel bevorzugen, Übernachtrisiken vermeiden und gleichzeitig kurzfristige Preisschwankungen nutzen möchten.
- 1