Utilización de los indicadores
-
TA - optimización de la reescritura de algunas de las bibliotecas de funciones de indicadores de uso común
TA 指标库
MACD 指数平滑异同平均线
KDJ 随机指标
RSI 强弱指标
ATR 平均真实波幅
OBV 能量潮
MA 移动平均线
EMA 指数平均数指标
BOLL 布林带
Alligator Alligator Indicator
CMF 蔡金货币流量指标
Highest 周期最高价
Lowest 周期最低价
Para escribir una prueba con el indicador MACD, primero vamos a abrir la etiqueta MACD en la documentación de la API para ver la descripción.
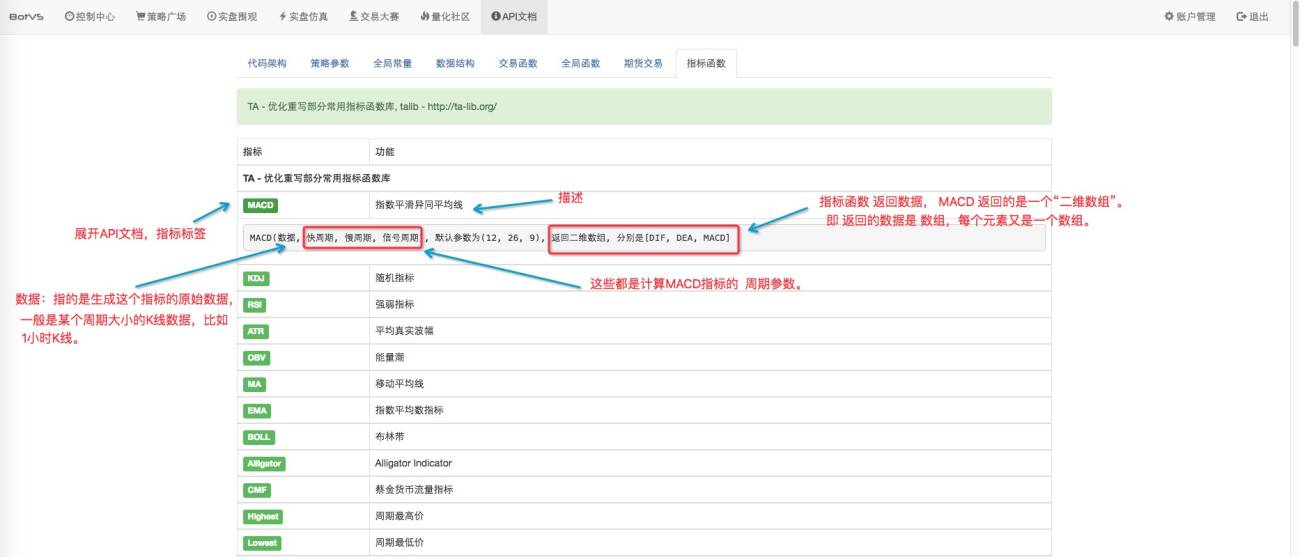
Si alguien está interesado en DIF, DEA, algoritmos de indicadores, etc., puede ir a Baidu y buscar algoritmos MACD, hay muchos recursos, interfaces envasadas que podemos usar. El código de prueba es el siguiente:
            function main(){
    var records = null;
    var macd = null;
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
                                            // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
        macd = TA.MACD(records);   // 不加参数的话,使用的是默认参数  12, 26, 9
        Log("macd[0]", macd[0]);   // DIF
        Log("macd[1]", macd[1]);   // DEA
        Log("macd[2]", macd[2]);   // MACD
        Log("macd[0]长度", macd[0].length);   // DIF 长度
        Log("macd[1]长度", macd[1].length);   // DEA 长度
        Log("macd[2]长度", macd[2].length);   // MACD 长度
        Log("records 长度:", records.length);  // 显示一下 records 的长度。
        Sleep(1000 * 60 * 5);
    }
}
Resultados de las pruebas del disco analógico:
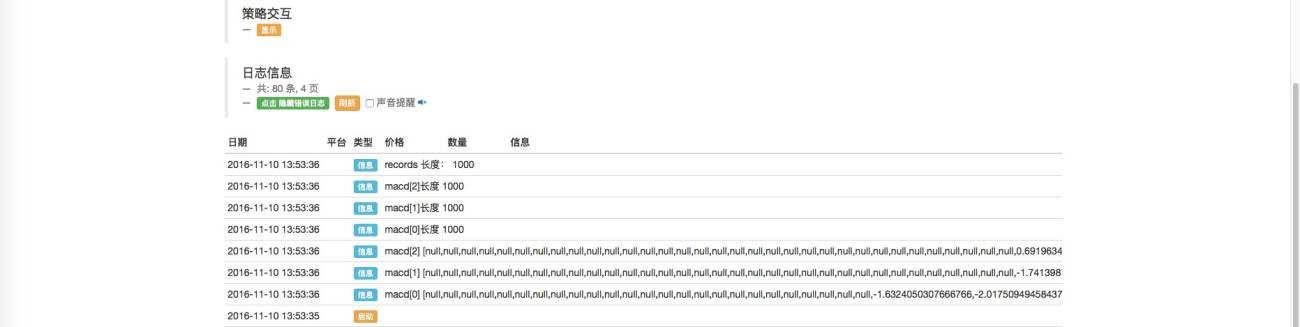
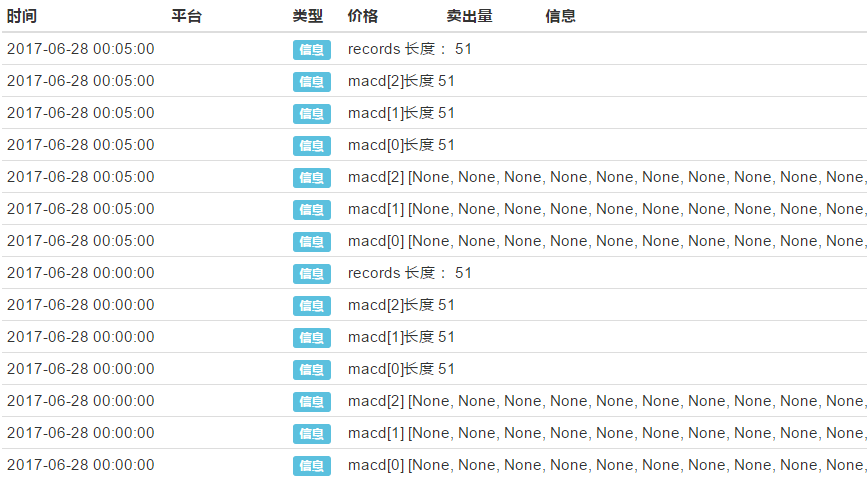
Como se puede ver, los indicadores calculados son todos nulos al principio, y los datos posteriores comienzan con valores específicos, esto se debe a que el ciclo de cálculo establecido por los parámetros del indicador no se puede calcular hasta que la cantidad de datos no satisfaga este ciclo.
Por lo tanto, antes de usar el indicador, primero debe conocer la descripción del indicador y juzgar la longitud de los datos de la línea K para calcular el indicador en el programa. Para evitar calcular valores no válidos si la longitud es insuficiente y usar valores no válidos puede causar errores en el programa.
A continuación mostramos los indicadores calculados a través de la interfaz gráfica, y comparamos con el gráfico de disco real de la bolsa (el disco real selecciona OKCoin), primero ve el código:
            var ChartCfg = {
tooltip: {xDateFormat: '%Y-%m-%d %H:%M:%S, %A'},
    chart: { zoomType:'x',panning:true },//图表类型
    title: { text: "K-macd"}, //标题
    rangeSelector: {
            buttons:  [{type: 'hour',count: 1, text: '1h'}, {type: 'hour',count: 3, text: '3h'}, {type: 'hour', count: 8, text: '8h'}, {type: 'all',text: 'All'}],
            selected: 0,
            inputEnabled: false
        },
    subtitle: {text: "测试macd"},//副标题
    xAxis:{type: 'datetime'},
    yAxis: [{
            title: {text: 'K线'},//标题
            style: {color: '#4572A7'},//样式
            opposite: false  //生成右边Y轴
        },
       {
            title:{text: "macd"},
            opposite: true  //生成右边Y轴  ceshi
       }
    ],
    series: [//系列
        {type:'candlestick',yAxis:0,name:'K',id:'KLine',data:[]},
        {name:"DIF",type:'spline',yAxis:1,data:[]},
        {name:"DEA",type:'spline',yAxis:1,data:[]},
        {name:"MACD量柱",type:'spline',yAxis:1,data:[]},
        ]
};
function main(){
    var records = null;
    var macd = null;
    var perRecords = _C(exchange.GetRecords);
    var perRecordTime = perRecords[perRecords.length - 1].Time;
    var chart_obj = Chart(ChartCfg); // 初始化图表
    chart_obj.reset();
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
        if(!records && records.length < 26 ){
            continue;
        }
        macd = TA.MACD(records, 12, 26, 9);   // 不加参数的话,使用的是默认参数  12, 26, 9
        if(records[records.length - 1].Time !== perRecordTime){                                    // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
            //先更新,再添加K线
            chart_obj.add(0, [records[records.length - 2].Time, records[records.length - 2].Open, records[records.length - 2].High, records[records.length - 2].Low, records[records.length - 2].Close], -1);   // 跟新刚完成的bar。
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close]);       // 添加新出现的bar
            //先更新,添加指标线
            chart_obj.add(1, [records[records.length - 2].Time, macd[0][records.length - 2]], -1);   // 更新
            chart_obj.add(1, [records[records.length - 1].Time, macd[0][records.length - 1]]);

            chart_obj.add(2, [records[records.length - 2].Time, macd[1][records.length - 2]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, macd[1][records.length - 1]]);

            chart_obj.add(3, [records[records.length - 2].Time, macd[2][records.length - 2]], -1);   // 更新
            chart_obj.add(3, [records[records.length - 1].Time, macd[2][records.length - 1]]);

            perRecordTime = records[records.length - 1].Time;
        }else{
            //只更新当前的bar 和 线
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close], -1);
            chart_obj.add(1, [records[records.length - 1].Time, macd[0][records.length - 1]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, macd[1][records.length - 1]], -1);   // 更新
            chart_obj.add(3, [records[records.length - 1].Time, macd[2][records.length - 1]], -1);   // 更新
        }
        chart_obj.update(ChartCfg);
        Sleep(1000);
    }
}
El parámetro de ciclo de la línea K en la interfaz del robot está configurado en 1 minuto, ya que se necesita un período de tiempo para ver el efecto, por lo que se elige un ciclo un poco menor.
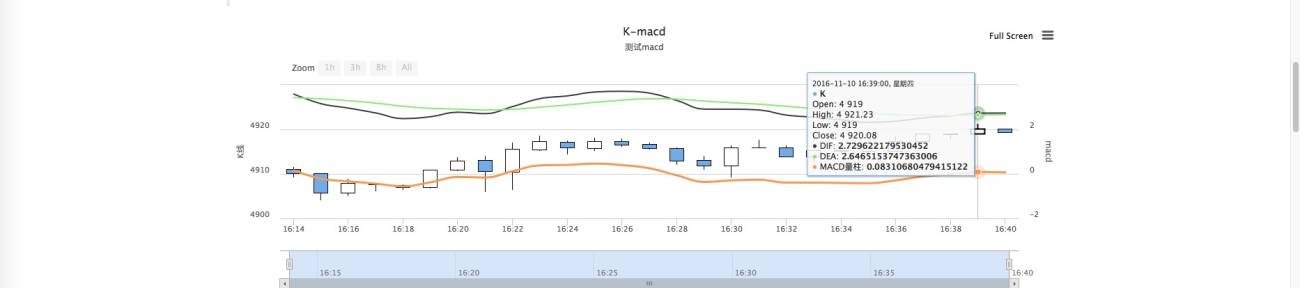
El DIF calculado es de alrededor de 2.729 y el DEA es de alrededor de 2.646 columnas del MACD es de aproximadamente 0.0831
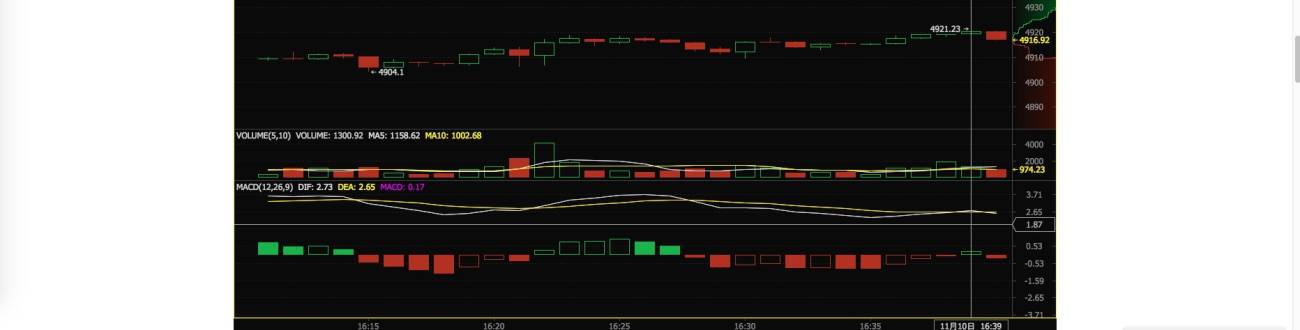
El gráfico de operaciones de la bolsa real OKCoin muestra un DIF de 2.73, un DEA de 2.65, un MACD de 0.17
Como se puede ver, las diferencias entre los dos primeros DIF y DEA son muy pequeñas, OKCoin ha hecho un cuadrado y un cuadrado, y el MACD es el doble, porque OKCoin es calculado así:
(DIF-DEA) * 2, por lo general es DIF-DEA = 2.729 - 2.646 = 0.083, y si lo multiplicamos por 2 es 0.166 aproximadamente igual a 0.17.
El uso de otros indicadores es básicamente similar.
-
talib - http://ta-lib.org/
Además de los indicadores usados por la biblioteca TA, hay muchos más en la biblioteca talib.
Por ejemplo, si intentamos usar el indicador talib.STOCHRSI, veamos la descripción de la API:
            STOCHRSI	Stochastic Relative Strength Index
STOCHRSI(Records[Close],Time Period = 14,Fast-K Period = 5,Fast-D Period = 3,Fast-D MA = 0) = [Array(outFastK),Array(outFastD)]
Como se puede ver, la configuración de los parámetros es talib.STOCHRSI ((records, 14, 14, 3, 3); básicamente es un código similar al MACD de la parte superior, con algunos cambios, echa un vistazo.
            var ChartCfg = {
tooltip: {xDateFormat: '%Y-%m-%d %H:%M:%S, %A'},
    chart: { zoomType:'x',panning:true },//图表类型
    title: { text: "stochrsi"}, //标题
    rangeSelector: {
            buttons:  [{type: 'hour',count: 1, text: '1h'}, {type: 'hour',count: 3, text: '3h'}, {type: 'hour', count: 8, text: '8h'}, {type: 'all',text: 'All'}],
            selected: 0,
            inputEnabled: false
        },
    subtitle: {text: "测试stochrsi"},//副标题
    xAxis:{type: 'datetime'},
    yAxis: [{
            title: {text: 'K线'},//标题
            style: {color: '#4572A7'},//样式
            opposite: false  //生成右边Y轴
        },
       {
            title:{text: "K-D"},
            opposite: true  //生成右边Y轴  ceshi
       }
    ],
    series: [//系列
        {type:'candlestick',yAxis:0,name:'K',id:'KLine',data:[]},
        {name:"K",type:'line',yAxis:1,data:[]},
        {name:"D",type:'line',yAxis:1,data:[]},
        ]
};
function main(){
    var records = null;
    //var macd = null;
    var stochrsi = null;
    var perRecords = _C(exchange.GetRecords);
    var perRecordTime = perRecords[perRecords.length - 1].Time;
    var chart_obj = Chart(ChartCfg); // 初始化图表
    chart_obj.reset();
    while(true){
        records = _C(exchange.GetRecords);  // 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
        if(!records && records.length < 26 ){
            continue;
        }
        //macd = TA.MACD(records, 12, 26, 9);   // 不加参数的话,使用的是默认参数  12, 26, 9
        stochrsi = talib.STOCHRSI(records, 14, 5, 3, 0);
        if(records[records.length - 1].Time !== perRecordTime){                                    // _C 详见 https://www.fmz.com/bbs-topic/320  问题7。
            //添加K线
            chart_obj.add(0, [records[records.length - 2].Time, records[records.length - 2].Open, records[records.length - 2].High, records[records.length - 2].Low, records[records.length - 2].Close], -1);   // 跟新刚完成的bar。
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close]);       // 添加新出现的bar
            //添加指标线
            chart_obj.add(1, [records[records.length - 2].Time, stochrsi[0][records.length - 2]], -1);   // 更新
            chart_obj.add(1, [records[records.length - 1].Time, stochrsi[0][records.length - 1]]);

            chart_obj.add(2, [records[records.length - 2].Time, stochrsi[1][records.length - 2]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, stochrsi[1][records.length - 1]]);

            perRecordTime = records[records.length - 1].Time;
        }else{
            //只更新当前的bar 和 线
            chart_obj.add(0, [records[records.length - 1].Time, records[records.length - 1].Open, records[records.length - 1].High, records[records.length - 1].Low, records[records.length - 1].Close], -1);
            chart_obj.add(1, [records[records.length - 1].Time, stochrsi[0][records.length - 1]], -1);   // 更新
            chart_obj.add(2, [records[records.length - 1].Time, stochrsi[1][records.length - 1]], -1);   // 更新
        }
        chart_obj.update(ChartCfg);
        LogStatus("倒数第一组数据:", stochrsi[0][stochrsi[0].length - 1], stochrsi[1][stochrsi[1].length - 1], "    倒数第二组数据:", stochrsi[0][stochrsi[0].length - 2], stochrsi[1][stochrsi[1].length - 2]);
        Sleep(1000);
    }
}
BOSS dice que tal vez el algoritmo de implementación de la biblioteca de talib no sea el mismo que el de OKCoin. Busqué en la web y solo encontré un poco de información, así que apareció otro post:
Comprensión de los indicadores STOCHRSI
Bueno, ahora que todos pueden ver cómo se escriben los indicadores, este que escribo no está optimizado, es muy poco eficiente, funciona muy lentamente, y es un derecho de aprender.

您说“最后一根 K 线需要先更新再添加,因为最后一根 K 线是一直在变动的,只有当新的 K 线生成以后,前一根 K 线才是确定的。”
我不是很理解,通过 GetRecords() 获得的 K 线数据难道不是确定的吗?records[length -1] 代表的是当前时间戳下的 K 线数据,直接画到图表中即可,等有了新的时间戳的 K 线数据,再添加到图表的最后一个元素即可,不是吗?望不吝赐教。

GetRecords() 获取的 K线数据 除了 倒数第一根 ,其余是确定的(因为周期已经完成),倒数第一根 不确定是因为 周期没有走完,Close 一直在变动。比如 日K 线, 当前的日K 线柱,在今天没有过完的时候, 谁也不知道 今天最终会多少价格 收盘。
嗯,我之前理解的误区在于 K 线的时间戳上。调试下来后发现 BotVS 的机制是这样的,以您说的日 K 线为例:
如果我要获取 3月1日 这一天的 K 线数据,调用 GetRecords(D1) 会返回很多条记录,但它们的时间戳都是一样的,都是2018-03-01 00:00:00。
也就是说,即使我在 3月1日 10点 调用了 GetRecords(D1),获取到的 K 线时间戳,依然是 2018-03-01 00:00:00。所以才有了您说的最后一根是会不确定的,直到有了新的时间戳,即 2018-03-02 00:00:00,则 3月1日这一天的时间戳便确定了。
我此前理解的误区在于,我以为我在 3月1日 1点、2点、3点调用后返回的时间是不同的,即 2018-03-01 01:00:00、2018-03-01 02:00:00、2018-03-01 03:00:00。

请问有没有关于 TA.ATR(records, 14) 更详细的说明,我在BotVS的API文档,视频以及完全使用手册中都没有找到。在我调用 TA.ATR(records, 14) 时(参数为30分钟k线),返回的是一个长度为 177 的数组。请问这个数组的含义是什么?
举例 传入的records 为 日K线, 计算出的 ATR 就是 一个 数组, 这个数组的 倒数第一个元素 就是 当天的(日K线 最后一根的日期)ATR 指标。 依次类推 30分钟 K线 , 15分钟K线。 您算出的 177 的数组 就是 177 个K线周期 ,对应每个 K线Bar 的 ATR指标。
不好意思,我还是不太明白,我的意思是,如果调用这个函数,那么返回数据的长度是交易所给定的吗?我发现不同时刻调用这个函数,即使参数相同,返回数据的长度也可能不同。
这个 指标函数 返回多少 数据 是和 K线数据 也就是 records 对应的, 你传入的 records 数组 长度是多少 , 算出来的 长度 就是多少。
这个我明白,TA.ATR()实质就是对传入的records进行了一个数学运算。是我之前没有表达清楚,我想问的是用函数exchange.GetRecords() 获取k线数据时,返回的长度是由交易所决定的吗?
好的,非常感谢您的回答。最后再确认一下,var a = TA.ATR(records, 14), a[a.length-1] 这个表示的是最近k线数据的ATR吧?
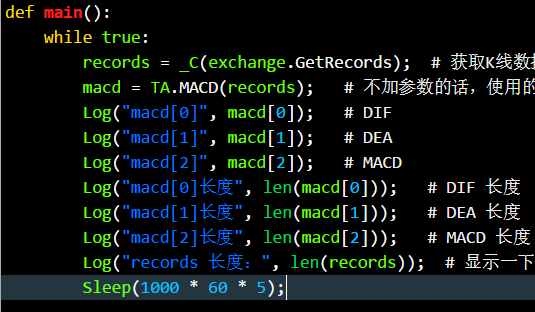

python版本
def main():
while true:
records = _C(exchange.GetRecords); # 获取K线数据 ,默认为策略界面设置的K线周期, _C 是一个容错的内置函数。
macd = TA.MACD(records); # 不加参数的话,使用的是默认参数 12, 26, 9
Log("macd[0]", macd[0]); # DIF
Log("macd[1]", macd[1]); # DEA
Log("macd[2]", macd[2]); # MACD
Log("macd[0]长度", len(macd[0])); # DIF 长度
Log("macd[1]长度", len(macd[1])); # DEA 长度
Log("macd[2]长度", len(macd[2])); # MACD 长度
Log("records 长度:", len(records)); # 显示一下 records 的长度。
Sleep(1000 * 60 * 5);
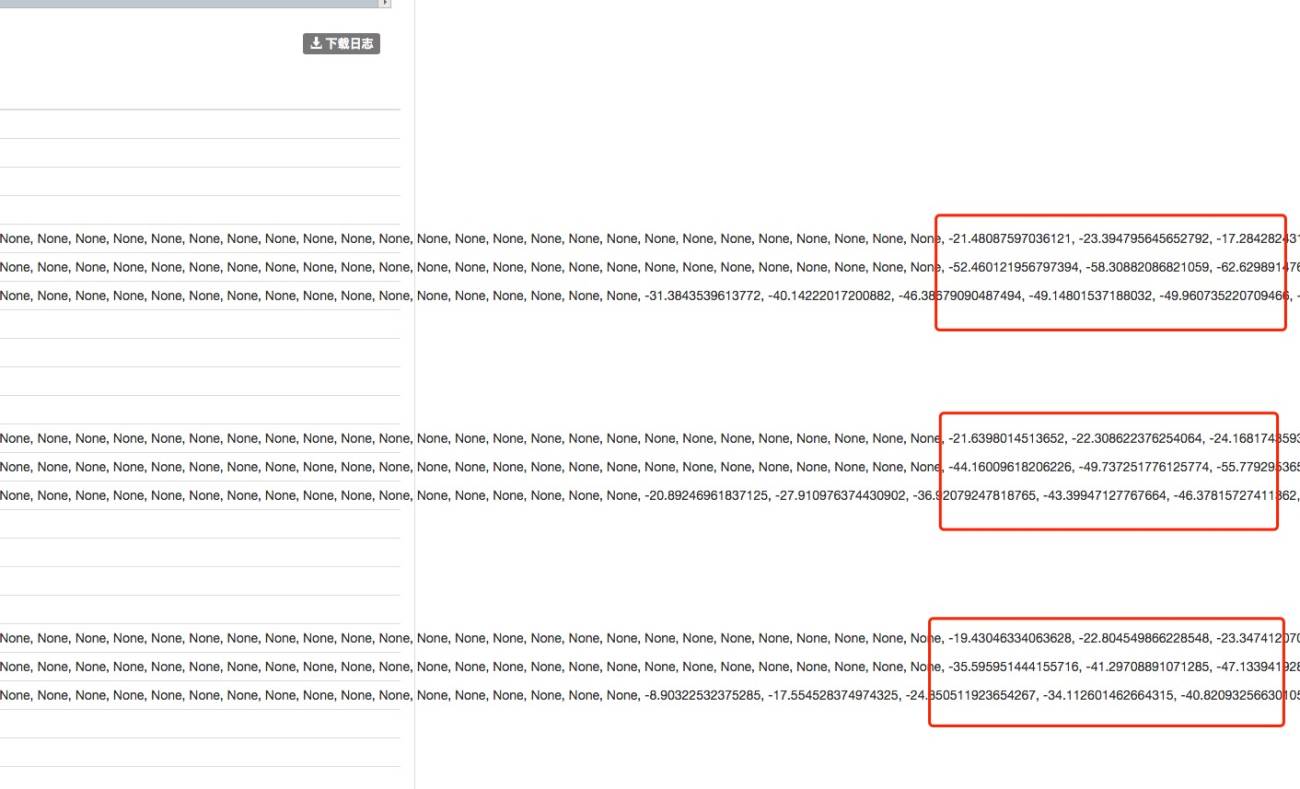
这个例子挺好, 就是在实际使用中 ,最新的指标数据都是在数组 最后的, 就是 索引 -1 的元素。前边不满足周期要求 计算出的数据都是 None,
后面才有 有效数据,如图:
- 1