Estrategia de trading con promedio del oscilador estocástico

Resumen
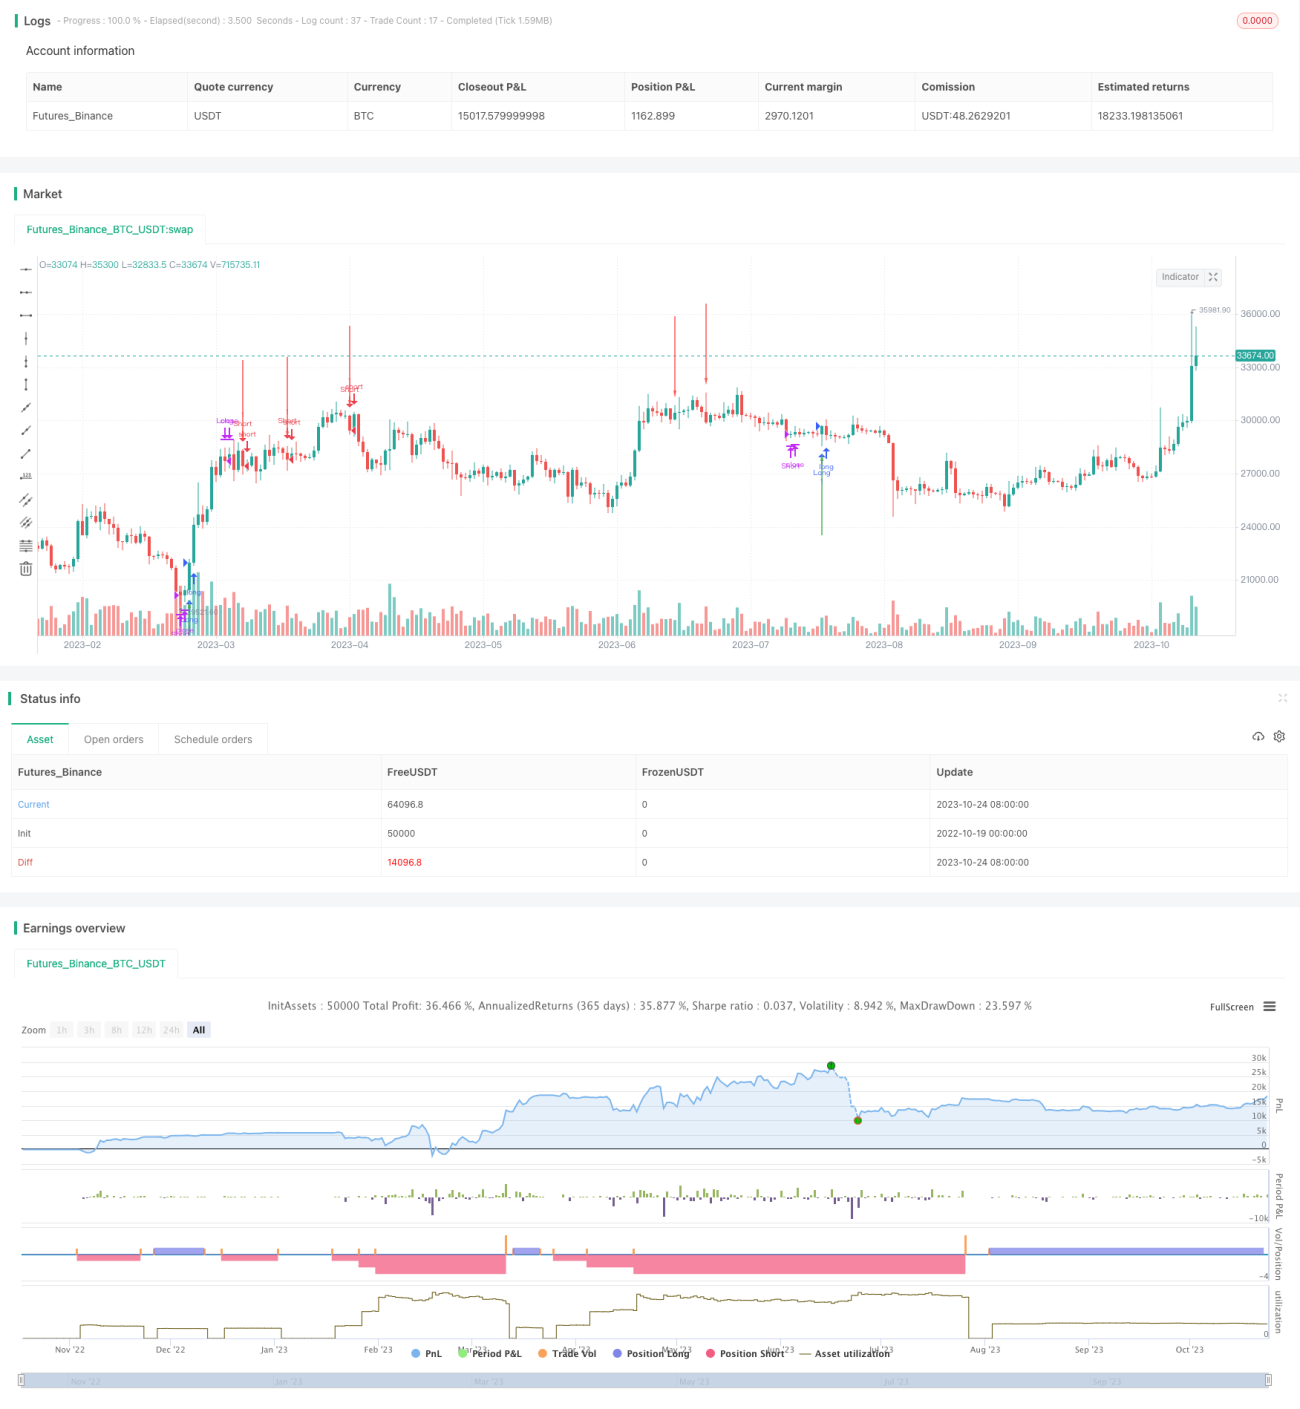
Esta estrategia se basa en el indicador estocástico promedio para generar señales de trading y pertenece a una estrategia de seguimiento de tendencia. Calcula las medias móviles de %K y %D del estocástico promedio, y cuando se produce un cruce alcista (golden cross) se toma una posición larga, y cuando se produce un cruce bajista (death cross) se toma una posición corta, lo que la convierte en una estrategia típica de seguimiento de tendencia.
Principio de la estrategia
-
Se calculan los valores de %K y %D del estocástico promedio. %K es la media móvil del valor estocástico calculado a partir del precio de cierre en un período determinado, reflejando la posición relativa del precio actual respecto al máximo y mínimo de dicho período. %D es la media móvil de %K y se utiliza para confirmar la tendencia.
-
Se aplica una media móvil exponencial (EMA) a %K y %D por separado, obteniendo los promedios del estocástico promedio: _avg_k y _avg_d.
-
Determinación de señales de trading:
-
Señal de compra: cuando _avg_k cruza al alza por encima de _avg_d y _avg_d < 20, se abre una posición larga.
-
Señal de venta: cuando _avg_k cruza a la baja por debajo de _avg_d y _avg_d > 80, se abre una posición corta.
-
-
Gestión de posiciones:
-
Stop loss de posiciones largas: se cierra cuando _avg_d > 80.
-
Stop loss de posiciones cortas: se cierra cuando _avg_d < 20.
-
-
Se permite un máximo de 3 órdenes en la misma dirección, lo que constituye una estrategia de acumulación.
Ventajas de la estrategia
-
Utiliza una doble media móvil para identificar los cruces alcistas y bajistas, lo que filtra eficazmente las falsas rupturas y mejora la calidad de las señales.
-
La aplicación del estocástico promedio permite seguir eficazmente la tendencia del precio.
-
La combinación con zonas de sobrecompra y sobreventa evita operar con frecuencia en mercados laterales.
-
Permitir la acumulación permite obtener mayores ganancias en mercados con tendencia.
-
La estrategia de stop loss controla las pérdidas por operación.
Riesgos de la estrategia
-
Las estrategias de doble media móvil pueden generar operaciones frecuentes; si los costos de transacción son altos, pueden afectar la rentabilidad.
-
El uso de un stop loss fijo puede provocar una salida prematura de una tendencia.
-
Un exceso de acumulación puede amplificar las pérdidas.
-
No es eficaz para identificar puntos de reversión de tendencia, lo que puede generar pérdidas significativas en cambios de tendencia.
-
Es necesario optimizar los parámetros de período, ya que los resultados varían mucho según el período utilizado.
Direcciones de optimización
-
Se puede considerar la incorporación de indicadores de tendencia para evitar operar en contra de la tendencia.
-
Ajustar dinámicamente el stop loss para que se adapte mejor a la tendencia.
-
Optimizar la estrategia de acumulación, por ejemplo, aumentando progresivamente el número de lotes en cada orden.
-
Combinar con otros indicadores para detectar reversiones de tendencia y salir anticipadamente con ganancias.
-
Probar y optimizar los parámetros por separado para diferentes instrumentos, mejorando la adaptabilidad de los parámetros.
Conclusión
En general, esta estrategia es un típico sistema de seguimiento de tendencia que utiliza el estocástico promedio para determinar la dirección de la tendencia y acumula posiciones cuando aparece la tendencia. Su principal ventaja es la capacidad de seguimiento, adecuada para mercados con tendencia, pero se debe tener cuidado para evitar operar en contra de la tendencia. Se puede optimizar aún más mediante la incorporación de indicadores de tendencia, la mejora del stop loss y el control del número de acumulaciones. Con una selección adecuada de parámetros, se puede obtener un buen rendimiento de seguimiento.
/*backtest
start: 2022-10-19 00:00:00
end: 2023-10-25 00:00:00
period: 1d
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"BTC_USDT"}]
*/

//@version=5
//1. AVG Stochastic Calculate
//1.1 AVG %K is calculated by apply EMA with smooth K period on Average of Original Stochastic %k & %d
//+ avg_k=ema((%k+%d)/2,smoothK)- 1