Estrategia de cruce del precio promedio ponderado por volumen y el índice de fuerza relativa

Resumen
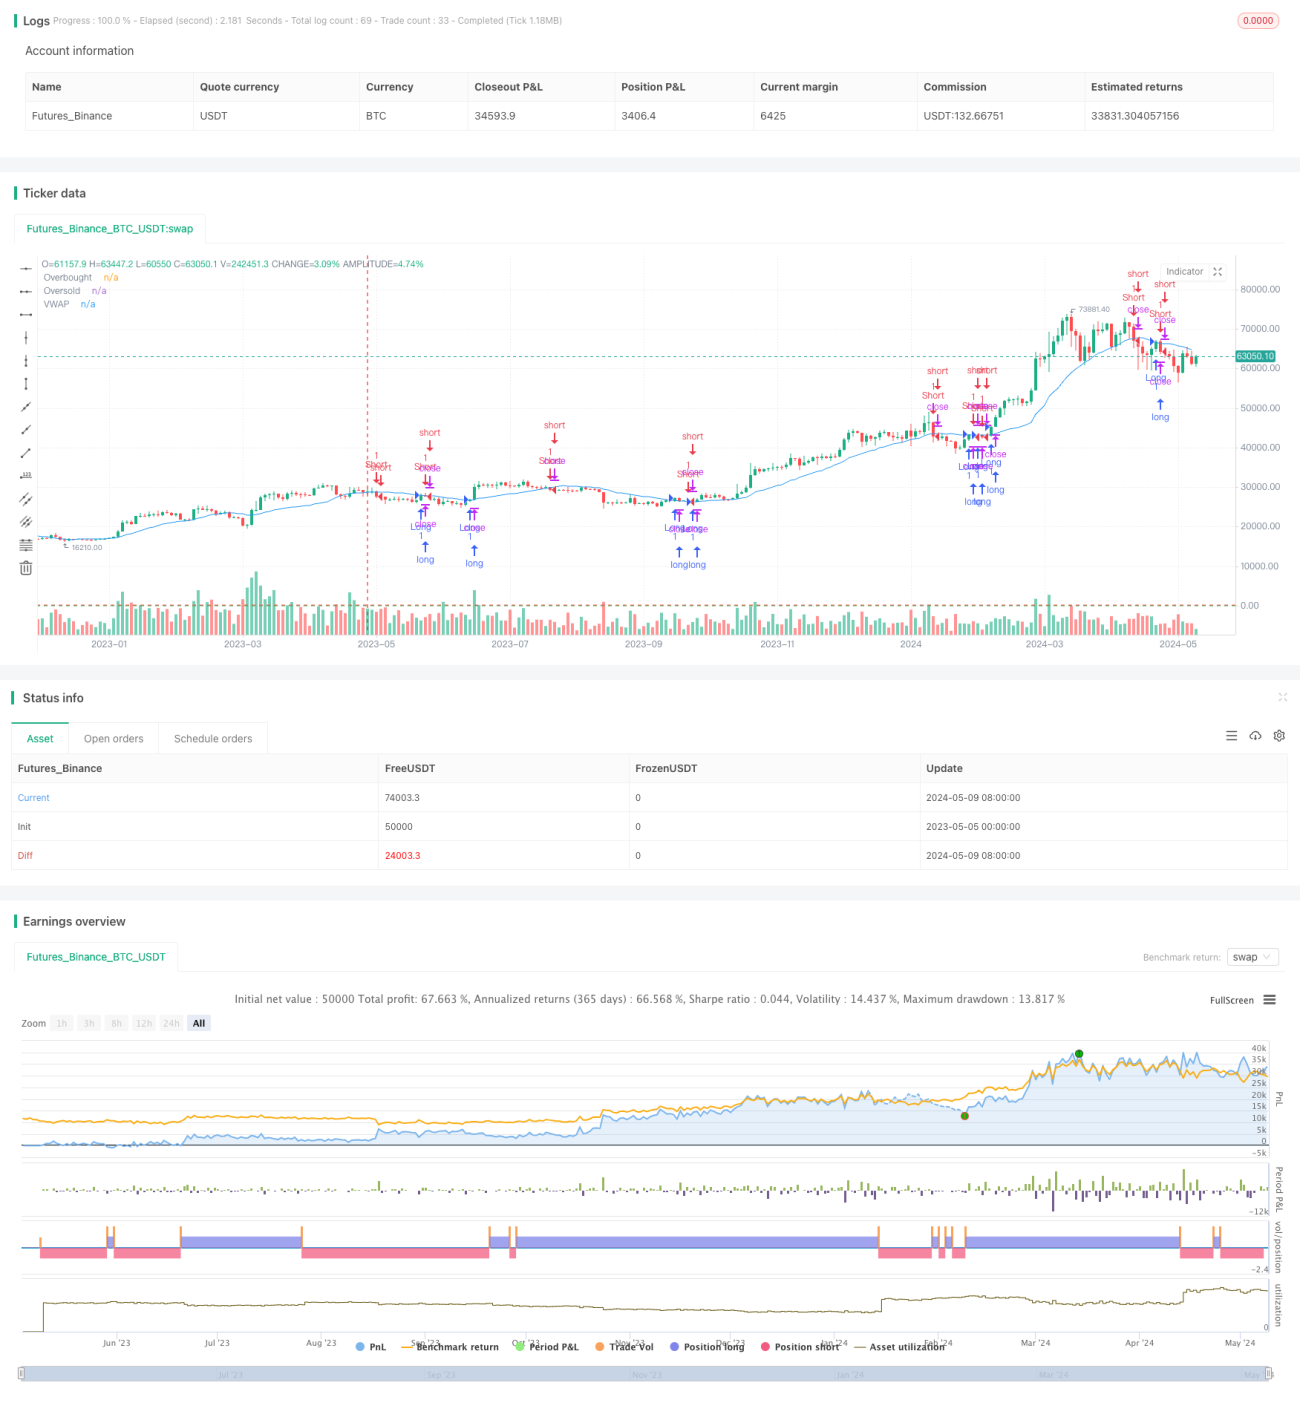
Esta estrategia se basa en el cruce de dos líneas VWAP de diferentes períodos, combinado con el indicador RSI para confirmar las señales de trading. Se genera una señal larga cuando el precio supera al alza la línea VWAP y el RSI está por encima del nivel de sobreventa; se genera una señal corta cuando el precio cruza a la baja la línea VWAP y el RSI está por debajo del nivel de sobrecompra. La estrategia busca capturar movimientos de ruptura del precio con respecto al VWAP, filtrando posibles señales falsas mediante el RSI.
Principio de la Estrategia
- Se calcula el valor VWAP dentro de un período dado. El VWAP es el precio promedio ponderado por volumen, que refleja el costo promedio de tenencia de los participantes del mercado durante un período de tiempo.
- Se calcula el indicador RSI. El RSI mide la fortaleza relativa del precio durante un período, utilizado para determinar si el mercado está sobrecomprado o sobrevendido.
- Cuando el precio de cierre supera al alza la línea VWAP y el RSI está por encima del nivel de sobreventa (por defecto 30), se genera una señal larga.
- Cuando el precio de cierra cruza a la baja la línea VWAP y el RSI está por debajo del nivel de sobrecompra (por defecto 70), se genera una señal corta.
- Cuando se mantiene una posición larga, si el precio de cierre cruza a la baja la línea VWAP o el RSI supera el nivel de sobrecompra, se cierra la posición.
- Cuando se mantiene una posición corta, si el precio de cierre supera al alza la línea VWAP o el RSI cae por debajo del nivel de sobreventa, se cierra la posición.
Ventajas de la Estrategia
- Combina información de precio y volumen. El VWAP considera tanto precio como volumen, reflejando de manera más completa la tendencia del mercado.
- Utiliza el RSI para confirmar la tendencia y filtrar señales falsas. El RSI ayuda a evaluar la fiabilidad de las rupturas, reduciendo errores.
- La estrategia de ruptura es fácil de entender e implementar. Su lógica es clara, adecuada para principiantes que aprenden y utilizan.
- Aplicable a múltiples marcos temporales. Ajustando los períodos de cálculo del VWAP y el RSI, la estrategia puede adaptarse a diferentes estilos de trading y mercados.
Riesgos de la Estrategia
- La selección de parámetros del VWAP y el RSI afecta el rendimiento. Parámetros inadecuados pueden provocar operaciones frecuentes o pérdida de oportunidades.
- En mercados sin tendencia clara o con baja volatilidad, la estrategia puede generar muchas señales falsas.
- La estrategia no considera la gestión de riesgos, como stop loss y control de tamaño de posición. En la práctica, es necesario incorporar medidas de gestión de riesgos.
- Las estrategias de ruptura tienden a generar pérdidas en mercados laterales. Cuando el precio oscila cerca del VWAP, la estrategia puede operar con frecuencia, causando pérdidas.
Direcciones de Optimización
- Introducir VWAP y RSI de múltiples marcos temporales. Combinar indicadores de diferentes períodos para mejorar la fiabilidad y robustez de las señales.
- Agregar indicadores de confirmación de tendencia, como medias móviles o ADX. Operar solo en la dirección clara de la tendencia puede mejorar la tasa de acierto y la relación riesgo-beneficio.
- Optimizar las reglas de entrada y salida. Por ejemplo, exigir que el precio supere un cierto porcentaje del VWAP en la ruptura, o usar ATR como filtro.
- Combinar con otros indicadores técnicos, como Bandas de Bollinger o indicadores de momento. La confirmación conjunta de múltiples indicadores mejora la calidad de las señales.
- Incorporar gestión de riesgos, como stop loss y control dinámico del tamaño de la posición. Establecer stop loss razonables reduce el riesgo por operación, y ajustar dinámicamente el tamaño mejora la eficiencia del uso del capital.
Conclusión
La estrategia de cruce entre el precio promedio ponderado por volumen y el índice de fuerza relativa es un método de trading simple y fácil de usar, que busca obtener ganancias potenciales capturando rupturas del precio con respecto al VWAP. Sin embargo, esta estrategia también presenta problemas como la optimización de parámetros, rendimiento deficiente en mercados laterales y falta de gestión de riesgos. Mediante la introducción de análisis de múltiples marcos temporales, la combinación con otros indicadores técnicos, la optimización de reglas de entrada y salida, y la incorporación de control de riesgos, se puede mejorar aún más la robustez y aplicabilidad de la estrategia. Los traders que apliquen esta estrategia deben realizar ajustes y optimizaciones adecuados según su propio estilo de trading y las características del mercado.
- 1