Estrategia de trailing stop basada en crossover de medias móviles

Resumen
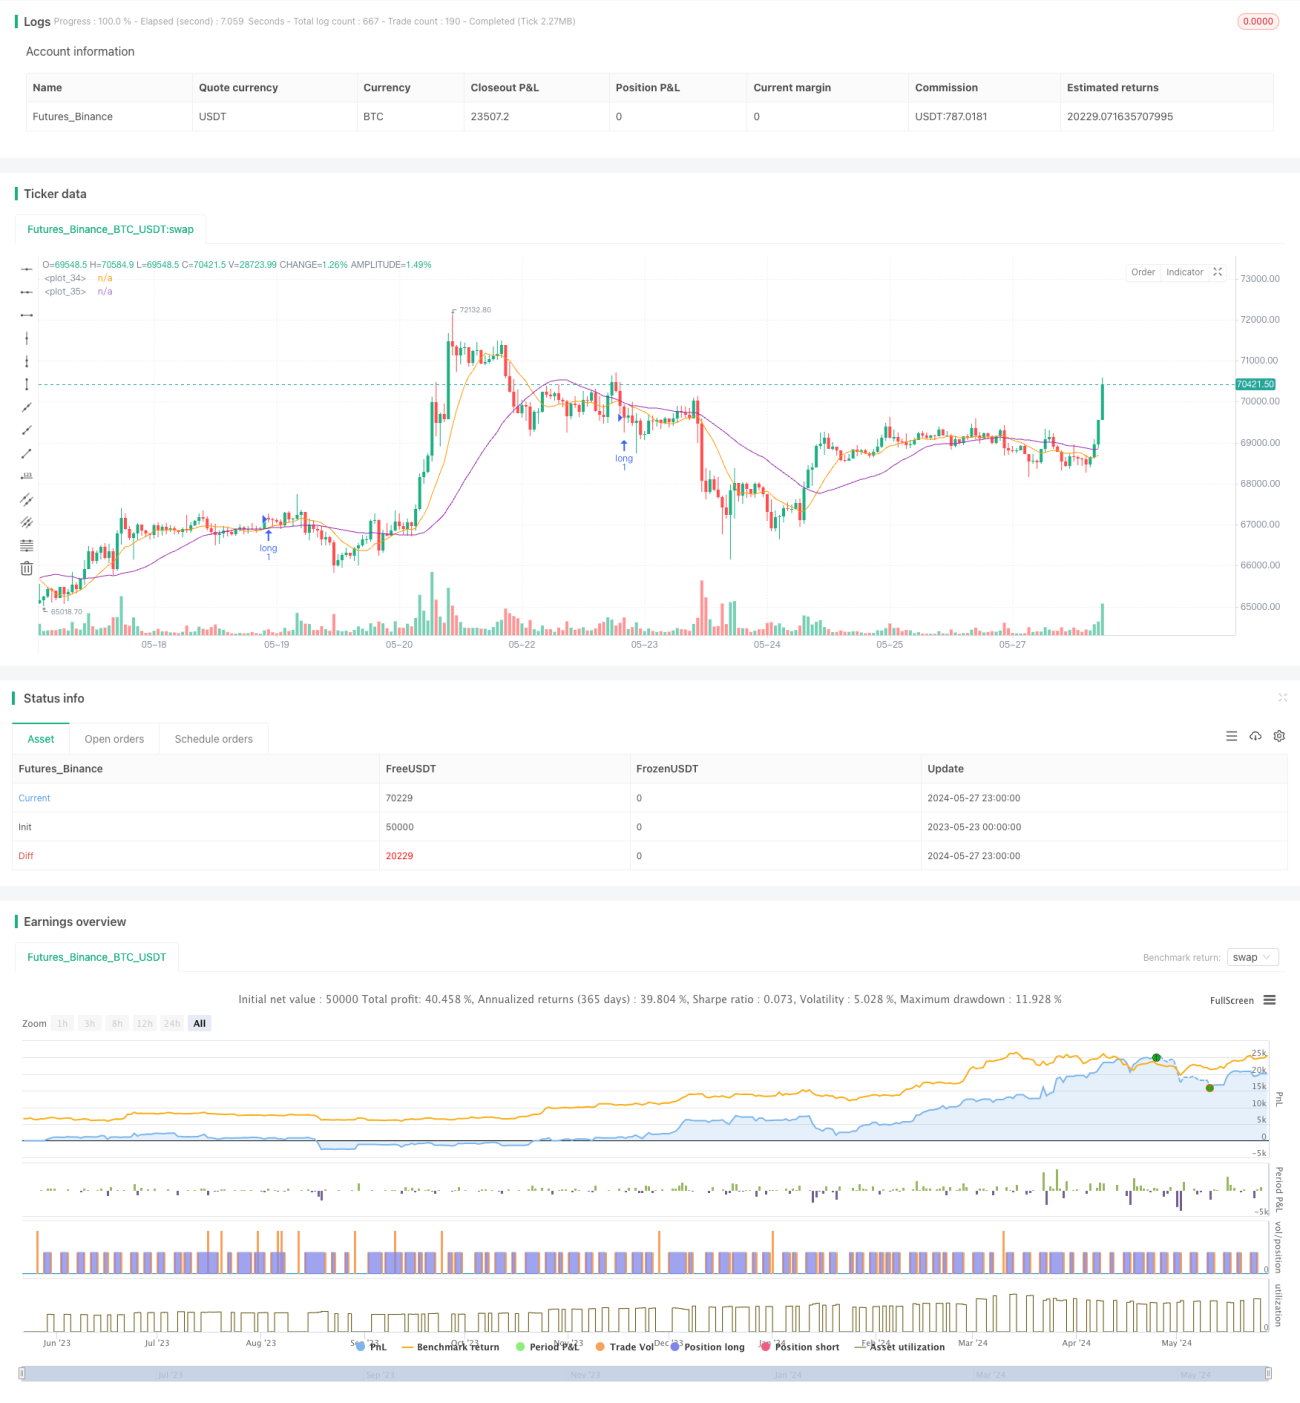
Esta estrategia utiliza dos medias móviles simples (SMA) de diferentes períodos para capturar tendencias de precios, y emplea el índice de fuerza relativa (RSI) y el rango verdadero promedio (ATR) para optimizar las señales de trading y la gestión de riesgos. Se genera una señal de compra cuando la SMA de corto plazo cruza por encima de la SMA de largo plazo, y una señal de venta en el caso contrario. Además, la estrategia aplica un método dinámico de take profit y stop loss, ajustando estos niveles según la evolución del precio para proteger mejor las ganancias y controlar el riesgo.
Principio de la Estrategia
- Se calculan dos SMA de diferentes períodos, por defecto 10 y 30.
- Cuando la SMA de corto plazo cruza por encima de la SMA de largo plazo, se genera una señal de compra; cuando la SMA de corto plazo cruza por debajo de la SMA de largo plazo, se genera una señal de venta.
- Al comprar, se establecen niveles de stop loss y take profit basados en el precio de cierre actual; por defecto, el stop loss se sitúa 2 unidades por debajo del precio de cierre y el take profit 6 unidades por encima.
- Durante la tenencia de la posición, el nivel de take profit se ajusta dinámicamente según la evolución del precio para proteger mejor las ganancias.
- Se utilizan indicadores RSI de 14 períodos y ATR para ayudar a evaluar la tendencia del mercado y la volatilidad, optimizando las señales de trading.
Ventajas de la Estrategia
- Fácil de entender: Se basa en el clásico cruce de medias móviles, con una lógica clara que facilita su comprensión e implementación.
- Seguimiento de tendencias: Las dos SMA de diferentes períodos capturan eficazmente las tendencias de medio y largo plazo del mercado, adaptándose a distintos entornos.
- Take profit y stop loss dinámicos: El método móvil ajusta en tiempo real las posiciones de take profit y stop loss según la evolución del precio, protegiendo las ganancias y controlando el riesgo.
- Colaboración de múltiples indicadores: La combinación de RSI y ATR permite evaluar de forma más completa la tendencia y volatilidad del mercado, mejorando la fiabilidad de las señales.
Riesgos de la Estrategia
- Riesgo de optimización de parámetros: Los períodos de las SMA, los niveles de take profit/stop loss y otros parámetros deben optimizarse para cada mercado y activo; una configuración inadecuada puede llevar a un rendimiento deficiente.
- Riesgo en mercados laterales: En entornos de mercado sin tendencia clara, las señales frecuentes pueden generar exceso de operaciones y un rápido desgaste del capital.
- Riesgo de cambio de tendencia: Cuando la tendencia del mercado se revierte, la estrategia podría sufrir pérdidas consecutivas.
Direcciones de Optimización
- Optimización dinámica de parámetros: Ajustar en tiempo real los períodos de las SMA, los niveles de take profit/stop loss y otros parámetros clave según los cambios del mercado para mejorar la adaptabilidad.
- Filtrado de señales: Incorporar otros indicadores técnicos o de sentimiento del mercado para una segunda confirmación de las señales, reduciendo errores y el exceso de operaciones.
- Gestión de posición: Ajustar dinámicamente el tamaño de la posición según la volatilidad del mercado y la tolerancia al riesgo de la cuenta, controlando el riesgo por operación.
- Colaboración multi-activo: Aplicar la estrategia a varios activos correlacionados, aprovechando las correlaciones entre ellos para reducir el riesgo global del portafolio.
Resumen
La estrategia de cruce de medias móviles con take profit y stop loss dinámicos es una estrategia de trading cuantitativa basada en principios clásicos de análisis técnico. Utiliza dos SMA de diferentes períodos para capturar tendencias del mercado y emplea un método de take profit y stop loss móvil para controlar el riesgo de forma dinámica. Además, combina los indicadores RSI y ATR para evaluar el estado del mercado de manera más completa. Aunque la lógica de la estrategia es clara y fácil de implementar, en la práctica se deben considerar aspectos como la optimización de parámetros, el riesgo de mercados laterales y el riesgo de cambios de tendencia. En el futuro, se puede optimizar la estrategia mediante la optimización dinámica de parámetros, el filtrado de señales, la gestión de posición y la colaboración multi-activo para mejorar su estabilidad y rentabilidad.
- 1