Estrategia de ruptura de máximos y mínimos en marcos temporales dinámicos

Resumen
Esta estrategia utiliza rupturas de máximos y mínimos en marcos temporales dinámicos para generar señales de trading. Compara el precio más alto y más bajo del marco temporal actual con el precio de cierre del marco temporal anterior más/menos un cierto número de puntos para decidir si comprar o vender. Este método puede adaptarse a diferentes movimientos del mercado y volatilidad, mejorando así la adaptabilidad y flexibilidad de la estrategia.
Principio de la estrategia
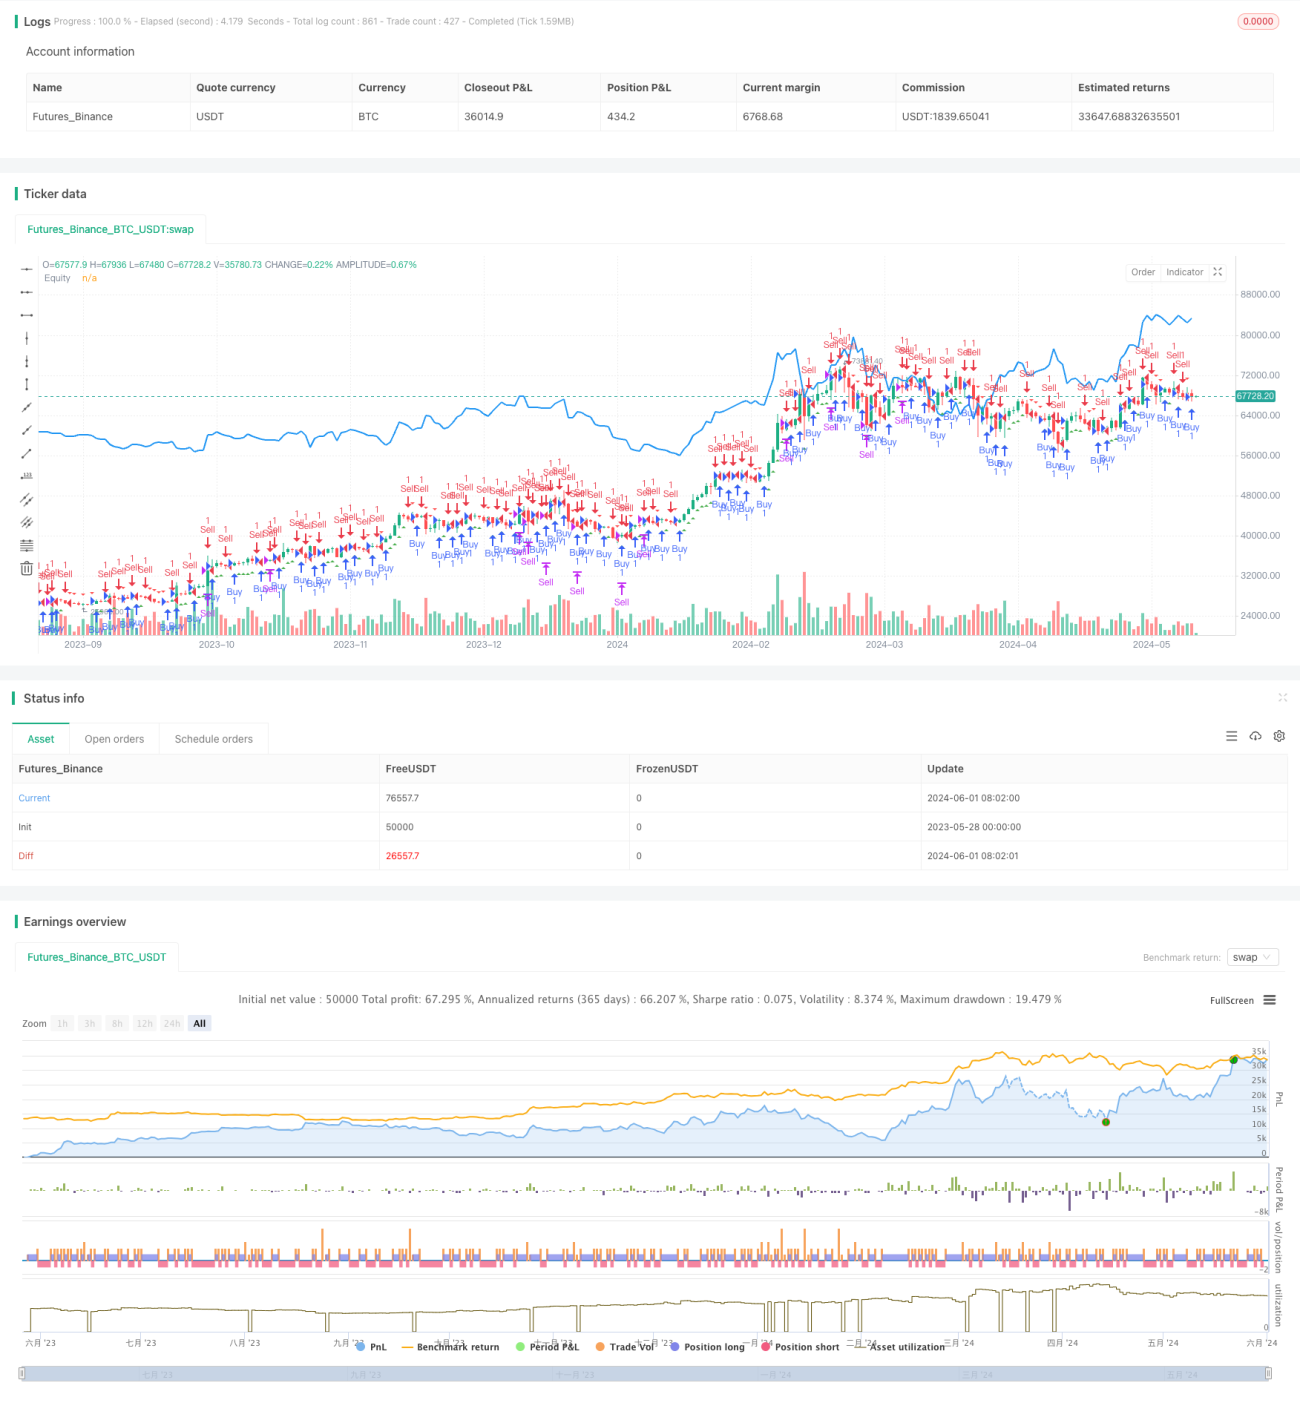
El núcleo de esta estrategia es utilizar los máximos y mínimos de diferentes marcos temporales para juzgar la tendencia de los precios. Primero, según el marco temporal seleccionado por el usuario, se obtienen los datos del precio más alto, más bajo y de cierre correspondientes. Luego, se determina una señal de compra si el precio más alto del marco temporal actual es mayor que el precio de cierre del marco temporal anterior más un cierto número de puntos; de manera similar, se determina una señal de venta si el precio más bajo del marco temporal actual es menor que el precio de cierre del marco temporal anterior menos un cierto número de puntos. Una vez que aparece una señal de compra o venta, la estrategia abre o cierra posiciones en consecuencia. Además, la estrategia marca las señales de compra y venta en el gráfico y dibuja la curva de patrimonio de la estrategia para evaluar visualmente su rendimiento.
Ventajas de la estrategia
- Alta adaptabilidad: Al utilizar marcos temporales dinámicos, la estrategia puede adaptarse a diferentes entornos de mercado y características de volatilidad, mejorando su adaptabilidad y estabilidad.
- Sencilla y fácil de entender: La lógica de la estrategia es clara y fácil de comprender e implementar, sin necesidad de modelos matemáticos complejos o algoritmos de aprendizaje automático.
- Alta flexibilidad: Los usuarios pueden ajustar los marcos temporales y el umbral de puntos según sus preferencias y experiencia para optimizar el rendimiento de la estrategia.
- Intuitiva y clara: Al marcar las señales de compra y venta en el gráfico y dibujar la curva de patrimonio, los usuarios pueden evaluar visualmente el rendimiento y el riesgo de la estrategia.
Riesgos de la estrategia
- Sensibilidad a los parámetros: El rendimiento de la estrategia puede ser sensible a parámetros como el marco temporal y el umbral de puntos; una configuración inadecuada de los parámetros podría llevar a un rendimiento deficiente.
- Riesgo de sobreajuste: Si al optimizar los parámetros se sobreajustan los datos históricos, la estrategia podría tener un rendimiento deficiente en aplicaciones reales.
- Riesgo de mercado: El rendimiento de la estrategia puede verse afectado por eventos imprevistos del mercado, cambios en las políticas, etc., lo que podría generar pérdidas.
Direcciones de optimización de la estrategia
- Ajuste dinámico de parámetros: Ajustar dinámicamente los marcos temporales y el umbral de puntos según las condiciones del mercado y el rendimiento de la estrategia para adaptarse a los cambios del mercado y mejorar la estabilidad de la estrategia.
- Introducir gestión de riesgos: Incorporar medidas de control de riesgos como stop-loss y gestión de posición en la estrategia para reducir la exposición al riesgo y la reducción máxima en cada operación.
- Combinar con otros indicadores: Integrar esta estrategia con otros indicadores técnicos o factores fundamentales para formar un sistema de trading más robusto y completo.
- Optimizar la eficiencia del código: Optimizar y mejorar el código para aumentar la eficiencia y velocidad de ejecución de la estrategia, reduciendo impactos como retrasos y deslizamientos.
Resumen
La estrategia de rupturas de máximos y mínimos en marcos temporales dinámicos utiliza datos de precios de diferentes marcos temporales para generar señales de trading basadas en rupturas de máximos y mínimos. Su lógica es clara, adaptativa y fácil de implementar y optimizar. Sin embargo, también enfrenta problemas como sensibilidad a parámetros, sobreajuste y riesgos de mercado, que requieren una optimización y mejora continuas en aplicaciones reales. Mediante medidas como el ajuste dinámico de parámetros, la introducción de gestión de riesgos, la combinación con otros indicadores y la optimización de la eficiencia del código, se puede mejorar aún más la robustez y rentabilidad de la estrategia, proporcionando herramientas e ideas efectivas para el trading cuantitativo.
- 1