Sistema de negociación de reversión dinámica con múltiples indicadores: Estrategia de reversión colaborativa entre RSI y VWAP

Resumen
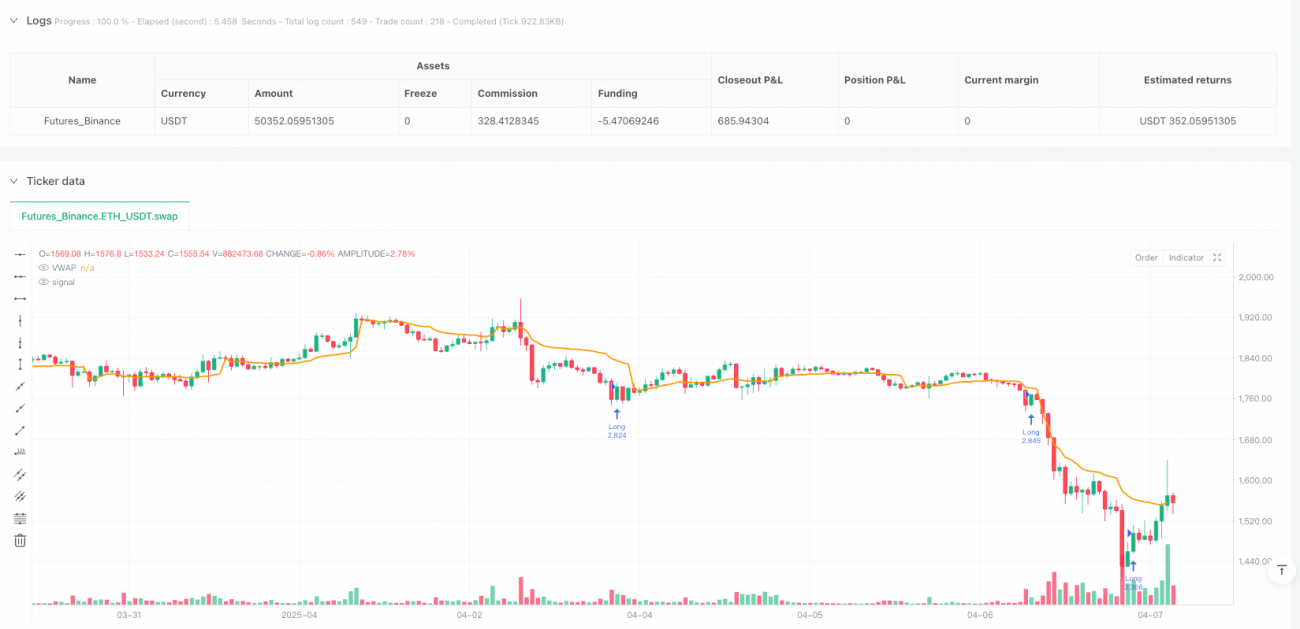
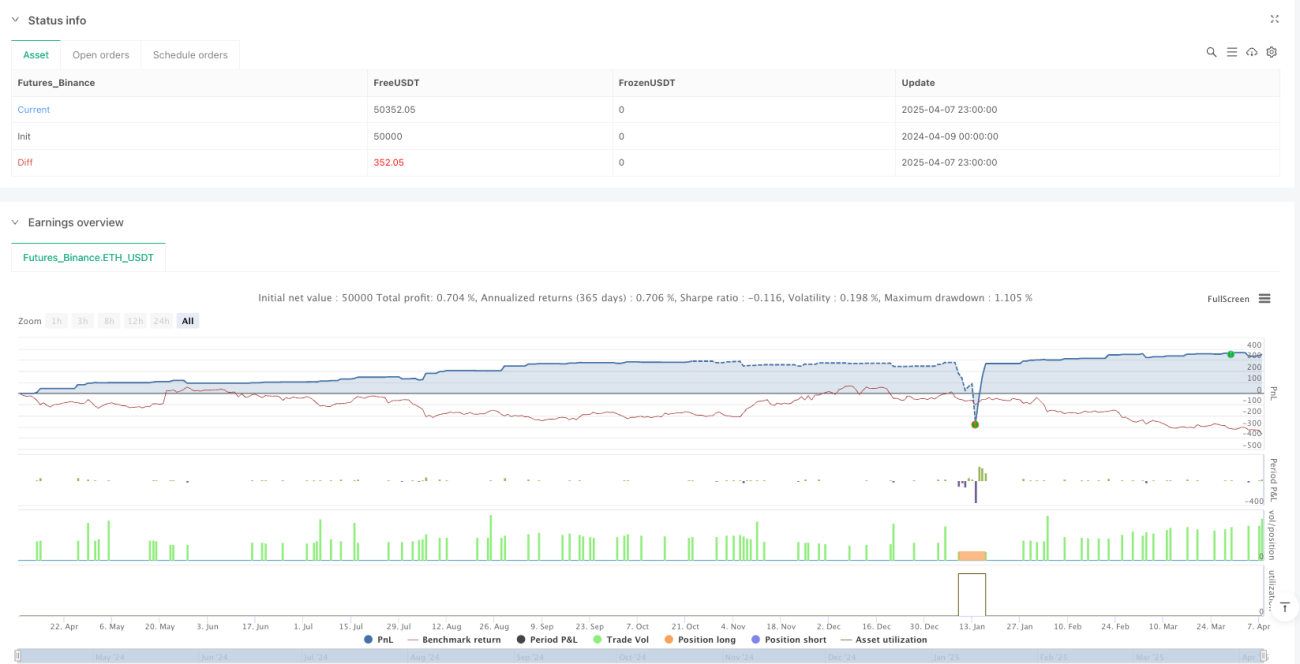
La Estrategia de Reversión Sinérgica RSI y VWAP es un sistema de trading inteligente que combina el índice de fuerza relativa (RSI), el precio promedio ponderado por volumen (VWAP) y la confirmación de la acción del precio. Esta estrategia identifica la relación entre condiciones de sobrecompra/sobreventa del mercado y la posición del VWAP, y, junto con señales de confirmación de reversión del precio, ejecuta operaciones largas o cortas cuando las condiciones del mercado cumplen criterios específicos. También incluye mecanismos de gestión de riesgos como un período de enfriamiento comercial, stop loss y take profit dinámicos, y trailing stop, con el objetivo de capturar oportunidades de reversión a corto plazo y controlar el riesgo.
Principio de la Estrategia
El principio central de esta estrategia se basa en la sinergia de los siguientes componentes clave:
-
Identificación de sobrecompra/sobreventa con RSI: Utiliza el índice de fuerza relativa (RSI) para identificar condiciones de sobrecompra (RSI>72) y sobreventa (RSI<28). Cuando el RSI cruza hacia abajo desde la zona de sobrecompra o hacia arriba desde la zona de sobreventa, puede indicar una inminente reversión del mercado.
-
Línea de referencia VWAP: El precio promedio ponderado por volumen (VWAP) sirve como una línea de referencia importante para confirmar si el precio se encuentra en un área razonable. La posición relativa del precio con respecto al VWAP es un factor clave para evaluar la calidad de una posible señal de reversión.
-
Confirmación de la acción del precio:
- Condición para corto: El precio de cierre actual es inferior al precio de cierre anterior (tendencia bajista) pero sigue siendo superior al VWAP, lo que sugiere que el precio podría comenzar a caer desde máximos.
- Condición para largo: El precio de cierre actual es superior al precio de cierre anterior (tendencia alcista) pero sigue siendo inferior al VWAP, lo que sugiere que el precio podría comenzar a subir desde mínimos.
-
Filtro de volumen: Asegura que las señales de trading se generen en un entorno de mercado suficientemente activo (volumen > 500), evitando señales en condiciones de baja liquidez.
-
Mecanismo de período de enfriamiento: Después de ejecutar una operación, el sistema espera obligatoriamente un número de velas (por defecto 10) antes de poder ejecutar otra operación en la misma dirección, evitando el exceso de trading en un corto período.
-
Stop loss y take profit dinámicos: Establece niveles de stop loss y take profit basados en el ATR (Average True Range), lo que permite un ajuste automático según la volatilidad del mercado, con un multiplicador predeterminado de 1.5 veces el ATR.
-
Opción de trailing stop: Ofrece la funcionalidad de trailing stop para proteger las ganancias obtenidas cuando el mercado se mueve a favor, con un ajuste predeterminado del 1.5% del precio.
Lógica de activación de señales:
- Señal de corto: El RSI cruza hacia abajo el nivel de sobrecompra + Volumen mayor que el umbral mínimo + El precio de cierre es inferior al precio de cierre anterior pero superior al VWAP + El período de enfriamiento ha pasado.
- Señal de largo: El RSI cruza hacia arriba el nivel de sobreventa + Volumen mayor que el umbral mínimo + El precio de cierre es superior al precio de cierre anterior pero inferior al VWAP + El período de enfriamiento ha pasado.
Ventajas de la Estrategia
-
Múltiples mecanismos de confirmación: Combina RSI, VWAP y confirmación de la acción del precio, requiriendo que múltiples condiciones se cumplan simultáneamente para generar una señal, reduciendo eficazmente la probabilidad de señales falsas.
-
Adaptabilidad a la volatilidad del mercado: Ajusta dinámicamente los niveles de stop loss y take profit mediante el ATR, lo que permite que la estrategia se adapte a mercados con diferentes volatilidades, ofreciendo stops más amplios en mercados de alta volatilidad y stops más ajustados en mercados de baja volatilidad.
-
Filtro de liquidez: El requisito de volumen mínimo asegura que las operaciones se realicen en condiciones de mercado con suficiente liquidez, reduciendo el riesgo de deslizamiento.
-
Prevención del exceso de trading: El mecanismo de período de enfriamiento evita eficazmente operaciones frecuentes en un corto período, reduciendo costos de transacción y evitando reingresos al mercado en condiciones similares.
-
Gestión de riesgos flexible: Ofrece dos opciones de gestión de riesgos: stop loss/take profit fijo y trailing stop, permitiendo a los traders elegir el método adecuado según su apetito de riesgo y las condiciones del mercado.
-
Confirmación basada en la acción del precio: No solo depende de indicadores técnicos, sino que también incorpora la acción del precio (relación del cierre actual con el cierre anterior y el VWAP) como confirmación, mejorando la calidad de las señales.
-
Visualización de señales de trading: La estrategia muestra gráficamente las señales de trading y las líneas de referencia clave (VWAP) en el gráfico, facilitando el monitoreo y análisis en tiempo real de las condiciones del mercado.
Riesgos de la Estrategia
-
Riesgo de fallo en la reversión: Aunque la estrategia utiliza múltiples condiciones de confirmación, las señales de reversión del mercado pueden fallar, especialmente en mercados con tendencias fuertes, donde las señales de reversión pueden llevar a operaciones en contra de la tendencia.
- Solución: Considerar agregar un filtro de tendencia para evitar generar señales de reversión en tendencias claramente fuertes.
-
Sensibilidad a los parámetros: Los parámetros como el umbral de sobrecompra/sobreventa del RSI (72/28) y el período de enfriamiento (10 velas) tienen un impacto significativo en el rendimiento de la estrategia; parámetros inadecuados pueden llevar a una caída en la calidad de las señales.
- Solución: Optimizar los parámetros mediante backtesting histórico en diferentes condiciones de mercado, o considerar la implementación de parámetros adaptativos.
-
Riesgo en la configuración del stop loss: Un stop loss de 1.5 veces el ATR puede ser demasiado ajustado o demasiado amplio en ciertas situaciones.
- Solución: Ajustar el multiplicador del ATR según las características de volatilidad del activo específico, o considerar establecer stops en función de niveles de soporte y resistencia.
-
Dependencia del VWAP: El VWAP suele ser más efectivo en trading intradía y puede perder valor de referencia en marcos temporales más largos.
- Solución: En marcos temporales más largos, considerar el uso de otras líneas de referencia de precios, como medias móviles o niveles de soporte/resistencia.
-
Umbral de volumen fijo: El umbral de volumen fijo (500) puede no ser adecuado para todas las condiciones del mercado y todos los activos.
- Solución: Considerar el uso de un indicador de volumen relativo (por ejemplo, la relación entre el volumen actual y el volumen promedio) en lugar de un umbral fijo.
-
Falta de filtro del entorno del mercado: La estrategia puede funcionar mejor en ciertos entornos de mercado (como alta volatilidad o rangos laterales), pero carece de una identificación clara del entorno del mercado.
- Solución: Agregar indicadores de identificación del entorno del mercado para ajustar los parámetros de la estrategia o pausar temporalmente las operaciones según el estado del mercado.
-
Gestión del capital fija: La estrategia utiliza un porcentaje fijo de capital (10%) para las operaciones, sin ajustar el tamaño de la posición dinámicamente según la calidad de la señal o el riesgo del mercado.
- Solución: Implementar una gestión dinámica del tamaño de la posición, ajustándola según la intensidad de la señal, la volatilidad del mercado o la relación riesgo-recompensa.
Direcciones de Optimización de la Estrategia
-
Configuración de parámetros adaptativos: Actualmente, la estrategia utiliza umbrales fijos de RSI (72/28) y un multiplicador de ATR (1.5). Se podría considerar la implementación de parámetros adaptativos que se ajusten automáticamente según la volatilidad del mercado o la fuerza de la tendencia.
- Razón: En diferentes entornos de mercado, los umbrales óptimos de sobrecompra/sobreventa y los niveles de stop loss pueden diferir significativamente; los parámetros adaptativos pueden adaptarse mejor a los cambios del mercado.
-
Agregar un filtro de tendencia: Introducir indicadores de juicio de tendencia (como medias móviles o ADX) para evitar generar señales de reversión que puedan fallar en entornos de tendencia fuerte.
- Razón: Las estrategias de reversión suelen funcionar mejor en mercados laterales; en tendencias fuertes, es más probable que generen señales falsas. Agregar un filtro de tendencia puede mejorar significativamente la tasa de aciertos.
-
Gestión dinámica del tamaño de la posición: Ajustar el tamaño de la posición dinámicamente según la intensidad de la señal (como el grado de desviación del RSI), la volatilidad del mercado o la relación riesgo-recompensa esperada.
- Razón: La calidad de las señales varía; la asignación de capital debe ajustarse en consecuencia: asignar más capital a señales fuertes y actuar con cautela en señales débiles.
-
Clasificación del entorno del mercado: Implementar una función de identificación del entorno del mercado que distinga entre mercados con tendencia, laterales y de alta volatilidad, y ajustar los parámetros o la lógica de trading según el entorno.
- Razón: El rendimiento de la estrategia varía notablemente en diferentes entornos; la identificación del entorno puede ayudar a operar en las condiciones más favorables y evitar entornos desfavorables.
-
Optimización del filtro de volumen: Cambiar el umbral de volumen fijo a un indicador relativo, como la relación entre el volumen actual y el volumen promedio de los últimos N períodos, para adaptarse mejor a diferentes activos y marcos temporales.
- Razón: Los niveles normales de volumen varían ampliamente entre activos y marcos temporales; un indicador de volumen relativo mide con mayor precisión la actividad del mercado.
-
Agregar un sistema de puntuación de calidad de señal: Desarrollar un sistema de puntuación basado en múltiples factores (como el grado de desviación del RSI, la distancia del precio al VWAP, el nivel de ruptura del volumen, etc.) para evaluar las señales y ejecutar solo aquellas de alta calidad.
- Razón: No todas las señales que cumplen los requisitos básicos tienen la misma calidad; un sistema de puntuación puede ayudar a seleccionar las oportunidades con mayor probabilidad de éxito.
-
Filtro temporal: Agregar una función de filtro temporal para evitar operar durante períodos de volatilidad anormal, como la apertura o el cierre del mercado, o la publicación de datos importantes.
- Razón: En ciertos períodos, la volatilidad del mercado es irregular y los indicadores técnicos pueden fallar; evitar estos períodos puede mejorar la estabilidad de la estrategia.
Resumen
La Estrategia de Reversión Sinérgica RSI y VWAP es un sistema de trading inteligente que integra múltiples indicadores y mecanismos de confirmación. Al identificar la sinergia entre las condiciones de sobrecompra/sobreventa del RSI y el VWAP, junto con la confirmación de la acción del precio y el filtro de volumen, captura oportunidades de reversión a corto plazo. La estrategia incluye mecanismos completos de gestión de riesgos, como stop loss y take profit dinámicos basados en ATR, opción de trailing stop y un período de enfriamiento, lo que ayuda a controlar el riesgo y evitar el exceso de trading.
Aunque el diseño de la estrategia es razonable, aún enfrenta desafíos como el riesgo de fallo en la reversión, la sensibilidad a los parámetros y la adaptabilidad al entorno del mercado. Mediante mejoras como la implementación de parámetros adaptativos, la adición de un filtro de tendencia, la optimización de la gestión del tamaño de la posición, la clasificación del entorno del mercado y el desarrollo de un sistema de puntuación de calidad de señal, se puede aumentar aún más la solidez y rentabilidad de la estrategia. Especialmente en mercados laterales, la estrategia tiene el potencial de obtener buenos rendimientos al capturar puntos de reversión de sobrecompra/sobreventa; sin embargo, en mercados con tendencias fuertes, debe usarse con precaución o considerar su desactivación temporal.
En general, al integrar múltiples herramientas de análisis técnico y técnicas de gestión de riesgos, la estrategia proporciona a los traders un marco estructurado para operar reversiones del mercado, adecuado para traders con cierta experiencia en entornos de mercado apropiados.
/*backtest
start: 2024-04-09 00:00:00
end: 2025-04-08 00:00:00
period: 1h
basePeriod: 1h
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=5
strategy("BTC/USDT Smart Long & Short (RSI + VWAP + Rejection)", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === INPUTS ===- 1