
Resumen
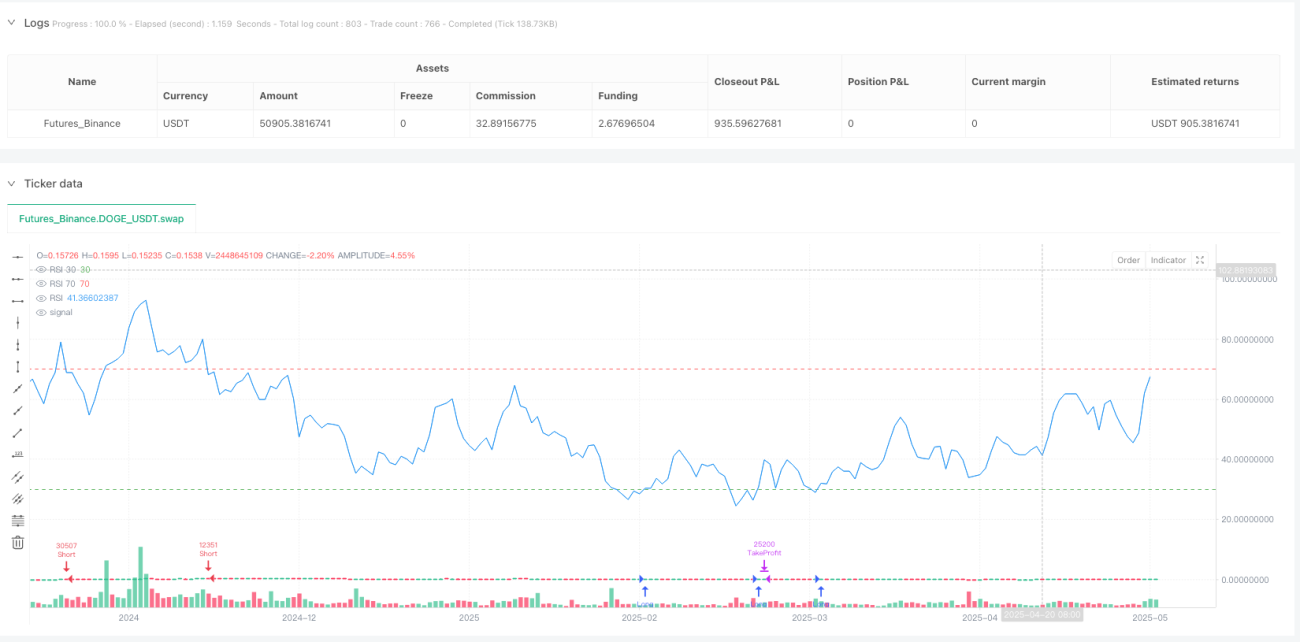
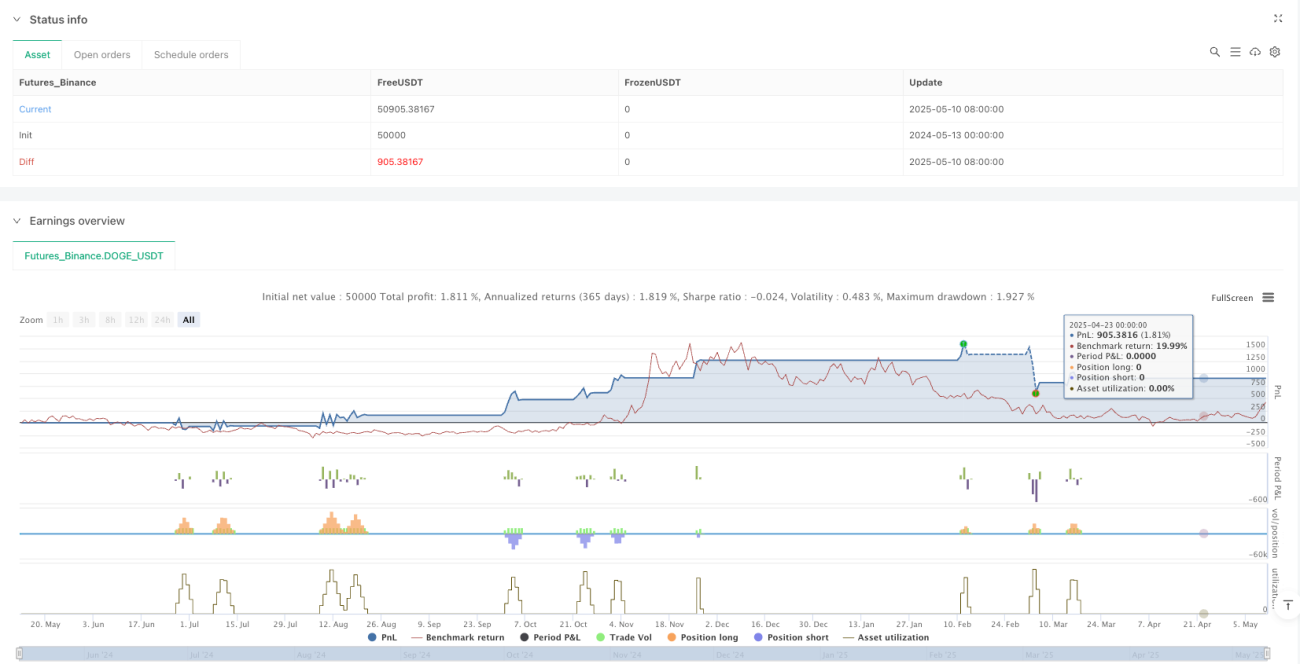
La estrategia de trailing stop-loss y take-profit dinámico basada en RSI es un sistema de trading cuantitativo que utiliza el Índice de Fuerza Relativa (RSI). Esta estrategia genera señales aprovechando las zonas de sobrecompra y sobreventa del indicador RSI, combinándolas con un completo mecanismo de gestión de riesgos que incluye stop-loss fijo, trailing stop dinámico y optimización de la relación riesgo/beneficio. La estrategia genera señales de compra cuando el RSI está por debajo de 30 y señales de venta cuando supera los 70. Cada operación incorpora niveles de take-profit y stop-loss específicos para proteger el capital y maximizar el potencial de ganancias.
Principios de la estrategia
El núcleo de esta estrategia consiste en identificar puntos de reversión potenciales en el mercado utilizando el indicador RSI, y ejecutar las operaciones mediante reglas precisas de entrada y salida. Su funcionamiento es el siguiente:
- Se calcula la fuerza relativa del precio utilizando un RSI de longitud 14.
- Cuando el RSI cruza por encima del nivel 30 (función
ta.crossover), se genera una señal de compra (largo). - Cuando el RSI cruza por debajo del nivel 70 (función
ta.crossunder), se genera una señal de venta (corto). - Al entrar en cada operación, se establecen automáticamente los siguientes parámetros de gestión de riesgos:
- Stop-loss fijado al 1% del precio de entrada (
stopLossRatio = 0.01). - Take-profit fijado al 2% del precio de entrada (
2 * stopLossRatio). - Trailing stop configurado con un retroceso del 0.5% respecto al precio de entrada (
trailStopRatio = 0.005). - Punto de equilibrio activado cuando el precio se mueve a favor un 0.5% (
breakevenTrigger = 0.005).
- Stop-loss fijado al 1% del precio de entrada (
La estrategia utiliza las funciones strategy.entry y strategy.exit de TradingView para ejecutar las operaciones, y por defecto emplea el 10% del capital de la cuenta por cada operación (default_qty_value=10). Para las operaciones largas, el stop-loss se sitúa en close * (1 - 0.01) y el take-profit en close * (1 + 0.02). Para las operaciones cortas, el stop-loss se sitúa en close * (1 + 0.01) y el take-profit en close * (1 - 0.02).
Ventajas de la estrategia
Analizando el código de esta estrategia cuantitativa, podemos destacar las siguientes ventajas significativas:
- Mecanismo claro de generación de señales: Las señales de entrada se basan en cruces del indicador RSI, eliminando la subjetividad.
- Gestión de riesgos completa: Cada operación cuenta con stop-loss y take-profit, lo que mantiene el riesgo controlado, además de emplear una relación riesgo/beneficio de 1:2, favorable para el crecimiento del capital a largo plazo.
- Trailing stop dinámico: El uso de los parámetros
trail_pointsytrail_offsetpermite seguir la tendencia y retener más ganancias durante movimientos direccionales. - Ejecución automatizada: Una vez configurados los parámetros, la estrategia opera de forma totalmente automática, reduciendo la interferencia emocional.
- Lógica de estrategia clara: La estructura del código es explícita, con módulos funcionales bien definidos que facilitan la comprensión y optimización.
- Retroalimentación visual: Al mostrar el valor del RSI y las líneas clave en el gráfico, el trader puede entender intuitivamente el funcionamiento de la estrategia.
Estas ventajas hacen que la estrategia sea especialmente adecuada para inversores de medio y largo plazo, así como para aquellos que desean minimizar la influencia de las emociones en sus operaciones.
Riesgos de la estrategia
A pesar de sus múltiples ventajas, esta estrategia presenta los siguientes riesgos que deben tenerse en cuenta:
- Riesgo de mercados laterales: En rangos de consolidación, el RSI puede oscilar frecuentemente entre 30 y 70, generando señales falsas y operaciones perdedoras en cadena.
- Limitación de parámetros fijos: La estrategia utiliza una longitud fija de RSI (14) y niveles fijos (30/70), que pueden no ser óptimos para todos los entornos de mercado y marcos temporales.
- Stop-loss fijo como porcentaje: Un stop-loss fijo del 1% puede provocar salidas prematuras en mercados de alta volatilidad.
- Ausencia de filtro por entorno de mercado: La estrategia no ajusta los parámetros ni pausa las operaciones según si el mercado es tendencial o lateral.
- Omisión de costes de transacción: El código no considera explícitamente deslizamientos, comisiones u otros costes, lo que podría afectar la rentabilidad real.
- Riesgo de eventos imprevistos: Noticias importantes o eventos de cisne negro pueden provocar gaps de precio que superen el stop-loss, generando pérdidas mayores a las esperadas.
Para mitigar estos riesgos, se recomienda realizar un backtesting exhaustivo, ajustar los parámetros a las condiciones específicas del mercado y considerar la incorporación de filtros adicionales para reducir señales falsas.
Direcciones de optimización de la estrategia
Basándose en un análisis profundo del código, la estrategia puede optimizarse en las siguientes direcciones:
- Añadir un filtro de tendencia: Combinar medias móviles o el indicador ADX para operar únicamente en la dirección de la tendencia, evitando operar en mercados laterales.
- Parámetros dinámicos del RSI: Ajustar automáticamente la longitud del RSI y los niveles de sobrecompra/sobreventa según la volatilidad del mercado, por ejemplo, ampliando el rango 30/70 cuando la volatilidad aumenta.
- Mejorar el mecanismo de stop-loss: Utilizar el ATR (Average True Range) para establecer el stop-loss en lugar de un porcentaje fijo, adaptándolo mejor a la volatilidad real del mercado.
- Optimizar la gestión del capital: Implementar un tamaño de posición basado en la volatilidad, aumentando la exposición en periodos de baja volatilidad y reduciéndola en periodos de alta volatilidad.
- Añadir filtros temporales: Evitar operar durante la apertura o cierre de mercado, o en periodos de baja liquidez.
- Mecanismo de confirmación de señales: Incorporar indicadores adicionales como volumen u otros osciladores de momento para reducir señales falsas.
- Optimizar la relación riesgo/beneficio: Probar diferentes proporciones de take-profit y stop-loss basándose en datos históricos para encontrar la combinación óptima.
- Implementar una estrategia de ruptura complementaria: Confirmar que el precio supera niveles clave de soporte o resistencia antes de ejecutar la operación cuando se genera una señal de RSI.
La implementación de estas direcciones de optimización requerirá más lógica de código y pruebas de parámetros, pero puede mejorar significativamente la solidez y rentabilidad de la estrategia.
Resumen
La estrategia de trailing stop-loss y take-profit dinámico basada en RSI es un sistema de trading cuantitativo bien diseñado que combina la clásica generación de señales del RSI con técnicas modernas de gestión de riesgos. Su principal fortaleza radica en reglas de trading claras y un mecanismo integral de control de riesgos, que incluye stop-loss fijo, trailing stop dinámico y una relación riesgo/beneficio optimizada.
Sin embargo, la estrategia también presenta algunas limitaciones, como la tendencia a generar señales falsas en mercados laterales y la poca flexibilidad de sus parámetros fijos. Mediante la incorporación de filtros de tendencia, ajustes dinámicos de parámetros, mejoras en el stop-loss y optimización de la gestión del capital, es posible mejorar aún más su rendimiento.
Esta estrategia es adecuada como marco base para un sistema de trading. Los traders pueden personalizar los parámetros según su propio estilo de trading y observaciones del mercado, o combinarla con otros indicadores técnicos para construir un sistema de trading más robusto y adaptable. El objetivo final es capturar oportunidades de mercado de forma sistemática y obtener rendimientos estables y sostenibles, protegiendo al mismo tiempo el capital.
- 1