
Resumen
La estrategia de seguimiento de ruptura adaptativa basada en triple confirmación es una estrategia de trading cuantitativa que combina la teoría clásica del análisis técnico con técnicas modernas de gestión de riesgos. Esta estrategia integra la teoría de ruptura de Jesse Livermore, el método de confirmación de tendencia de Ed Seykota y los principios de gestión de riesgos ATR de Paul Tudor Jones. A través de múltiples filtros condicionales y mecanismos dinámicos de stop-loss, busca capturar oportunidades de ruptura de tendencia de alta probabilidad. La estrategia emplea un enfoque integral que combina ruptura de puntos pivote, confirmación de tendencia mediante medias móviles exponenciales, verificación de volumen y control de riesgos adaptativo basado en ATR, logrando una integración orgánica entre el análisis técnico tradicional y la gestión de riesgos cuantitativa moderna.
Principio de la estrategia
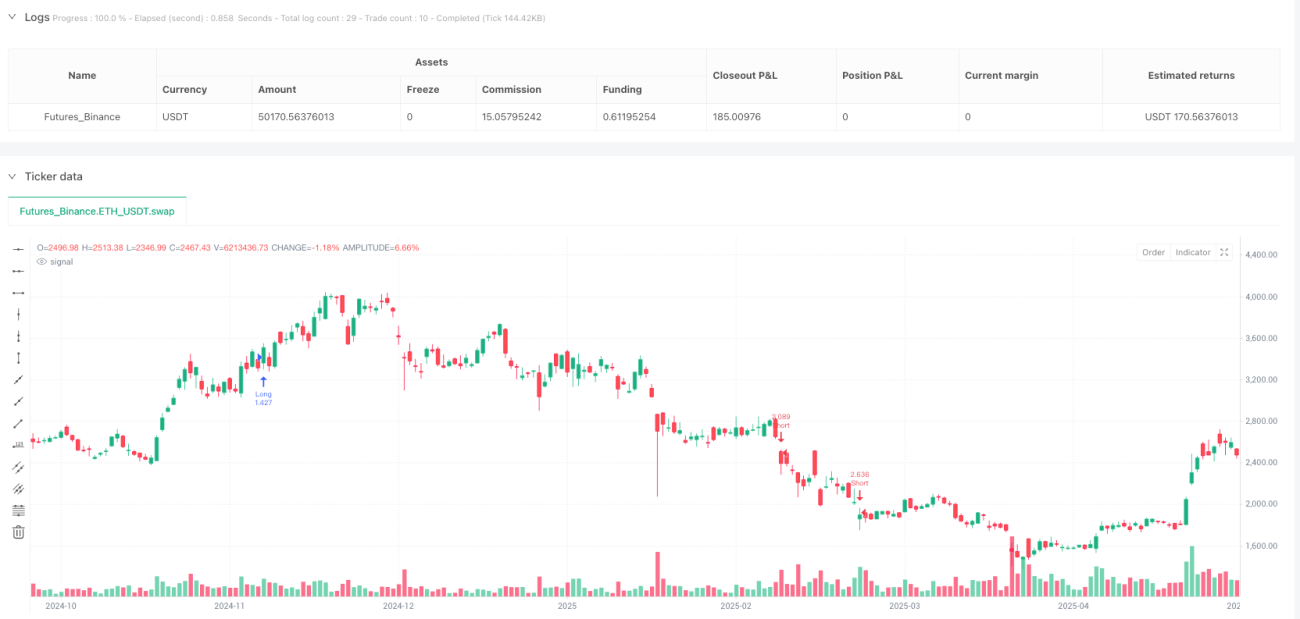
El principio central de la estrategia se basa en un mecanismo de confirmación técnica jerárquico. Primero, la estrategia identifica los máximos y mínimos pivote recientes para determinar niveles clave de soporte y resistencia. Cuando el precio supera estos niveles, se evalúan las condiciones de confirmación de tendencia para decidir la entrada. Para señales largas, la estrategia requiere que el precio de cierre supere el máximo pivote reciente, que el precio esté por encima de la EMA de 50 períodos, que la EMA de 20 períodos esté por encima de la EMA de 200 períodos (confirmando una tendencia alcista) y que el volumen actual supere la media móvil simple de 20 períodos para validar la ruptura. Las condiciones para señales cortas son las opuestas: el precio debe caer por debajo del mínimo pivote, estar por debajo de la EMA de 50, la EMA de 20 debe estar por debajo de la EMA de 200 (confirmando tendencia bajista) y el volumen debe aumentar. En la gestión de riesgos, la estrategia utiliza 3 veces el ATR como distancia inicial del stop-loss y establece un trailing stop de 2 veces el ATR, logrando un control dinámico del riesgo.
Ventajas de la estrategia
Esta estrategia ofrece múltiples ventajas técnicas. En primer lugar, destaca por su mecanismo de confirmación múltiple. Mediante la triple verificación de ruptura de pivote, filtro de tendencia y confirmación de volumen, se mejora significativamente la fiabilidad de las señales de trading y se reduce la probabilidad de falsas rupturas. En segundo lugar, la adaptabilidad de la estrategia es notable: el uso del indicador ATR permite que los niveles de stop-loss se ajusten automáticamente según la volatilidad del mercado, proporcionando stops más amplios en períodos de alta volatilidad y ajustando más el riesgo en períodos de baja volatilidad. El mecanismo de trailing stop garantiza que la estrategia maximice la captura de ganancias de tendencia mientras protege las ganancias obtenidas. La configuración de parámetros es flexible, permitiendo a los usuarios ajustarlos según diferentes entornos de mercado y preferencias de riesgo personales. Además, la estrategia integra los conceptos centrales de tres traders legendarios, con una sólida base teórica y validación práctica. El mecanismo de confirmación de volumen refuerza la autenticidad de las señales de ruptura, evitando interferencias de falsas rupturas con bajo volumen.
Riesgos de la estrategia
Aunque el diseño de la estrategia es relativamente completo, existen algunos riesgos potenciales a considerar. En primer lugar, el riesgo de mercados laterales: cuando el mercado se encuentra en consolidación, las falsas rupturas frecuentes pueden provocar pequeñas pérdidas consecutivas. La solución es agregar filtros adicionales del entorno del mercado, como el indicador ADX para determinar la fuerza de la tendencia. En segundo lugar, el riesgo de sensibilidad a los parámetros: diferentes configuraciones de parámetros pueden llevar a diferencias significativas en el rendimiento de la estrategia, por lo que es necesario optimizar mediante backtesting para encontrar la combinación de parámetros más adecuada. El deslizamiento y el riesgo de ejecución no deben ignorarse, especialmente en casos de rupturas rápidas, donde el precio de ejecución real puede desviarse del precio ideal. Además, la estrategia tiene una adaptabilidad limitada a eventos de mercado anormales, como gaps causados por noticias repentinas que podrían desencadenar señales de trading desfavorables. También existe el riesgo de sobreoptimización: un ajuste excesivo a datos históricos puede llevar a un rendimiento deficiente en operaciones reales. Para mitigar estos riesgos, se recomienda combinar análisis de múltiples marcos temporales, agregar filtros fundamentales y establecer límites de drawdown máximo.
Direcciones de optimización de la estrategia
La optimización de la estrategia debe abordarse desde múltiples dimensiones para mejorar su rendimiento general. En primer lugar, se puede introducir el análisis de múltiples marcos temporales: confirmar la dirección de la tendencia en un marco temporal superior y luego buscar oportunidades de entrada en un marco temporal inferior, lo que aumenta la tasa de éxito y reduce las operaciones en contra de la tendencia. En segundo lugar, agregar un módulo de identificación del entorno del mercado, utilizando indicadores de volatilidad y fuerza de tendencia para evaluar el estado actual del mercado y pausar el trading en condiciones inadecuadas para la estrategia de ruptura. También es importante incorporar un mecanismo de ajuste dinámico de parámetros, que modifique automáticamente los períodos de EMA, los múltiplos de ATR y otros parámetros clave según la volatilidad y las características de la tendencia del mercado. Además, se puede considerar la inclusión de elementos de aprendizaje automático, entrenando modelos con datos históricos para predecir la probabilidad de éxito de una ruptura y mejorar la calidad de las señales. En cuanto a la gestión de riesgos, se puede implementar un mecanismo de stop-loss combinado, que integre stop-loss por tiempo, porcentaje y volatilidad, proporcionando una protección más completa. Finalmente, profundizar el análisis de volumen, considerando no solo el tamaño del volumen, sino también la distribución del volumen y la relación precio-volumen, para mejorar aún más la fiabilidad de las señales de ruptura.
Conclusión
La estrategia de seguimiento de ruptura adaptativa basada en triple confirmación representa una aplicación típica de la combinación del análisis técnico y el trading cuantitativo. Al integrar múltiples elementos técnicos como la ruptura de puntos pivote, la confirmación de tendencia, la verificación de volumen y la gestión de riesgos ATR, la estrategia construye un sistema de trading relativamente completo. Su mayor fortaleza radica en el mecanismo de confirmación múltiple y la gestión de riesgos adaptativa, que garantizan tanto la calidad de las señales de trading como un control de riesgos flexible. Sin embargo, la implementación exitosa de la estrategia aún requiere una optimización cuidadosa de los parámetros, una gestión estricta del riesgo y un monitoreo continuo del rendimiento. En la práctica, se recomienda combinar más herramientas de análisis de mercado y métodos de control de riesgos, y ajustar la estrategia según las características del entorno del mercado y del instrumento negociado. En general, esta estrategia ofrece a los inversores que buscan operaciones de ruptura de tendencia un marco cuantitativo de trading con fundamentos teóricos y valor práctico.
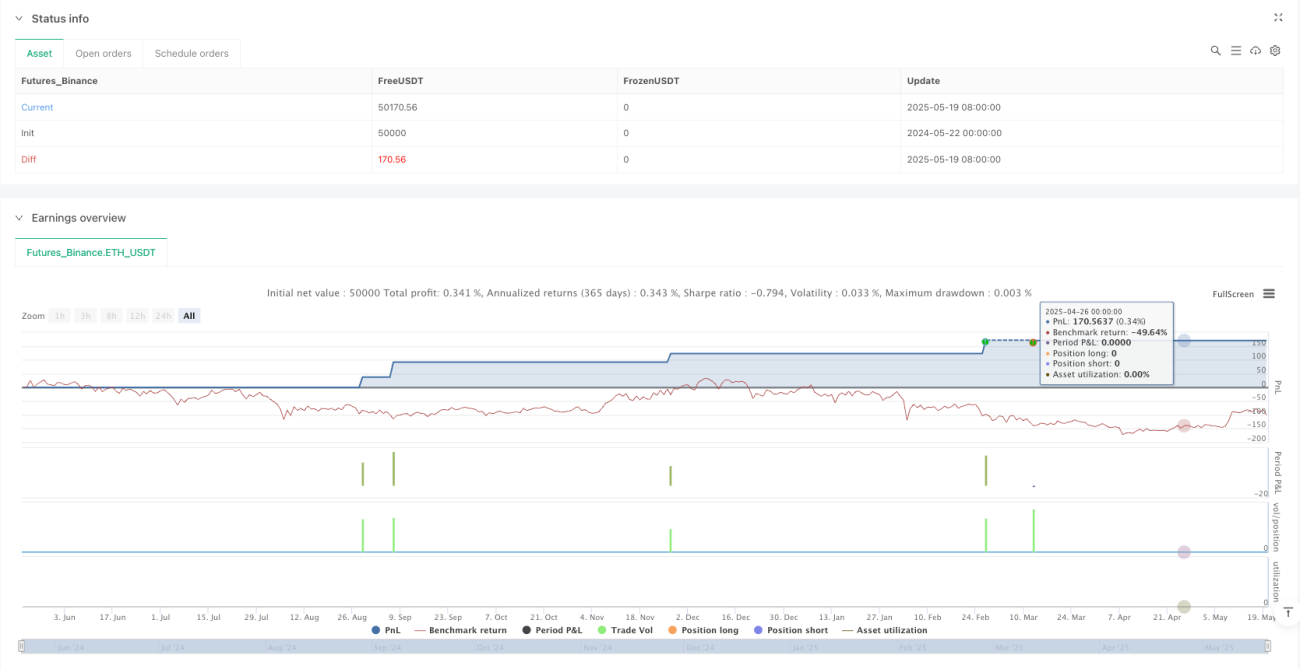
/*backtest
start: 2024-05-22 00:00:00
end: 2025-05-20 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=6
strategy("V2_Livermore-Seykota Breakout", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === Input Parameters ===- 1