
Resumen
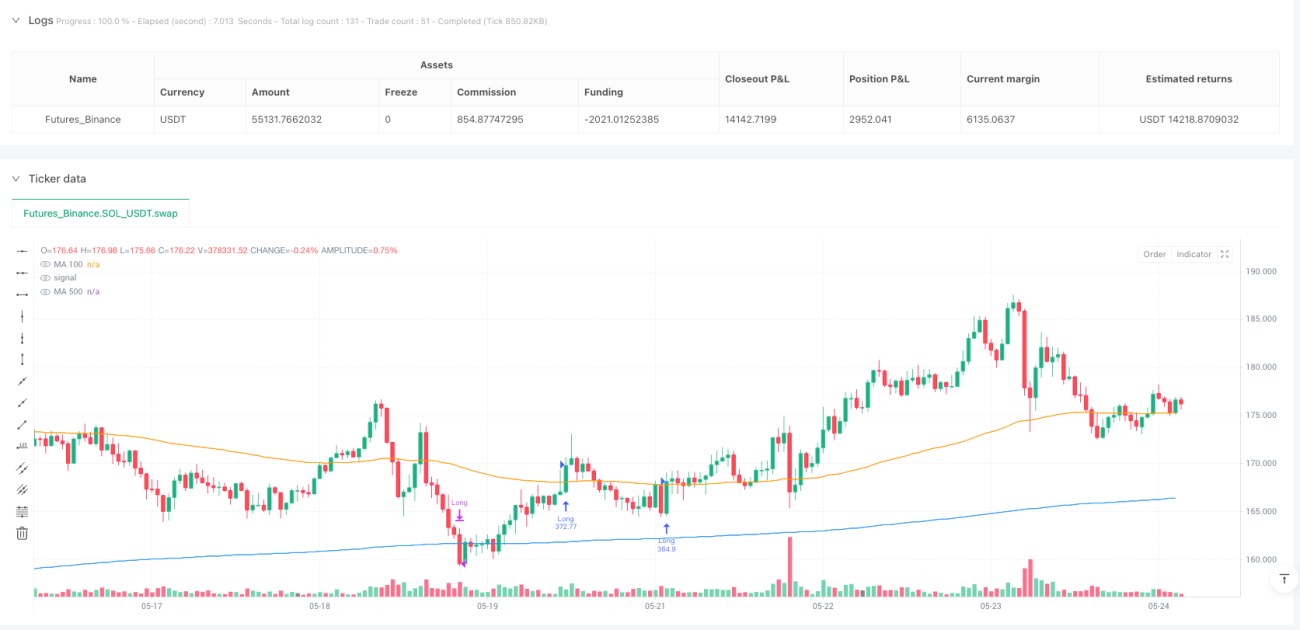
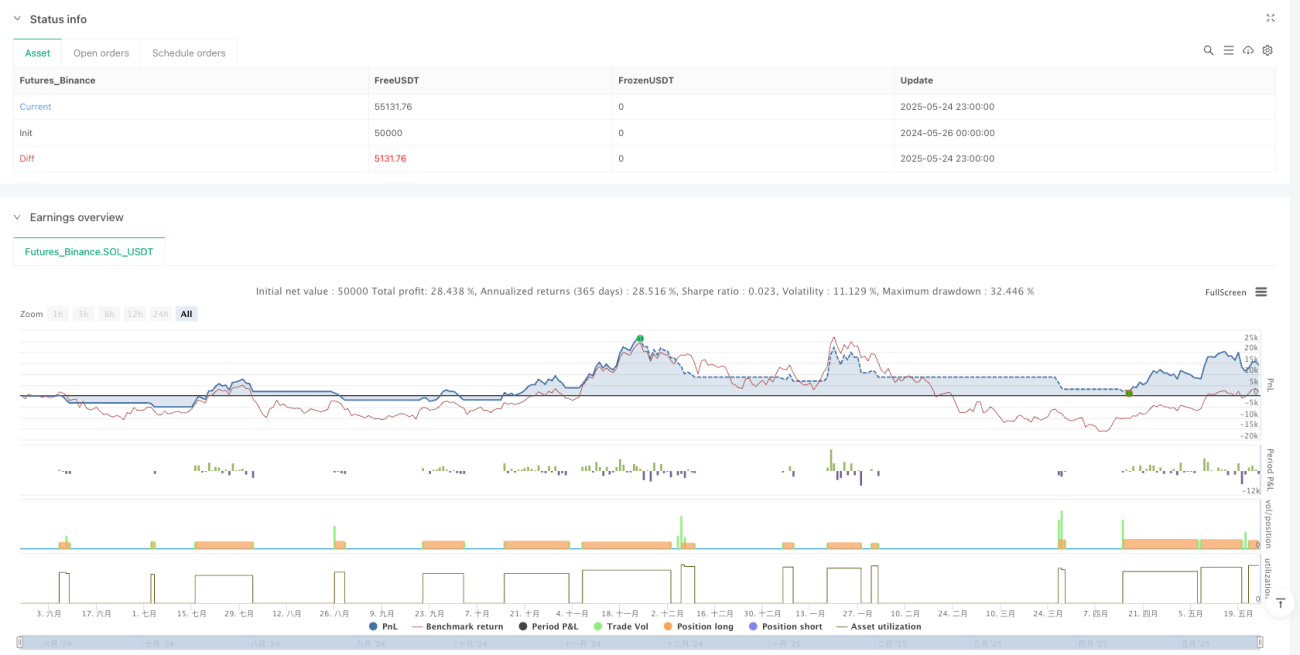
Este sistema de trading de reversión y seguimiento de tendencia con doble media móvil y momento es una estrategia de trading cuantitativa integral que combina elementos de seguimiento de tendencia y trading de reversión. La estrategia utiliza dos medias móviles de diferentes períodos (100 y 500) para determinar la dirección de la tendencia del mercado, al mismo tiempo que integra múltiples indicadores técnicos como filtros, incluyendo RSI (Índice de Fuerza Relativa), ADX (Índice Direccional Promedio) y ATR (Rango Verdadero Promedio). El sistema permite trading en ambas direcciones, tanto largo como corto, y aplica reglas de entrada y salida diferentes según las condiciones del mercado. Esta estrategia es particularmente adecuada para mercados con alta volatilidad, como las criptomonedas, permitiendo seguir la tendencia al alza en mercados fuertes, mientras busca oportunidades de venta en condiciones de sobreventa extrema.
Principio de la Estrategia
El núcleo de la estrategia se basa en un mecanismo de doble verificación: identificación de tendencia y confirmación de momento.
-
Identificación de tendencia: La estrategia utiliza medias móviles de 100 y 500 períodos (opcionalmente EMA o SMA) para determinar la tendencia del mercado. Cuando MA100 está por encima de MA500, se considera tendencia alcista; en caso contrario, podría ser bajista.
-
Condiciones de entrada larga:
- El precio debe estar por encima tanto de MA100 como de MA500.
- Filtro de tendencia opcional: MA100 > MA500.
- Filtro RSI opcional: RSI debe estar por encima de su media suavizada.
- Filtro ADX opcional: ADX debe estar por encima de su media suavizada, asegurando la fuerza de la tendencia.
- Filtro ATR opcional: ATR debe estar por encima de su media suavizada, garantizando suficiente volatilidad.
-
Condiciones de entrada corta:
- El precio debe estar por debajo tanto de MA100 como de MA500.
- El precio debe estar por debajo de la banda inferior de Bollinger (indicando sobreventa).
- RSI debe estar por debajo del umbral establecido (por defecto 33, indicando sobreventa).
- Filtro ATR opcional.
- Bloqueo de tendencia alcista fuerte: si MA100 supera MA500 en un porcentaje mayor al establecido, no se entra en corto (evitando vender en una tendencia alcista fuerte).
-
Gestión de riesgos y estrategia de salida:
- Stop loss largo: establecido como un porcentaje por debajo del precio de entrada (por defecto 3%).
- Salida adicional larga: cuando el precio cae por debajo de MA500.
- Stop loss corto: establecido como un porcentaje por encima del precio de entrada (por defecto 3%).
- Take profit corto: establecido como un porcentaje por debajo del precio de entrada (por defecto 4%).
- Gestión de capital: cada operación utiliza por defecto el 100% del capital de la cuenta, permitiendo una pirámide de adición.
Este diseño permite que la estrategia capture grandes movimientos en mercados con tendencia, mientras busca puntos de reversión en condiciones de sobreventa.
Ventajas de la Estrategia
-
Alta adaptabilidad: La estrategia ofrece una alta personalización a través de múltiples filtros opcionales (RSI, ADX, ATR), adaptándose a diferentes entornos de mercado y estilos de trader. Los usuarios pueden activar o desactivar estos filtros según las condiciones actuales del mercado.
-
Trading bidireccional: A diferencia de los sistemas puros de seguimiento de tendencia o reversión, esta estrategia combina ambos métodos, permitiendo tanto comprar en tendencias alcistas como vender en condiciones extremas de sobreventa, aumentando las oportunidades de ganancia.
-
Juicio inteligente de tendencia: El uso de un sistema de doble media móvil (MA100 y MA500) proporciona un juicio de tendencia más fiable que un sistema de media móvil única, filtrando mejor las falsas rupturas.
-
Adaptación dinámica a la volatilidad: A través del filtro ATR, la estrategia se adapta automáticamente a los cambios en la volatilidad del mercado, evitando operar en entornos de baja volatilidad y reduciendo costos de transacción innecesarios.
-
Prevención de reversiones fuertes: Para las operaciones cortas, se ha implementado un mecanismo de "bloqueo de tendencia alcista fuerte": cuando MA100 supera MA500 en un porcentaje mayor al umbral, se prohíbe vender, evitando eficazmente el riesgo de operar en contra de una tendencia alcista fuerte.
-
Múltiples mecanismos de confirmación: Las señales de entrada requieren la confirmación conjunta de varios indicadores técnicos, reduciendo significativamente la probabilidad de señales falsas y mejorando la robustez de la estrategia.
-
Mecanismos de salida flexibles: La estrategia diseña lógicas de salida diferentes para largos y cortos. Los largos pueden usar MA500 como stop loss dinámico, mientras que los cortos tienen un objetivo de take profit fijo, alineándose con las características de cada dirección de trading.
Riesgos de la Estrategia
-
Sensibilidad a los parámetros: La estrategia depende de múltiples indicadores técnicos y configuraciones de parámetros. Pequeños cambios en estos parámetros pueden resultar en diferencias significativas en los resultados de backtesting. En el trading real, los parámetros óptimos pueden cambiar con las condiciones del mercado, existiendo el riesgo de sobreajuste a datos históricos. La solución es utilizar optimización gradual y pruebas forward para verificar la robustez de los parámetros.
-
Riesgo de retraso: Indicadores como las medias móviles son inherentemente rezagados y pueden no capturar puntos de inflexión a tiempo en mercados muy volátiles, causando retrasos en la entrada o salida. Se recomienda acortar los períodos de las medias móviles o agregar otros indicadores adelantados en mercados de alta volatilidad.
-
Mal desempeño en períodos de transición de tendencia: En mercados laterales o durante la transición de tendencias, la estrategia puede generar señales falsas frecuentes, resultando en pérdidas consecutivas. La solución es agregar un mecanismo de identificación del estado del mercado que reduzca automáticamente el tamaño de la posición o pause el trading al detectar un mercado lateral.
-
Riesgo de gestión de capital: La estrategia usa por defecto el 100% del capital de la cuenta, y permite una pirámide de adición, lo que podría generar grandes drawdowns en condiciones adversas. Se recomienda ajustar el tamaño de la posición según la tolerancia al riesgo personal, evitando usar todo el capital.
-
Riesgo de liquidez: En mercados o períodos de baja liquidez, puede haber un mayor deslizamiento o la imposibilidad de ejecutar la operación al precio esperado. Se recomienda ejecutar la estrategia en pares de trading principales y durante períodos de liquidez suficiente.
-
Riesgo de eventos de cisne negro: Los stops fijos porcentuales pueden no ejecutarse efectivamente en condiciones extremas de mercado, especialmente en caso de saltos de precio. Se recomienda establecer límites de pérdida máxima y considerar el uso de derivados como opciones para cubrir riesgos extremos.
Direcciones de Optimización de la Estrategia
-
Introducir clasificación del estado del mercado: Actualmente, la estrategia utiliza los mismos parámetros en diferentes estados del mercado (tendencia, lateral, alta volatilidad, baja volatilidad). Se podría agregar una función de identificación del estado del mercado y optimizar diferentes combinaciones de parámetros para cada estado. Esto se puede implementar mediante indicadores de volatilidad (como el porcentaje de ATR) o indicadores de fuerza de tendencia (como umbrales de ADX).
-
Optimizar la gestión de capital: Actualmente, la estrategia usa un porcentaje fijo del capital de la cuenta. Se podría mejorar a una gestión dinámica de posición basada en la volatilidad: aumentar la posición en entornos de baja volatilidad y reducirla en entornos de alta volatilidad, logrando un equilibrio de riesgo. Se puede usar el valor relativo de ATR para ajustar dinámicamente la proporción de capital por operación.
-
Agregar filtro de tiempo: Algunos mercados pueden tener mejor o peor desempeño en ciertos períodos. Se podría agregar un filtro de tiempo para evitar los períodos históricamente malos. Esto se puede lograr analizando el desempeño de la estrategia en diferentes franjas horarias (como sesiones asiática, europea y americana).
-
Confirmación en múltiples marcos temporales: Actualmente, la estrategia opera solo en un marco temporal (3 horas). Se podría agregar confirmación de tendencia desde un marco temporal superior, entrando solo cuando la tendencia en el marco superior sea consistente, aumentando la tasa de acierto. Por ejemplo, ejecutar señales largas en el gráfico de 3 horas solo si la tendencia diaria es alcista.
-
Stops y take profits dinámicos: Reemplazar los porcentajes fijos con stops y take profits dinámicos basados en la volatilidad del mercado, permitiendo que la estrategia se adapte mejor a diferentes entornos de volatilidad. Se puede usar múltiplos de ATR para establecer niveles de stop y take profit, expandiendo automáticamente el rango de stop cuando la volatilidad aumenta.
-
Integrar indicadores de sentimiento: Agregar indicadores de sentimiento del mercado como filtros adicionales, como volumen de operaciones, tasas de financiación (para futuros perpetuos) o prima de futuros, para evitar operar en contra de la tendencia en condiciones de sentimiento extremo. Estos indicadores pueden servir como señales de advertencia de sobrecalentamiento o sobreenfriamiento del mercado.
-
Optimización con machine learning: Utilizar algoritmos de machine learning para seleccionar dinámicamente la combinación óptima de parámetros, ajustando automáticamente los parámetros de la estrategia según las condiciones recientes del mercado. Esto se puede implementar mediante optimización de parámetros con ventana móvil o métodos de aprendizaje por refuerzo.
Conclusión
El sistema de trading de reversión y seguimiento de tendencia con doble media móvil y momento es una estrategia de trading cuantitativa ingeniosamente diseñada. Al combinar sistemas de medias móviles, indicadores de momento y filtros de volatilidad, ofrece alta adaptabilidad y personalización mientras mantiene la simplicidad. Su principal fortaleza radica en los múltiples mecanismos de confirmación y el sistema flexible de filtros, que le permiten adaptarse a diferentes entornos de mercado.
Sin embargo, como toda estrategia de trading, enfrenta desafíos como la sensibilidad a los parámetros, el retraso y los cambios en el estado del mercado. A través de mejoras como la introducción de clasificación del estado del mercado, gestión dinámica de capital, análisis multi-marco temporal y optimización con machine learning, se espera aumentar aún más su robustez y adaptabilidad.
Lo más importante es que los traders deben comprender a fondo los principios y limitaciones de la estrategia, realizar ajustes apropiados según su tolerancia al riesgo y experiencia en el mercado, y adherirse siempre a principios estrictos de gestión de riesgos. No existe una estrategia de trading perfecta, pero mediante la optimización continua y una aplicación cuidadosa, este sistema puede convertirse en una herramienta poderosa en el arsenal de cualquier trader.
- 1