
Resumen de la estrategia
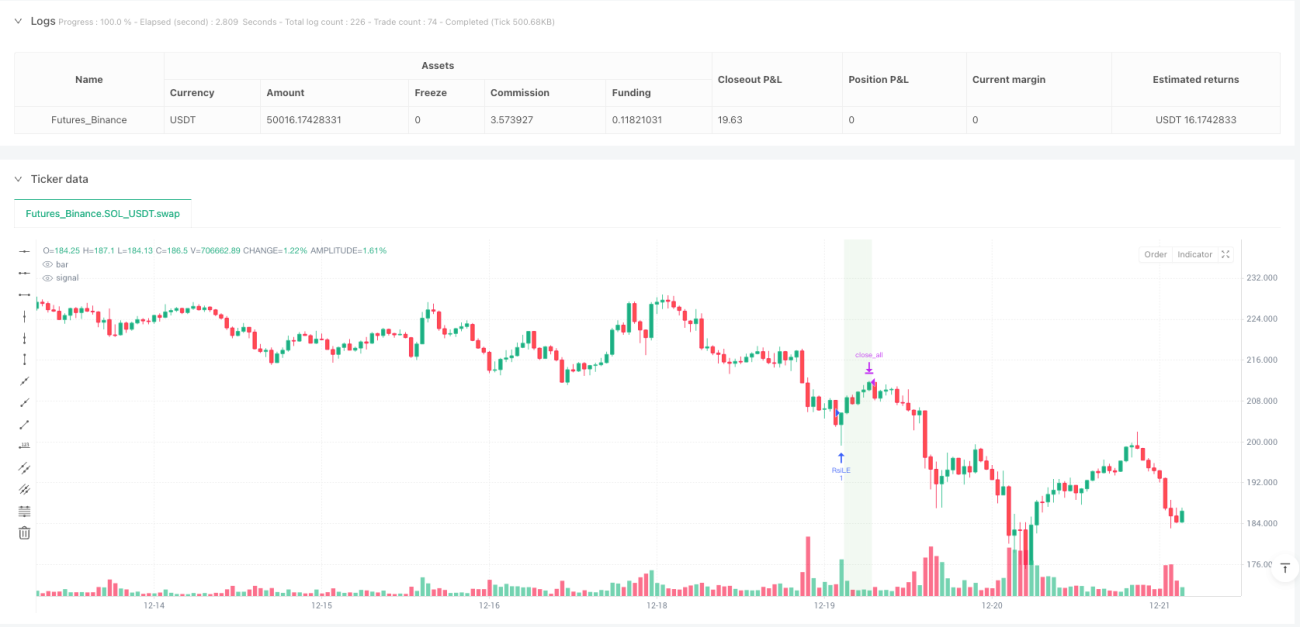
La estrategia dinámica de cruce del Índice de Fuerza Relativa (RSI) en el horario de negociación es un sistema de trading intradía ligero diseñado específicamente para futuros sobre índices bursátiles (como NQ Nasdaq, ES S&P 500, YM Dow Jones). Esta estrategia opera en el marco temporal de 30 minutos, utilizando el RSI como indicador técnico central, y se ejecuta estrictamente dentro del horario regular de negociación de EE. UU. (08:30-15:00 hora central, de lunes a viernes). Cuando el RSI cruza al alza el umbral de sobreventa, el sistema entra automáticamente en una posición larga; cuando el RSI cruza a la baja el umbral de sobrecompra, entra automáticamente en una posición corta. Para evitar el riesgo de mantener posiciones durante la noche, todas las posiciones se cierran automáticamente al horario de cierre de la sesión (15:00 hora central). La estrategia también ofrece una función opcional de coloreado de fondo, que indica visualmente el estado de las posiciones largas (fondo verde) y cortas (fondo rojo).
Principio de la estrategia
El principio central de esta estrategia se basa en la volatilidad dinámica del RSI y un estricto mecanismo de filtro de horario de negociación:
-
Generación de señales RSI: La estrategia utiliza el estándar RSI, con un periodo predeterminado de 14 y umbrales de sobrecompra (70) y sobreventa (30) personalizables. Las señales de entrada se generan al detectar el cruce del RSI con estos umbrales. En el código,
ta.crossover(vrsi, overSold)detecta cuando el RSI cruza al alza el umbral de sobreventa, activando una entrada larga;ta.crossunder(vrsi, overBought)detecta cuando el RSI cruza a la baja el umbral de sobrecompra, activando una entrada corta. -
Sistema de filtro de tiempo: La estrategia implementa un control preciso del horario de negociación, ejecutando operaciones únicamente dentro del horario regular de EE. UU. (08:30-15:00 hora central, de lunes a viernes). Esto se logra mediante la siguiente combinación de condiciones:
- Filtro de día de la semana:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - Filtro de intervalo horario: verifica si la hora actual está dentro del horario de negociación (08:30-15:00).
- Filtro de día de la semana:
-
Mecanismo de cierre forzado: Para evitar el riesgo nocturno, la estrategia cierra forzosamente todas las posiciones a las 15:00 de cada día de negociación. El código verifica si la hora actual ha alcanzado o superado la hora de cierre para ejecutar la orden de cierre:
strategy.close_all(comment="Close All by 15:00 CT"). -
Ayuda visual: La estrategia ofrece una función opcional de coloreado de fondo, mostrando un fondo verde cuando se mantiene una posición larga y un fondo rojo cuando se mantiene una posición corta, mejorando la percepción intuitiva del estado de las operaciones.
Ventajas de la estrategia
Analizando el código de la estrategia, se pueden resumir las siguientes ventajas significativas:
-
Enfoque en intradía: Al limitar el horario de negociación y forzar el cierre, la estrategia evita por completo el riesgo nocturno, reduciendo el riesgo de gaps y volatilidad al mantener posiciones de un día para otro.
-
Adaptación al ritmo del mercado: El RSI, como indicador de reversión, captura eficazmente oportunidades de reversión de precios en condiciones de sobrecompra y sobreventa, siendo especialmente adecuado para aprovechar fluctuaciones de precios a corto plazo en el trading intradía.
-
Personalización de parámetros: La estrategia ofrece varios parámetros ajustables, como la longitud del periodo del RSI y los umbrales de sobrecompra/sobreventa, permitiendo a los traders optimizarlos según diferentes condiciones de mercado y preferencias de riesgo.
-
Retroalimentación visual clara: La función de coloreado de fondo proporciona una indicación visual directa del estado de las posiciones, permitiendo a los traders conocer de un vistazo la situación actual de sus posiciones.
-
Código simple y eficiente: La lógica de implementación de la estrategia es clara, la estructura del código es concisa y la carga computacional es baja, lo que la hace adecuada para la ejecución en tiempo real sin causar latencia ni problemas de rendimiento.
-
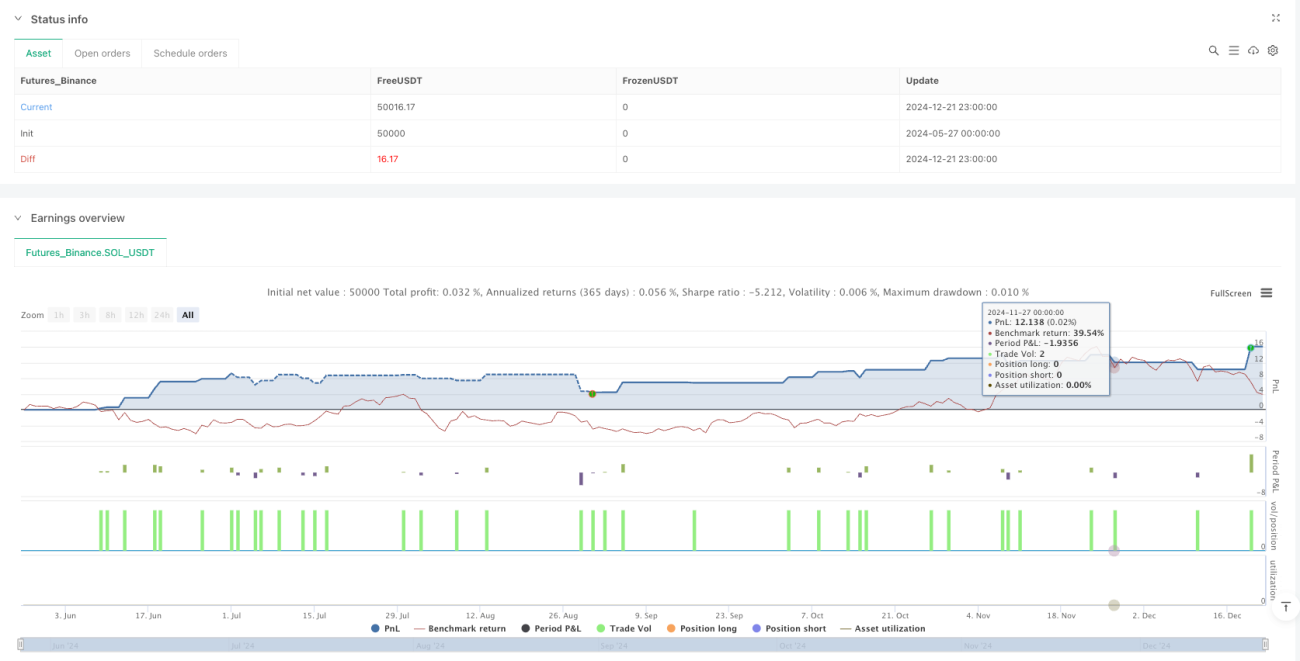
Rendimiento estable en backtesting: Según los datos de backtesting del contrato NQ de junio de 2025 en marco temporal de 30 minutos, la estrategia muestra un factor de beneficio alto (4.61) y una tasa de aciertos aceptable (57.1%), con un drawdown máximo controlado dentro de límites razonables (0.22%).
Riesgos de la estrategia
A pesar de sus múltiples ventajas, esta estrategia presenta los siguientes riesgos potenciales:
-
Frecuencia limitada de señales: Las señales de cruce del RSI pueden ser relativamente escasas durante la sesión intradía, especialmente en mercados con tendencia clara, lo que puede reducir las oportunidades de trading y afectar la rentabilidad global. Solución: considerar agregar indicadores complementarios o ajustar los parámetros del RSI para aumentar moderadamente la frecuencia de señales.
-
Riesgo de falso breakout: El RSI puede generar señales de falso breakout, especialmente en mercados con alta volatilidad pero sin dirección clara. Solución: agregar indicadores de confirmación o filtros adicionales, como confirmación de volumen o filtro de tendencia.
-
Sensibilidad a la zona horaria: La estrategia depende de una configuración correcta de la zona horaria; una configuración incorrecta puede invalidar el filtro de horario de negociación. Solución: verificar y validar cuidadosamente la configuración de zona horaria antes de operar en vivo, asegurando una coincidencia precisa con el horario del mercado objetivo.
-
Falta de mecanismo de stop-loss: La estrategia actual no implementa un stop-loss dinámico, lo que puede exponer a pérdidas significativas en condiciones extremas de mercado. Solución: implementar un mecanismo de stop-loss basado en volatilidad o puntos fijos para limitar la pérdida máxima por operación.
-
Dependencia de un horario de cierre fijo: El cierre forzado a las 15:00 puede hacer que se pierdan oportunidades de reversión justo antes del cierre, o que se salga prematuramente durante una tendencia favorable. Solución: considerar una estrategia de cierre más flexible, como decidir si cerrar o no basándose en el estado de la tendencia al final de la sesión.
Direcciones de optimización de la estrategia
Basándose en un análisis profundo del código de la estrategia, se presentan las siguientes direcciones de optimización viables:
-
Umbrales dinámicos del RSI: Cambiar los umbrales fijos de sobrecompra/sobreventa por umbrales ajustados dinámicamente según la volatilidad histórica o el ATR (Average True Range), para adaptarse a las características de volatilidad en diferentes entornos de mercado. Así se pueden usar umbrales más amplios en mercados de alta volatilidad y más estrechos en mercados de baja volatilidad, mejorando la calidad de las señales.
-
Agregar filtro de tendencia: Introducir un indicador de tendencia (como media móvil, MACD o ADX) como filtro direccional, abriendo posiciones solo en la dirección de la tendencia principal, reduciendo operaciones en mercados laterales y disminuyendo señales falsas.
-
Implementar lógica de cierre parcial: En lugar del cierre total actual, se puede implementar una estrategia de cierre por tramos, cerrando parte de la posición al alcanzar cierto objetivo de beneficio y manteniendo el resto para capturar tendencias más grandes.
-
Ajustar tamaño de posición según volatilidad: Basado en la volatilidad del mercado (como el ATR), ajustar dinámicamente el tamaño de la posición, aumentándolo en mercados de baja volatilidad y reduciéndolo en mercados de alta volatilidad, optimizando la relación riesgo/beneficio.
-
Integrar confirmación de volumen: Además de la señal RSI, agregar una condición de confirmación de volumen, ejecutando la operación solo si el volumen respalda la señal, mejorando la fiabilidad.
-
Implementar stop-loss inteligente: Introducir un mecanismo de stop-loss inteligente basado en niveles de soporte/resistencia o rango de fluctuación reciente, en lugar de un simple cierre temporal, para controlar el riesgo de manera más efectiva.
Resumen
La estrategia dinámica de cruce del RSI en el horario de negociación es un sistema de trading intradía bien diseñado que combina el indicador técnico RSI con un estricto filtro de horario, logrando una lógica de trading eficiente para futuros sobre índices. Sus principales ventajas incluyen evitar el riesgo nocturno, capturar oportunidades de reversión intradía y proporcionar una clara retroalimentación visual. Aunque existen riesgos potenciales como la frecuencia limitada de señales y la falta de stop-loss dinámico, mediante la implementación de umbrales dinámicos de RSI, la adición de filtros de tendencia y la integración de confirmación de volumen, se puede mejorar significativamente la solidez y rentabilidad de la estrategia. Esta estrategia es especialmente adecuada para traders interesados en el trading intradía que buscan evitar el riesgo nocturno mientras desean aprovechar las fluctuaciones de precios a corto plazo.
- 1