RSI et RSI lissé : Fractal haussier de la stratégie

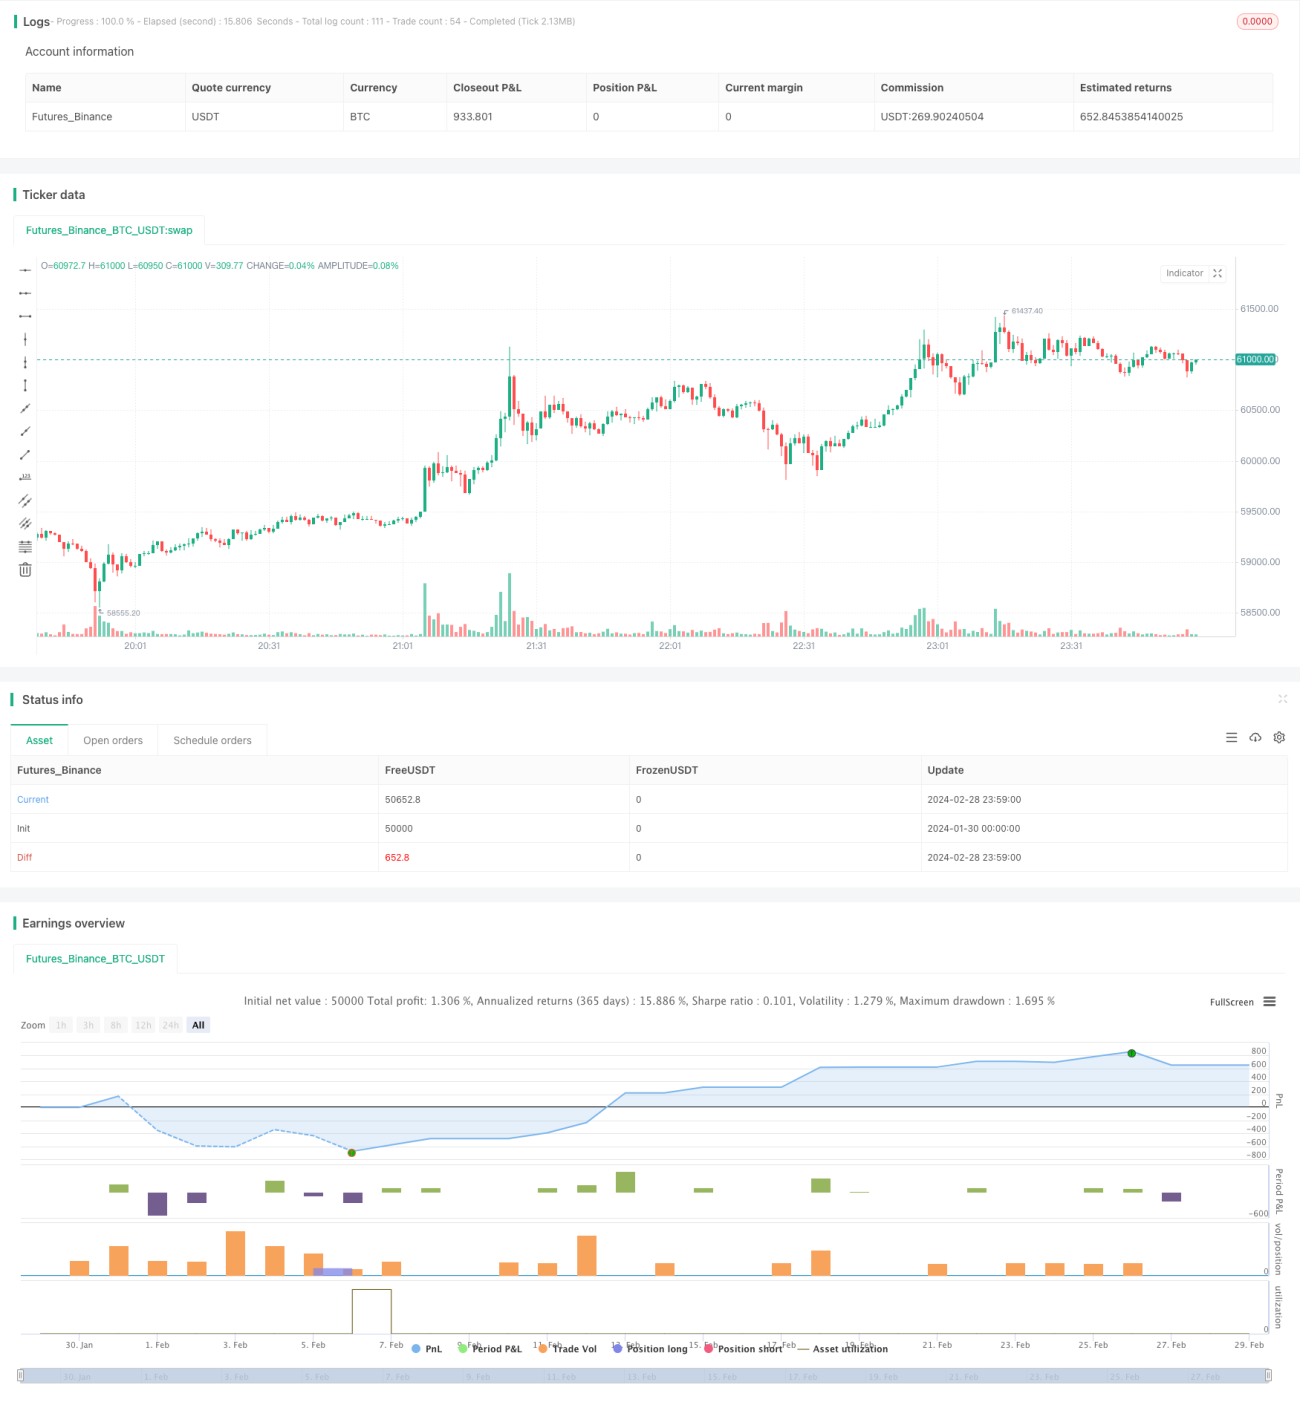
Aperçu
Cette stratégie combine l'indicateur RSI avec un RSI lissé pour identifier les opportunités d'achat aux points bas des prix. Lorsque le RSI atteint un nouveau plus bas alors que le prix n'en fait pas, cela est considéré comme un signal de divergence haussière. L'ajout du RSI lissé pour évaluer la tendance permet d'améliorer l'efficacité de la stratégie.
Principe de la stratégie
- Calculer l'indicateur RSI avec un paramètre de 14 jours.
- Calculer le RSI lissé en utilisant une double moyenne mobile pondérée (WMA) pour obtenir un effet de lissage.
- Vérifier si le RSI est inférieur à 30, c'est-à-dire en situation de survente.
- Vérifier si le RSI lissé est inférieur à 35, indiquant une direction forte.
- Vérifier si le point le plus bas du RSI est inférieur à 25.
- Calculer la divergence du RSI : rechercher les cas où le RSI fait un nouveau plus bas alors que le prix ne le fait pas.
- Calculer la période de baisse du RSI lissé, qui doit atteindre 3 jours.
- Lorsque toutes les conditions ci-dessus sont remplies, générer un signal d'achat.
- Définir des conditions de stop-loss et de take-profit.
La stratégie repose principalement sur la nature de retournement de l'indicateur RSI, combinée au RSI lissé pour juger de la tendance, et achète lorsque le prix est sous pression et que le RSI est en survente. La position est fermée après avoir atteint le take-profit ou le stop-loss.
Analyse des avantages de la stratégie
- Combinaison de deux RSI pour améliorer l'efficacité de la stratégie.
- Exploitation de la caractéristique de retournement du RSI, offrant un certain avantage probabiliste.
- Le RSI lissé aide à éviter les faux retournements en jugeant la tendance.
- Logique complète de stop-loss et de take-profit permettant de limiter les risques.
Analyse des risques
- Probabilité d'échec du retournement du RSI, impossible à éviter complètement.
- Le RSI lissé est en retard, ce qui peut faire manquer le meilleur moment d'achat.
- Un stop-loss trop large peut entraîner une augmentation des pertes.
Il est possible d'optimiser le moment d'achat en ajustant les paramètres du RSI. Raccourcir la distance du stop-loss pour accélérer la sortie. Combiner avec d'autres indicateurs pour juger du risque de tendance et réduire la probabilité de faux retournements.
Axes d'optimisation
- Tester l'effet du RSI avec différents paramètres.
- Optimiser la méthode de calcul du RSI lissé pour améliorer la qualité du lissage.
- Ajuster les points de take-profit et de stop-loss pour trouver le meilleur ratio risque/rendement.
- Ajouter des indicateurs de volume pour éviter les situations de volume insuffisant.
En ajustant les paramètres et en combinant davantage d'indicateurs, il est possible d'améliorer encore les performances de la stratégie.
Résumé
Cette stratégie repose sur l'idée d'exploiter la caractéristique de retournement du RSI. La combinaison de deux RSI maximise l'effet de retournement tout en ajoutant l'incertitude liée à la divergence des indicateurs. Il s'agit d'une approche typique basée sur un indicateur. En testant et en optimisant continuellement, on peut améliorer l'adéquation des paramètres, et en combinant davantage d'indicateurs pour réduire les erreurs, renforcer la robustesse de la stratégie.
- 1