
Aperçu
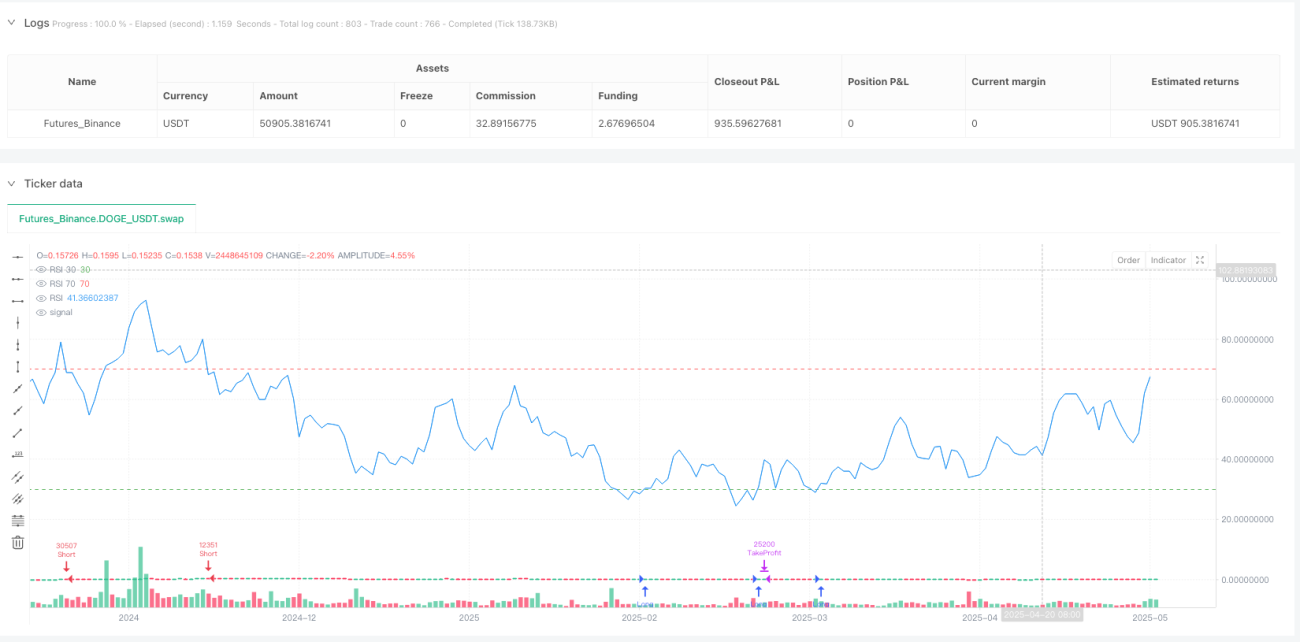
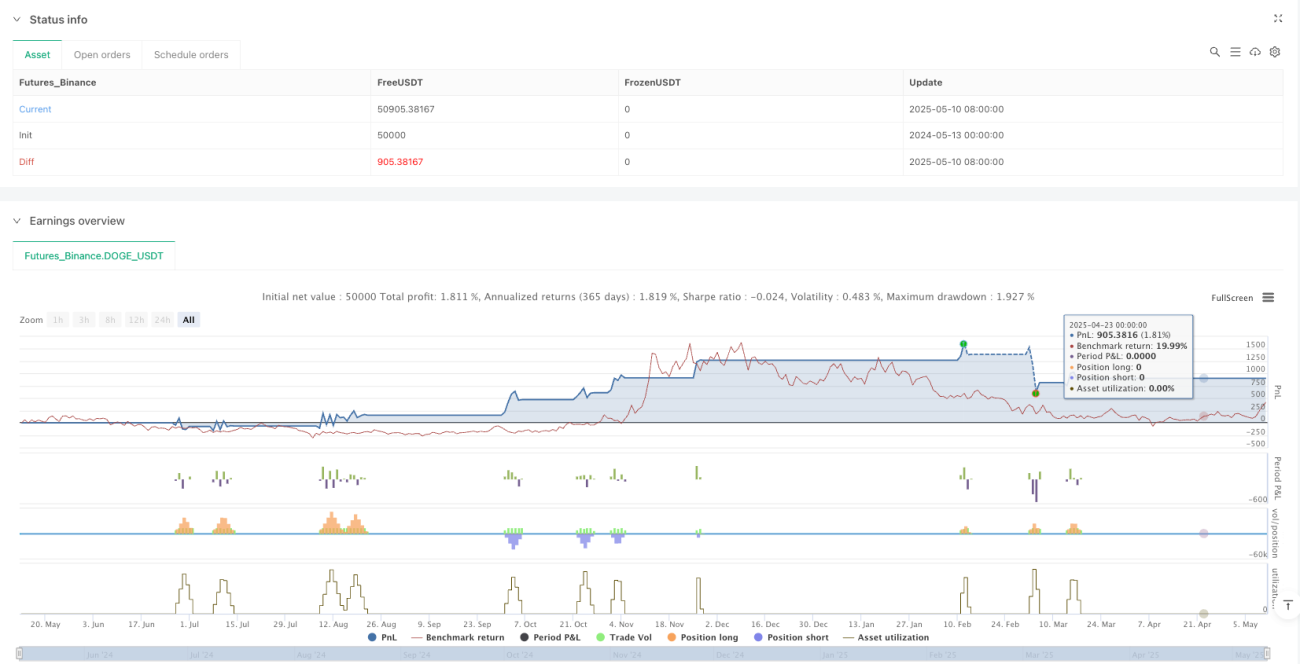
La stratégie de suivi dynamique de stop-loss et take-profit basée sur le RSI est un système de trading quantitatif qui utilise l'indice de force relative (RSI) pour générer des signaux en s'appuyant sur les zones de surachat et de survente. Elle intègre un mécanisme de gestion des risques complet comprenant un stop-loss fixe, un stop suiveur dynamique et une optimisation du ratio gain/perte. La stratégie génère un signal d'achat lorsque le RSI descend en dessous de 30, et un signal de vente lorsqu'il dépasse 70. Chaque transaction est assortie de niveaux de take-profit et de stop-loss prédéfinis afin de protéger le capital et de maximiser le potentiel de profit.
Principe de la stratégie
Le cœur de cette stratégie consiste à utiliser le RSI pour identifier les points de retournement potentiels du marché et à exécuter les transactions selon des règles d'entrée et de sortie précises. Son fonctionnement est le suivant :
- Calcul de la force relative du prix à l'aide d'un RSI sur une période de 14.
- Lorsque le RSI franchit le niveau 30 par le bas (fonction ta.crossover), un signal long est déclenché.
- Lorsque le RSI franchit le niveau 70 par le haut (fonction ta.crossunder), un signal short est déclenché.
- À chaque entrée en position, les paramètres de gestion des risques sont automatiquement définis :
- Le stop-loss est fixé à 1 % du prix d'entrée (stopLossRatio = 0.01).
- Le take-profit est fixé à 2 % du prix d'entrée (2 * stopLossRatio).
- Le stop suiveur est réglé sur 0,5 % du prix d'entrée (trailStopRatio = 0.005).
- Le seuil de rentabilité (breakeven) est déclenché lorsque le prix évolue favorablement de 0,5 % (breakevenTrigger = 0.005).
La stratégie utilise les fonctions strategy.entry et strategy.exit de TradingView pour exécuter les transactions et alloue par défaut 10 % du capital à chaque opération (default_qty_value=10). Pour les ordres longs, le stop-loss est à close * (1 - 0.01) et le take-profit à close * (1 + 0.02) ; pour les ordres shorts, le stop-loss est à close * (1 + 0.01) et le take-profit à close * (1 - 0.02).
Avantages de la stratégie
L'analyse du code de cette stratégie quantitative révèle plusieurs avantages notables :
- Mécanisme de génération de signaux clair : les signaux d'entrée sont générés par les croisements du RSI, ce qui élimine les décisions subjectives.
- Gestion des risques complète : chaque transaction est assortie d'un stop-loss et d'un take-profit, ce qui permet de contrôler le risque. Le ratio risque/récompense de 1:2 favorise la croissance du capital à long terme.
- Stop suiveur dynamique : l'utilisation des paramètres trail_points et trail_offset permet de suivre la tendance et de conserver davantage de profits dans les marchés en mouvement.
- Exécution automatisée : une fois les paramètres configurés, la stratégie s'exécute de manière entièrement automatique, réduisant ainsi l'impact émotionnel.
- Logique claire : le code est structuré de manière explicite, avec des modules bien séparés, ce qui facilite la compréhension et l'optimisation.
- Retour visuel : l'affichage du RSI et des niveaux clés sur le graphique permet au trader de visualiser le fonctionnement de la stratégie.
Ces atouts rendent cette stratégie particulièrement adaptée aux investisseurs de moyen à long terme et à ceux qui souhaitent minimiser l'influence des émotions dans leurs décisions de trading.
Risques de la stratégie
Malgré ses nombreux avantages, la stratégie présente les risques suivants :
- Risque de faux signaux en range : dans un marché latéral, le RSI peut osciller fréquemment entre 30 et 70, générant des signaux erronés et des pertes successives.
- Paramètres fixes trop rigides : la stratégie utilise une longueur de RSI fixe (14) et des niveaux fixes (30/70), qui peuvent ne pas convenir à tous les environnements de marché ni à toutes les périodes.
- Stop-loss proportionnel fixe : un stop-loss fixe de 1 % peut entraîner une sortie prématurée sur des marchés très volatils.
- Absence de filtre sur l'environnement de marché : la stratégie n'adapte pas ses paramètres en fonction des phases de marché (tendancielles ou range) et ne prévoit pas de pause.
- Non-prise en compte des coûts de transaction : le code ne traite pas explicitement le slippage, les commissions ou autres frais, ce qui peut affecter les résultats réels.
- Risque d'événements imprévus : en cas d'annonce majeure ou de cygne noir, le prix peut franchir le stop-loss par un gap, entraînant une perte supérieure à celle anticipée.
Pour atténuer ces risques, il est recommandé d'effectuer des backtests approfondis, d'ajuster les paramètres aux conditions spécifiques du marché et d'envisager l'ajout de filtres supplémentaires pour réduire les faux signaux.
Pistes d'optimisation
L'analyse approfondie du code suggère plusieurs axes d'optimisation :
- Ajout d'un filtre de tendance : combiner avec une moyenne mobile ou l'ADX pour ne trader que dans le sens de la tendance dominante et éviter les marchés range.
- Paramètres RSI dynamiques : ajuster automatiquement la longueur du RSI et les niveaux de surachat/survente en fonction de la volatilité du marché (par exemple, élargir la plage 30-70 en période de forte volatilité).
- Amélioration du stop-loss : utiliser l'ATR (Average True Range) pour définir le stop-loss plutôt qu'un pourcentage fixe, afin de mieux l'adapter à la volatilité réelle.
- Gestion du capital optimisée : ajuster la taille des positions en fonction de la volatilité (augmenter en période calme, réduire en période agitée).
- Filtre temporel : éviter de trader en début/fin de séance ou en période de faible liquidité.
- Confirmation des signaux : ajouter un indicateur supplémentaire (volume, momentum) pour confirmer les signaux du RSI et réduire les faux signaux.
- Optimisation du ratio gain/perte : tester différents ratios take-profit/stop-loss à partir des données historiques pour trouver la combinaison optimale.
- Intégration d'une stratégie de cassure : attendre que le prix franchisse un niveau de support/résistance clé en plus du signal RSI avant d'entrer en position.
La mise en œuvre de ces optimisations nécessite davantage de codage et de tests de paramètres, mais elle peut améliorer significativement la robustesse et la rentabilité de la stratégie.
Conclusion
La stratégie de suivi dynamique de stop-loss et take-profit basée sur le RSI est un système de trading quantitatif bien conçu, alliant les signaux classiques du RSI aux techniques modernes de gestion des risques. Ses principaux atouts résident dans des règles d'entrée claires et un contrôle du risque complet (stop-loss fixe, stop suiveur dynamique et ratio gain/perte optimisé).
Cependant, elle présente certaines limites, notamment une sensibilité aux faux signaux dans les marchés range et une rigidité des paramètres. L'ajout d'un filtre de tendance, l'introduction de paramètres dynamiques, l'amélioration du mécanisme de stop-loss et l'optimisation de la gestion du capital peuvent encore renforcer ses performances.
Cette stratégie constitue une base solide pour un système de trading. Les traders peuvent l'adapter à leur style et à leurs observations du marché en personnalisant les paramètres ou en la combinant avec d'autres indicateurs techniques pour construire un système plus robuste et adaptable. L'objectif final est de capter les opportunités du marché de manière systématique tout en protégeant le capital, afin d'obtenir des rendements stables et durables.
- 1