
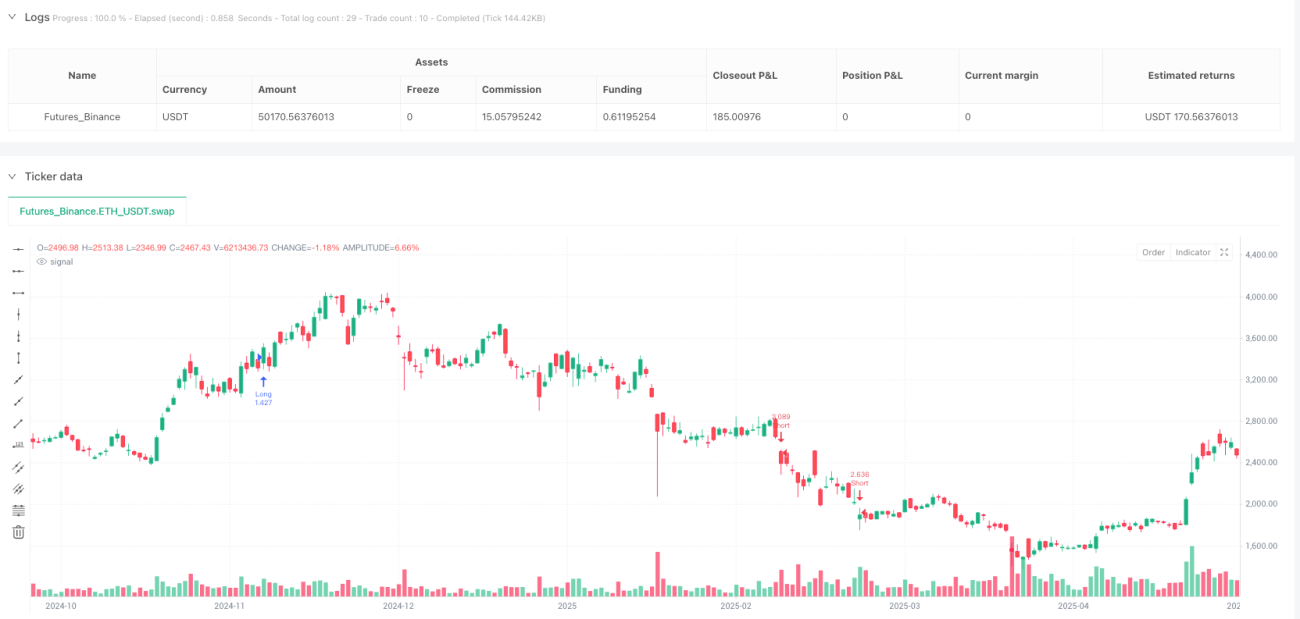
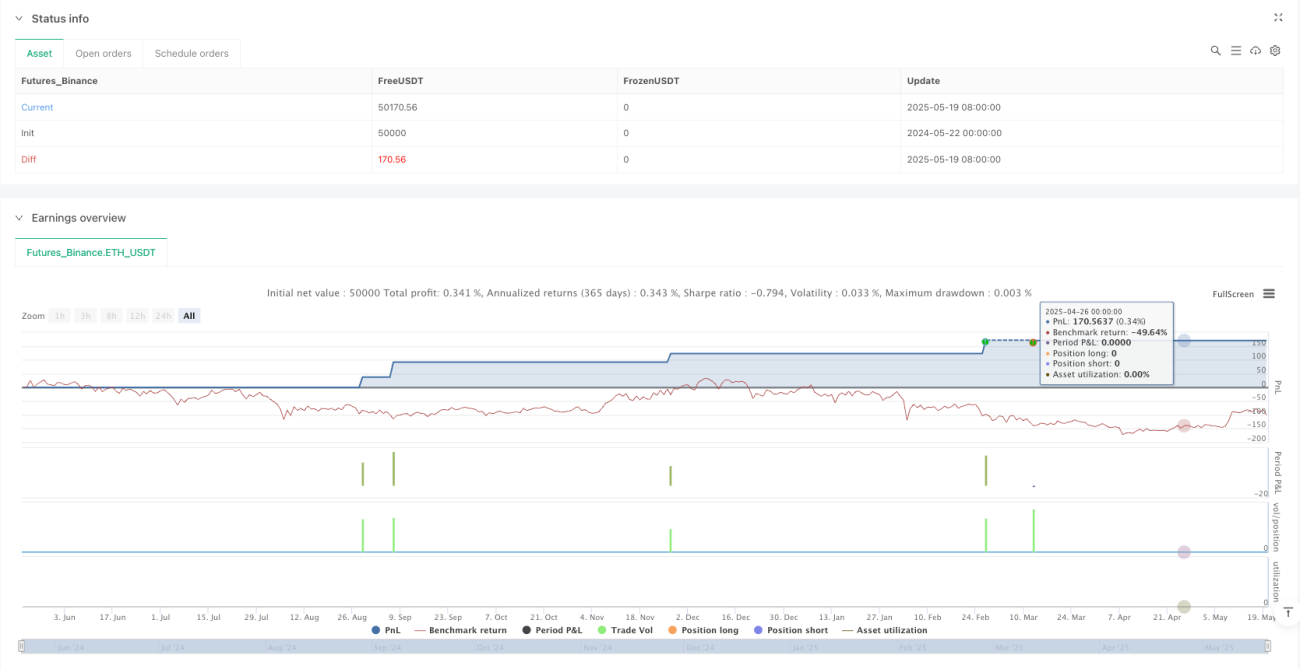
Aperçu
La stratégie de suivi de cassure adaptative basée sur une triple confirmation est une stratégie de trading quantitatif qui combine l'analyse technique classique avec des techniques modernes de gestion des risques. Cette stratégie intègre la théorie des cassures de Jesse Livermore, la méthode de confirmation de tendance d'Ed Seykota et les principes de gestion des risques basés sur l'ATR de Paul Tudor Jones. Grâce à un filtrage multicritères et un mécanisme de stop-loss dynamique, elle vise à capter les opportunités de cassure de tendance à haute probabilité. La stratégie utilise une approche combinant la cassure des points pivots, la confirmation de tendance par moyenne mobile exponentielle, la validation par le volume et le contrôle adaptatif des risques via l'ATR, réalisant ainsi une fusion entre l'analyse technique traditionnelle et la gestion quantitative moderne des risques.
Principe de la stratégie
Le principe fondamental de cette stratégie repose sur un mécanisme de confirmation basé sur plusieurs niveaux d'analyse technique. Tout d'abord, la stratégie identifie les niveaux de support et de résistance clés en repérant les points hauts et bas pivots récents. Lorsque le prix franchit ces niveaux, la décision d'entrée est prise en conjonction avec des conditions de confirmation de tendance. Pour un signal long, la stratégie exige que le cours de clôture dépasse le point haut pivot récent, que le prix se situe au-dessus de la EMA 50, que la EMA 20 soit supérieure à la EMA 200 pour confirmer une tendance haussière, et que le volume actuel dépasse la moyenne mobile simple sur 20 périodes pour valider la validité de la cassure. Les conditions short sont inversées : le prix doit casser le point bas pivot, se situer en dessous de la EMA 50, la EMA 20 doit être inférieure à la EMA 200 pour confirmer une tendance baissière, avec un volume en hausse. En matière de gestion des risques, la stratégie utilise un stop-loss initial de 3 fois l'ATR et un trailing stop offset de 2 fois l'ATR, assurant un contrôle dynamique des risques.
Avantages de la stratégie
Cette stratégie présente de multiples avantages techniques, notamment son mécanisme de confirmation multiple. Grâce à la triple validation – cassure des points pivots, filtre de tendance et confirmation par le volume – la fiabilité des signaux de trading est considérablement améliorée, réduisant ainsi la probabilité de fausses cassures. Ensuite, son adaptabilité est remarquable : l'utilisation de l'ATR permet au niveau de stop-loss de s'ajuster automatiquement en fonction de la volatilité du marché, offrant une marge plus large en période de forte volatilité et un contrôle plus strict en période de faible volatilité. Le mécanisme de trailing stop garantit que la stratégie peut maximiser les gains de tendance tout en protégeant les bénéfices acquis. Les paramètres de la stratégie sont flexibles, permettant aux utilisateurs de les ajuster en fonction des différentes conditions de marché et de leur tolérance au risque. De plus, cette stratégie intègre les concepts fondamentaux de trois traders légendaires, bénéficiant ainsi d'une base théorique solide et d'une validation pratique. Le mécanisme de confirmation par le volume renforce l'authenticité des signaux de cassure, évitant les interférences des fausses cassures à faible volume.
Risques de la stratégie
Bien que la stratégie soit relativement bien conçue, certains risques potentiels doivent être pris en compte. Tout d'abord, le risque de marché en range : lorsque le marché évolue dans une zone de consolidation, les fausses cassures fréquentes peuvent entraîner une série de petites pertes. Une solution consiste à ajouter des filtres supplémentaires sur l'environnement de marché, comme l'indicateur ADX pour évaluer la force de la tendance. Ensuite, il existe une sensibilité aux paramètres : des réglages différents peuvent donner des performances très variables, nécessitant une optimisation via des backtests pour trouver la combinaison la plus adaptée. Les risques de slippage et d'exécution ne doivent pas être négligés, en particulier lors de cassures rapides où le prix d'exécution réel peut s'écarter du prix idéal. De plus, la stratégie a une adaptabilité limitée face à des événements de marché anormaux, comme les gaps dus à des nouvelles soudaines qui peuvent déclencher des signaux défavorables. Le risque de suroptimisation existe également : un ajustement excessif sur les données historiques peut entraîner de mauvaises performances en trading réel. Pour atténuer ces risques, il est recommandé de combiner une analyse multi-timeframes, d'ajouter des filtres fondamentaux, de fixer des limites de drawdown maximum, etc.
Pistes d'optimisation
L'optimisation de la stratégie doit être envisagée sous plusieurs angles afin d'améliorer ses performances globales. Tout d'abord, l'introduction d'une analyse multi-timeframes permettrait de confirmer la direction de la tendance sur une unité de temps supérieure avant de rechercher des points d'entrée sur une unité inférieure, augmentant ainsi le taux de réussite et réduisant les trades contraires à la tendance. Ensuite, l'ajout d'un module d'identification de l'environnement de marché, utilisant des indicateurs de volatilité et de force de tendance, permettrait d'évaluer l'état actuel du marché et de suspendre les transactions dans des conditions défavorables à la stratégie de cassure. La mise en place d'un mécanisme d'ajustement dynamique des paramètres est également importante : les périodes des EMA, les multiples de l'ATR et autres paramètres clés pourraient être ajustés automatiquement en fonction de la volatilité et des caractéristiques de la tendance. De plus, on pourrait envisager d'intégrer des éléments de machine learning, en entraînant un modèle sur des données historiques pour prédire la probabilité de réussite d'une cassure, améliorant ainsi la qualité des signaux. En matière de gestion des risques, un mécanisme de stop-loss combiné pourrait être mis en œuvre, associant un stop temporel, un stop en pourcentage et un stop basé sur la volatilité, offrant une protection plus complète. Enfin, approfondir l'analyse du volume en prenant en compte non seulement son ampleur mais aussi sa distribution et les relations prix-volume, afin d'améliorer encore la fiabilité des signaux de cassure.
Résumé
La stratégie de suivi de cassure adaptative basée sur une triple confirmation représente une application typique de la combinaison de l'analyse technique et du trading quantitatif. En intégrant la cassure des points pivots, la confirmation de tendance, la validation par le volume et la gestion des risques via l'ATR, elle constitue un système de trading relativement complet. Son principal atout réside dans le mécanisme de confirmation multiple et la gestion adaptative des risques, garantissant à la fois la qualité des signaux de trading et une flexibilité dans le contrôle des risques. Cependant, la mise en œuvre réussie de cette stratégie nécessite une optimisation minutieuse des paramètres, une gestion stricte des risques et un suivi continu des performances. En pratique, il est recommandé de la combiner avec davantage d'outils d'analyse de marché et de moyens de contrôle des risques, et de l'ajuster en fonction des différents environnements de marché et des caractéristiques des instruments négociés. Dans l'ensemble, cette stratégie offre aux investisseurs cherchant à trader les cassures de tendance un cadre de trading quantitatif à la fois théoriquement fondé et pratiquement utile.
/*backtest
start: 2024-05-22 00:00:00
end: 2025-05-20 08:00:00
period: 1d
basePeriod: 1d
exchanges: [{"eid":"Futures_Binance","currency":"ETH_USDT"}]
*/

//@version=6
strategy("V2_Livermore-Seykota Breakout", overlay=true, default_qty_type=strategy.percent_of_equity, default_qty_value=10)

// === Input Parameters ===- 1