
Vue d'ensemble
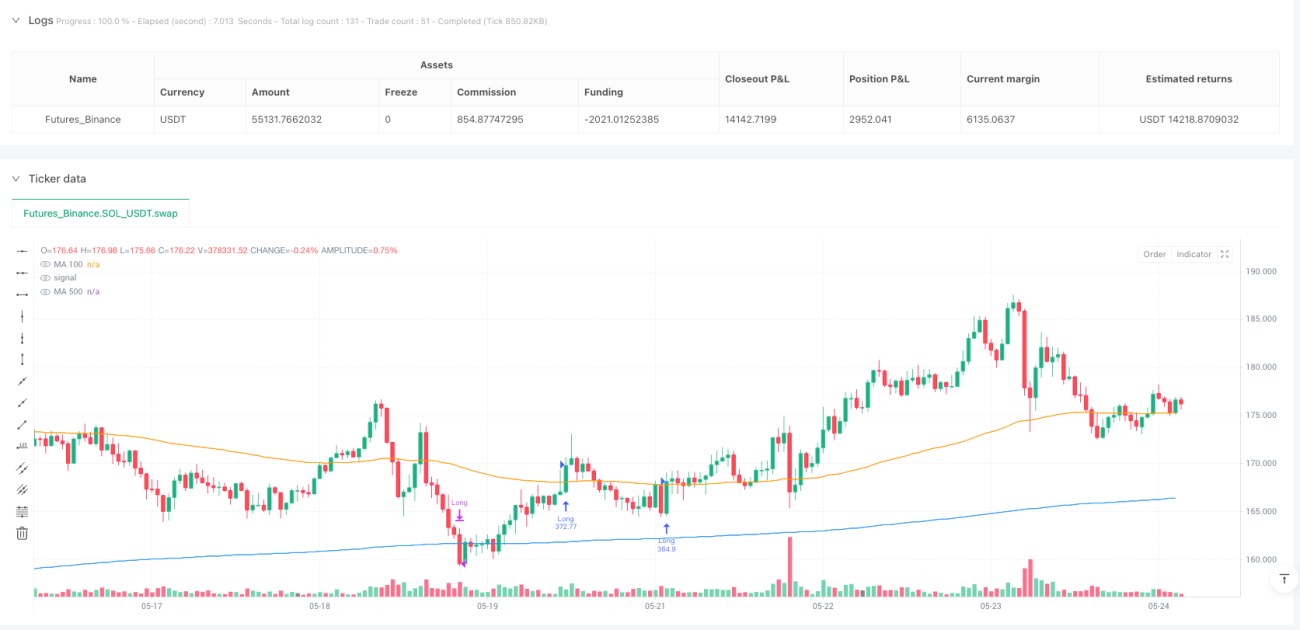
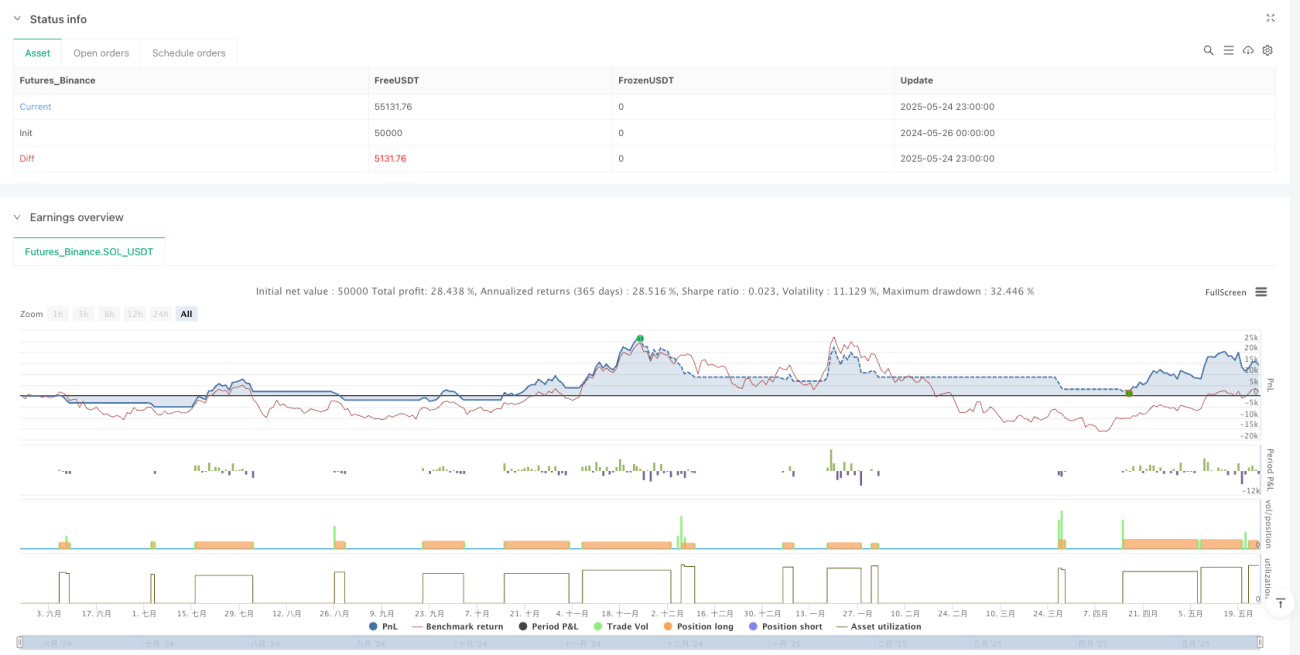
Ce système de trading de suivi de tendance et de retournement basé sur deux moyennes mobiles et momentum est une stratégie de trading quantitatif complète, combinant des éléments de suivi de tendance et de trading de retournement. La stratégie utilise deux moyennes mobiles de périodes différentes (100 et 500) pour déterminer la direction de la tendance du marché, tout en intégrant plusieurs indicateurs techniques comme filtres, notamment le RSI (Relative Strength Index), l'ADX (Average Directional Index) et l'ATR (Average True Range). Le système autorise les transactions dans les deux sens, à la fois long et short, et applique différentes règles d'entrée et de sortie en fonction des conditions du marché. Cette stratégie est particulièrement adaptée aux marchés très volatils, comme les cryptomonnaies, permettant de suivre la tendance haussière dans les tendances fortes tout en cherchant des opportunités de vente à découvert dans des conditions de survente extrême.
Principe de la stratégie
Le principe central de la stratégie repose sur un double mécanisme de validation combinant l'identification de tendance et la confirmation de momentum :
-
Identification de la tendance : La stratégie utilise des moyennes mobiles de 100 et 500 périodes (EMA ou SMA au choix) pour déterminer la tendance du marché. Lorsque la MA100 est au-dessus de la MA500, cela est considéré comme une tendance haussière ; inversement, cela peut indiquer une tendance baissière.
-
Conditions d'entrée long :
- Le prix doit être simultanément au-dessus de la MA100 et de la MA500.
- Filtre de tendance optionnel : MA100 > MA500.
- Filtre RSI optionnel : le RSI doit être supérieur à sa moyenne lissée.
- Filtre ADX optionnel : l'ADX doit être supérieur à sa moyenne lissée, garantissant la force de la tendance.
- Filtre ATR optionnel : l'ATR doit être supérieur à sa moyenne lissée, assurant une volatilité suffisante.
-
Conditions d'entrée short :
- Le prix doit être simultanément en dessous de la MA100 et de la MA500.
- Le prix doit être en dessous de la bande inférieure de Bollinger (indiquant une survente).
- Le RSI doit être inférieur à un seuil défini (33 par défaut, indiquant une survente).
- Filtre ATR optionnel.
- Blocage en cas de forte hausse : si la MA100 est au-dessus de la MA500 de plus d'un pourcentage défini, la position short n'est pas prise (évite de vendre à découvert dans une forte tendance haussière).
-
Gestion des risques et stratégie de sortie :
- Stop-loss long : fixé en dessous du prix d'entrée à un pourcentage défini (3 % par défaut).
- Sortie supplémentaire long : lorsque le prix passe en dessous de la MA500.
- Stop-loss short : fixé au-dessus du prix d'entrée à un pourcentage défini (3 % par défaut).
- Take-profit short : fixé en dessous du prix d'entrée à un pourcentage défini (4 % par défaut).
- Gestion du capital : chaque transaction utilise par défaut 100 % du capital du compte, avec une autorisation de pyramiding une seule fois.
Cette conception permet à la stratégie de capturer les grandes vagues dans les marchés en tendance tout en cherchant des points de retournement dans des conditions de survente.
Avantages de la stratégie
-
Adaptabilité élevée : La stratégie offre une grande personnalisation via plusieurs filtres optionnels (RSI, ADX, ATR), permettant de s'adapter à différentes conditions de marché et styles de trading. L'utilisateur peut activer ou désactiver ces filtres en fonction de la situation actuelle du marché.
-
Trading bidirectionnel : Contrairement aux systèmes purement suiveurs de tendance ou de retournement, cette stratégie fusionne les deux approches, permettant à la fois de prendre des positions longues dans les tendances haussières et des positions short dans des conditions de survente extrême, augmentant ainsi les opportunités de profit.
-
Identification intelligente de la tendance : L'utilisation d'un système à double moyenne mobile (MA100 et MA500) offre une identification de tendance plus fiable, filtrant mieux les faux breakouts qu'un système à moyenne mobile unique.
-
Adaptation dynamique à la volatilité : Grâce au filtre ATR, la stratégie s'adapte automatiquement aux variations de volatilité du marché, évitant les transactions fréquentes dans des environnements de faible volatilité et réduisant les coûts de transaction inutiles.
-
Prévention des retournements de tendance forte : Les transactions short intègrent un mécanisme de « blocage en cas de forte hausse » : lorsque la MA100 dépasse la MA500 de plus d'un pourcentage défini, les positions short sont interdites, évitant efficacement le risque de contrer une forte tendance haussière.
-
Mécanisme de confirmation multiple : Les signaux d'entrée nécessitent la confirmation conjointe de plusieurs indicateurs techniques, réduisant considérablement la probabilité de faux signaux et améliorant la robustesse de la stratégie.
-
Mécanisme de sortie flexible : La stratégie conçoit des logiques de sortie différentes pour les positions long et short. Les positions long peuvent utiliser la MA500 comme stop-loss dynamique, tandis que les positions short ont un objectif de take-profit fixe, s'adaptant aux caractéristiques des transactions dans chaque sens.
Risques de la stratégie
-
Sensibilité aux paramètres : La stratégie dépend de plusieurs indicateurs techniques et paramètres. De petites variations dans ces paramètres peuvent entraîner des différences significatives dans les résultats des backtests. En trading réel, les paramètres optimaux peuvent changer avec les conditions du marché, présentant un risque de surajustement aux données historiques. Solution : utiliser une optimisation pas à pas et des tests forward pour valider la robustesse des paramètres.
-
Risque de retard : Les indicateurs comme les moyennes mobiles sont intrinsèquement retardés. Dans des marchés très volatils, ils peuvent ne pas capturer les points de retournement à temps, entraînant des retards d'entrée ou de sortie. Il est recommandé de raccourcir la période des moyennes mobiles ou d'ajouter d'autres indicateurs avancés dans les marchés à forte volatilité.
-
Performances médiocres en période de transition de tendance : Dans les marchés en range ou en transition de tendance, la stratégie peut générer de fréquents faux signaux, entraînant des pertes consécutives. Solution : ajouter un mécanisme d'identification de l'état du marché, réduisant automatiquement la taille des positions ou suspendant les transactions en période de range.
-
Risque de gestion du capital : La stratégie utilise par défaut 100 % du capital du compte, avec autorisation d'une pyramiding supplémentaire. En cas de conditions défavorables, cela peut entraîner des drawdowns importants. Il est recommandé d'ajuster la taille des positions en fonction de sa tolérance au risque et d'éviter d'utiliser la totalité du capital.
-
Risque de liquidité : Sur des marchés ou des périodes de faible liquidité, les coûts de slippage peuvent augmenter ou l'ordre peut ne pas être exécuté au prix attendu. Il est conseillé d'exécuter la stratégie sur des paires de trading principales et pendant les périodes de liquidité suffisante.
-
Risque de cygne noir : Un stop-loss fixe en pourcentage peut ne pas être efficace en cas de conditions de marché extrêmes, notamment en cas de gap de prix. Il est recommandé de définir une limite de perte maximale et d'envisager l'utilisation de produits dérivés comme les options pour couvrir les risques extrêmes.
Directions d'optimisation de la stratégie
-
Introduction d'une classification des états du marché : Actuellement, la stratégie utilise les mêmes paramètres dans différents états de marché (tendance, range, forte volatilité, faible volatilité). On peut ajouter une fonction d'identification de l'état du marché et optimiser différents ensembles de paramètres pour chaque état. Cela peut être réalisé via des indicateurs de volatilité (comme le pourcentage de l'ATR) ou des indicateurs de force de tendance (comme le seuil de l'ADX).
-
Optimisation de la gestion du capital : Actuellement, la stratégie utilise un pourcentage fixe du capital. On peut améliorer cela en utilisant une gestion dynamique des positions basée sur la volatilité : augmenter les positions en période de faible volatilité et les réduire en période de forte volatilité pour équilibrer le risque. On peut utiliser la valeur relative de l'ATR pour ajuster dynamiquement la proportion de capital par transaction.
-
Ajout d'un filtre temporel : Certains marchés peuvent se comporter différemment selon les périodes. On peut ajouter un filtre temporel pour éviter les périodes historiquement défavorables. Cela peut être réalisé en analysant les performances de la stratégie sur différentes sessions (asiatique, européenne, américaine).
-
Confirmation multi-timeframes : Actuellement, la stratégie opère sur un seul timeframe (3 heures). On peut ajouter une confirmation de tendance sur un timeframe supérieur, en n'entrant que lorsque la tendance du timeframe supérieur est alignée, améliorant ainsi le taux de réussite. Par exemple, n'exécuter les signaux longs en 3h que lorsque la tendance quotidienne est haussière.
-
Stop-loss et take-profit dynamiques : Remplacer les pourcentages fixes par des stop-loss et take-profit basés sur la volatilité du marché, permettant à la stratégie de mieux s'adapter à différents environnements de volatilité. On peut utiliser des multiples de l'ATR pour définir les niveaux de stop-loss et de take-profit, élargissant automatiquement la portée du stop en cas d'augmentation de la volatilité.
-
Intégration d'indicateurs de sentiment : Ajouter des indicateurs de sentiment du marché comme filtres supplémentaires, tels que le volume de transactions, le taux de financement (pour les contrats perpétuels) ou la prime à terme, pour éviter de trader à contre-tendance dans des conditions de sentiment extrême. Ces indicateurs peuvent servir de signaux d'alerte de marché surchauffé ou trop froid.
-
Optimisation par apprentissage automatique : Utiliser des algorithmes de machine learning pour sélectionner dynamiquement la combinaison optimale de paramètres, en ajustant automatiquement les paramètres de la stratégie en fonction de l'état récent du marché. Cela peut être réalisé via une optimisation par fenêtre glissante ou des méthodes d'apprentissage par renforcement.
Résumé
Le système de trading de suivi de tendance et de retournement basé sur deux moyennes mobiles et momentum est une stratégie de trading quantitatif ingénieuse. En combinant un système de moyennes mobiles, des indicateurs de momentum et des filtres de volatilité, elle offre une adaptabilité et une personnalisation élevées tout en restant simple. Son principal atout réside dans son mécanisme de confirmation multiple et son système de filtres flexibles, lui permettant de s'adapter à différents environnements de marché.
Cependant, comme toute stratégie de trading, elle fait face à des défis tels que la sensibilité aux paramètres, le retard des indicateurs et les changements d'état du marché. Grâce à des améliorations comme l'introduction d'une classification des états du marché, une gestion dynamique du capital, une analyse multi-timeframes et une optimisation par machine learning, la robustesse et l'adaptabilité de la stratégie pourraient être encore renforcées.
Le plus important est que les traders, en appliquant cette stratégie, doivent bien comprendre ses principes et ses limites, l'adapter à leur propre tolérance au risque et à leur expérience du marché, et toujours respecter des principes de gestion des risques rigoureux. Il n'existe pas de stratégie parfaite, mais grâce à une optimisation continue et une application prudente, ce système peut devenir un outil puissant dans la boîte à outils du trader.
- 1