
Aperçu de la stratégie
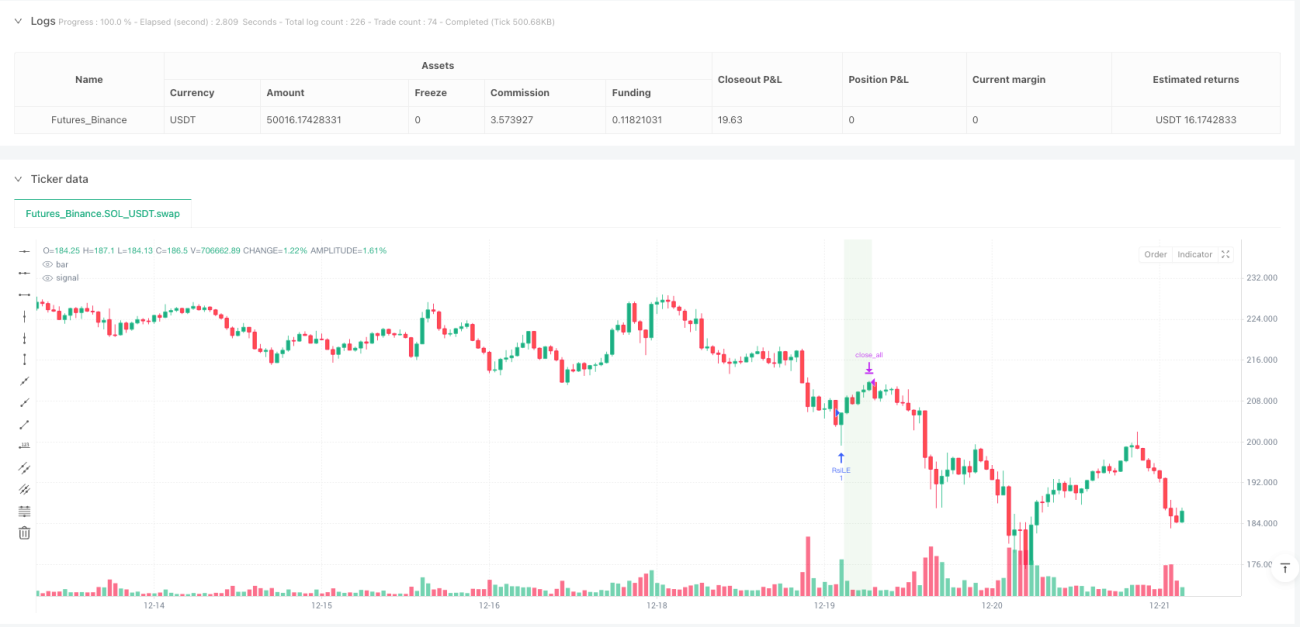
La stratégie dynamique de croisement du Relative Strength Index (RSI) en session de trading est un système de trading intrajournalier léger, conçu spécifiquement pour les contrats à terme sur indices boursiers (tels que le Nasdaq NQ, le S&P 500 ES, le Dow Jones YM). Cette stratégie opère sur un graphique en timeframe de 30 minutes, utilise le RSI comme indicateur technique principal et limite strictement les exécutions aux heures de trading régulières américaines (08:30-15:00, heure centrale, du lundi au vendredi). Lorsque le RSI croise à la hausse le seuil de survente, le système entre automatiquement en position longue ; lorsqu'il croise à la baisse le seuil de surachat, il entre automatiquement en position courte. Afin d'éviter les risques de détention de nuit, toutes les positions sont automatiquement clôturées à l'heure de fermeture de la session (15:00, heure centrale). La stratégie propose également une option de coloration de fond, avec un fond vert indiquant une position longue et un fond rouge une position courte.
Principe de la stratégie
Le principe fondamental de cette stratégie repose sur les fluctuations dynamiques du RSI et un mécanisme strict de filtrage des horaires de trading :
-
Génération des signaux RSI : La stratégie utilise l'indicateur RSI standard, avec une période par défaut de 14 et des seuils de surachat (70) et de survente (30) personnalisables. En surveillant les croisements du RSI avec ces seuils, les signaux d'entrée sont générés. Dans le code,
ta.crossover(vrsi, overSold)détecte le croisement à la hausse du RSI au-dessus du seuil de survente, déclenchant une entrée longue ;ta.crossunder(vrsi, overBought)détecte le croisement à la baisse du RSI sous le seuil de surachat, déclenchant une entrée courte. -
Système de filtre temporel : La stratégie intègre un contrôle précis des horaires de trading, n'exécutant des transactions que pendant les heures de trading régulières américaines (08:30-15:00, heure centrale, du lundi au vendredi). Cela est réalisé via la combinaison des conditions suivantes :
- Filtre jour de la semaine :
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - Filtre plage horaire : calcul de l'heure actuelle pour vérifier qu'elle se situe dans la période de trading, garantissant que les transactions n'ont lieu qu'entre 08:30 et 15:00.
- Filtre jour de la semaine :
-
Mécanisme de clôture forcée : Pour éviter les risques de détention de nuit, la stratégie clôture de force toutes les positions à 15:00 chaque jour de trading. Le code déclenche l'ordre de clôture en vérifiant si l'heure actuelle atteint ou dépasse l'heure de fermeture :
strategy.close_all(comment="Close All by 15:00 CT"). -
Aide visuelle : La stratégie propose une option de coloration de fond, affichant un fond vert en cas de position longue et un fond rouge en cas de position courte, améliorant ainsi la perception intuitive de l'état des positions.
Avantages de la stratégie
L'analyse du code de la stratégie permet de dégager les avantages significatifs suivants :
-
Concentration sur le trading intrajournalier : En limitant les horaires de trading et en imposant une clôture forcée, la stratégie évite totalement les risques de détention de nuit, réduisant les risques de gap et de volatilité liés au maintien de positions overnight.
-
Adaptation au rythme du marché : En tant qu'indicateur de retournement, le RSI permet de capter efficacement les opportunités de retournement de prix lors des situations de surachat/survente, particulièrement adapté pour exploiter les fluctuations de prix à court terme en intraday.
-
Paramètres ajustables : La stratégie propose plusieurs paramètres personnalisables, notamment la période du RSI, les seuils de surachat/survente, etc., permettant aux traders d'optimiser les réglages en fonction de différentes conditions de marché et de leur tolérance au risque.
-
Retour visuel clair : La coloration de fond offre un affichage intuitif de l'état des positions, permettant au trader de comprendre instantanément sa situation actuelle.
-
Code simple et efficace : La logique de la stratégie est claire, le code est concis, la charge de calcul est faible, ce qui la rend adaptée à une exécution en temps réel sans causer de latence ni de problèmes de performance.
-
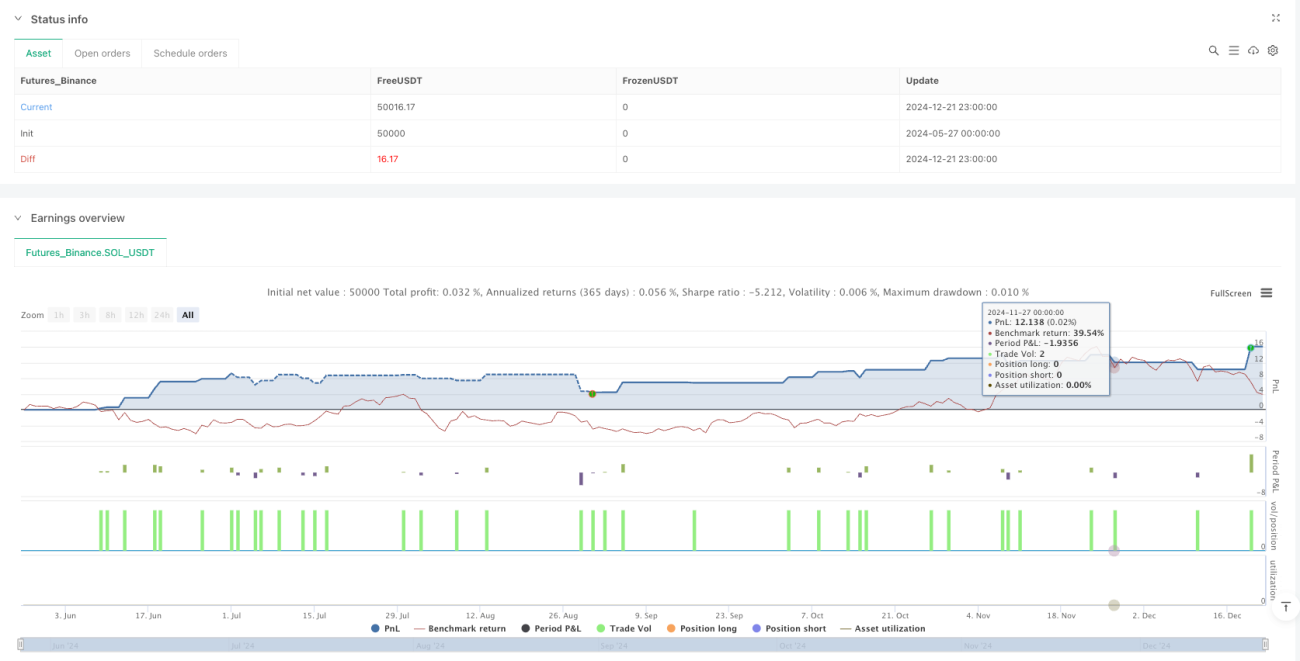
Performances de backtest stables : Selon les données de backtest fournies pour le contrat NQ juin 2025 en timeframe 30 minutes, la stratégie présente un facteur de profit élevé (4,61) et un taux de victoire acceptable (57,1 %), avec un drawdown maximal maintenu dans une fourchette raisonnable (0,22 %).
Risques de la stratégie
Malgré ses nombreux avantages, cette stratégie comporte les risques potentiels suivants :
-
Fréquence limitée des signaux : Les signaux de croisement du RSI peuvent être relativement rares pendant la session intrajournalière, surtout dans des marchés en tendance claire, ce qui peut entraîner un nombre insuffisant d'opportunités de trading et affecter les rendements globaux. Solution : envisager d'ajouter des indicateurs complémentaires ou d'ajuster les paramètres du RSI pour augmenter modérément la fréquence des signaux.
-
Risque de faux signaux : Le RSI peut générer de faux signaux de croisement, en particulier dans des marchés volatils mais sans direction claire. Solution : ajouter des indicateurs de confirmation ou des conditions de filtrage supplémentaires, comme la confirmation du volume ou le filtrage directionnel de la tendance.
-
Sensibilité au fuseau horaire : La stratégie dépend d'un réglage correct du fuseau horaire ; une configuration erronée peut rendre inefficace le filtre des horaires de trading. Solution : vérifier et valider attentivement le réglage du fuseau horaire avant le trading en réel, afin de garantir une correspondance précise avec les horaires de trading du marché cible.
-
Absence de mécanisme de stop-loss : La stratégie actuelle n'intègre pas de stop-loss dynamique, ce qui peut exposer à des pertes importantes dans des conditions de marché extrêmes. Solution : mettre en place un mécanisme de stop-loss basé sur la volatilité ou un nombre fixe de points, afin de limiter la perte maximale par transaction.
-
Dépendance à une heure de clôture fixe : La clôture forcée à 15:00 peut faire manquer des opportunités de retournement potentielles avant la fermeture, ou entraîner une sortie prématurée lors d'une tendance favorable. Solution : envisager une stratégie de clôture plus flexible, par exemple en décidant de clôturer ou non en fonction de l'état de la tendance en fin de séance.
Pistes d'optimisation de la stratégie
Sur la base d'une analyse approfondie du code de la stratégie, voici plusieurs pistes d'optimisation envisageables :
-
Seuils RSI dynamiques : Remplacer les seuils fixes de surachat/survente par des seuils ajustés dynamiquement en fonction de la volatilité historique ou de l'ATR (Average True Range), afin de s'adapter aux caractéristiques de volatilité des différentes conditions de marché. Cela permettrait d'utiliser des seuils plus larges dans un marché très volatil et des seuils plus serrés dans un marché peu volatil, améliorant ainsi la qualité des signaux.
-
Ajout d'un filtre de tendance : Introduire des indicateurs de tendance (tels que les moyennes mobiles, le MACD ou l'ADX) comme filtre directionnel, pour n'ouvrir des positions que dans le sens de la tendance principale, réduisant ainsi les transactions fréquentes dans les marchés en range et les faux signaux.
-
Implémentation d'une logique de clôture partielle : Au lieu du mécanisme de clôture totale actuel, mettre en place une stratégie de clôture par tranches, par exemple en clôturant une partie de la position lorsqu'un objectif de profit est atteint, tout en conservant une partie pour capturer une tendance plus ample.
-
Ajustement de la taille des positions en fonction de la volatilité : Adapter dynamiquement la taille des positions en fonction de la volatilité du marché (par exemple via l'ATR), en augmentant l'exposition dans les marchés à faible volatilité et en la réduisant dans les marchés à forte volatilité, afin d'optimiser le ratio risque/rendement.
-
Intégration d'une confirmation par le volume : Ajouter une condition de confirmation par le volume aux signaux du RSI, en n'exécutant les transactions que si le volume soutient le signal, ce qui améliore la fiabilité des signaux.
-
Mise en place d'un mécanisme de stop-loss intelligent : Introduire un stop-loss intelligent basé sur les niveaux de support/résistance ou l'amplitude récente des fluctuations, en remplacement d'une simple clôture temporelle, pour contrôler le risque de manière plus efficace.
Conclusion
La stratégie dynamique de croisement du RSI en session de trading est un système intrajournalier bien conçu, qui combine l'indicateur technique RSI avec un filtrage strict des horaires de trading pour réaliser une logique de trading efficace sur les contrats à terme sur indices. Ses principaux atouts résident dans l'évitement des risques de détention de nuit, la capture des opportunités de retournement en surachat/survente intraday, et un retour visuel clair. Malgré les risques potentiels liés à une fréquence limitée des signaux et à l'absence de stop-loss dynamique, la mise en œuvre d'optimisations telles que des seuils RSI dynamiques, l'ajout d'un filtre de tendance et l'intégration d'une confirmation par le volume peut considérablement améliorer la robustesse et la rentabilité de la stratégie. Cette stratégie est particulièrement adaptée aux traders intéressés par le trading intrajournalier, cherchant à éviter les risques de détention de nuit tout en capturant les opportunités de fluctuations de prix à court terme.
- 1