
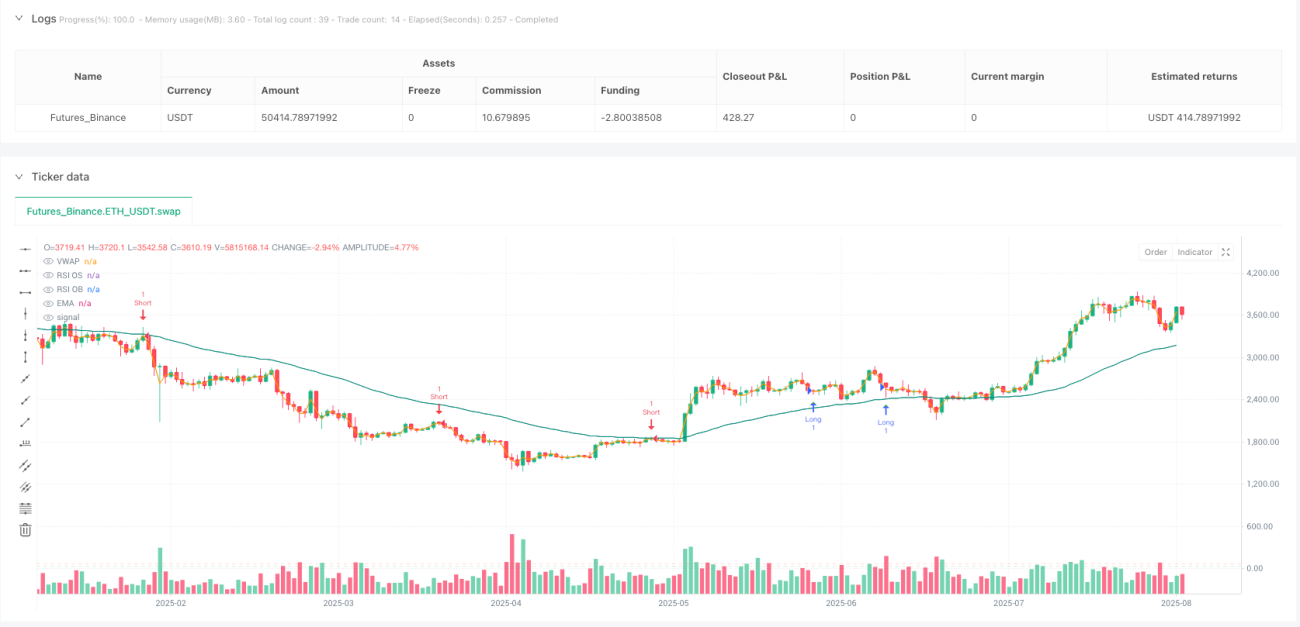
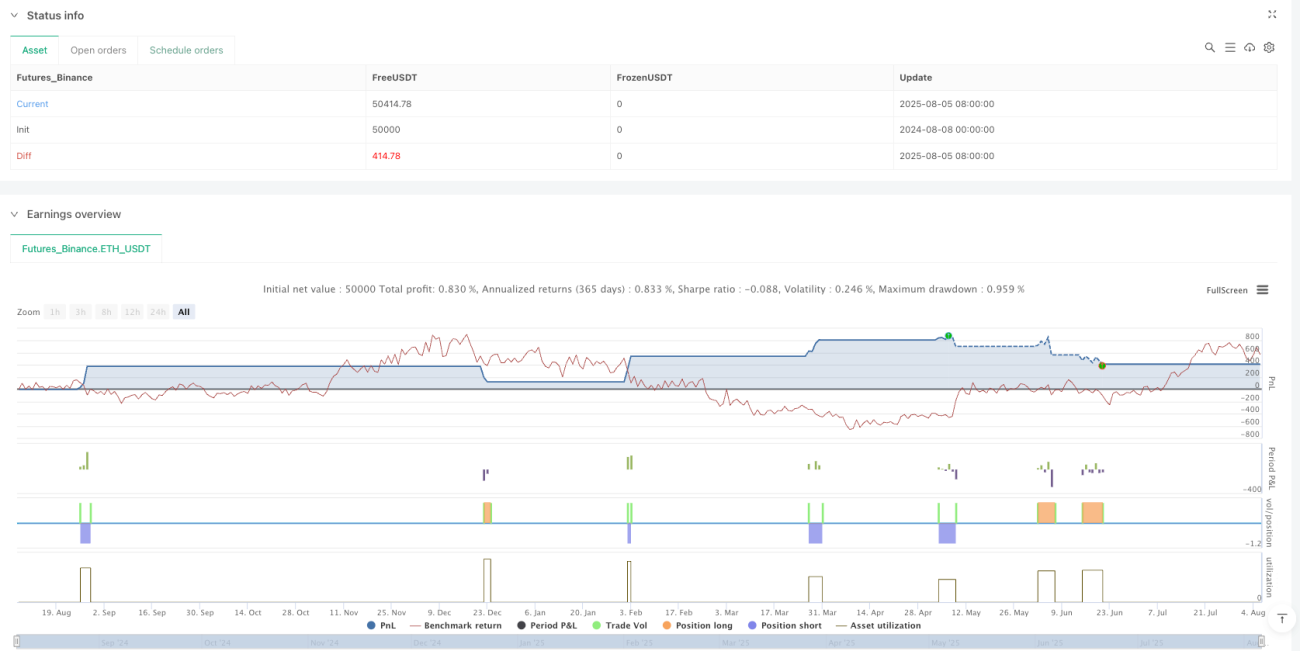
Aperçu
La stratégie de trading de swing haute fréquence basée sur le VWAP et le RSI est un système de trading quantitatif conçu spécifiquement pour le trading intraday, particulièrement adapté aux investisseurs participant à des défis de sociétés de gestion de fonds et au trading de jour professionnel. Cette stratégie combine ingénieusement l'indice de force relative (RSI), le prix moyen pondéré par le volume (VWAP), la moyenne mobile exponentielle (EMA) et un mécanisme de gestion des risques basé sur l'Average True Range (ATR), afin de capturer des opportunités de trading de retour à la moyenne et de momentum à haute probabilité. Le cœur de la stratégie consiste à identifier les zones de surachat et de survente sur le marché, et à exécuter les transactions pendant les périodes de liquidité les plus élevées, tout en garantissant la sécurité des fonds grâce à des mesures de contrôle des risques strictes.
Principe de la stratégie
La logique fondamentale de cette stratégie repose sur un mécanisme de filtrage collaboratif de multiples indicateurs :
-
Signaux de surachat/survente RSI : La stratégie utilise un RSI à courte période (par défaut 3) comme principal signal d'entrée. Lorsque le RSI est inférieur à 35 (survente), on envisage une position longue ; lorsqu'il est supérieur à 70 (surachat), on envisage une position courte. Le RSI à courte période permet de capturer les retournements ou épuisements intraday les plus forts.
-
Filtre directionnel VWAP : Les positions longues ne sont envisagées que lorsque le prix est au-dessus du VWAP, et les positions courtes uniquement lorsque le prix est en dessous. Cela garantit que la direction de la transaction est alignée sur la tendance dominante de la journée.
-
Filtre de tendance EMA : En tant que filtre de qualité supplémentaire, il exige que le prix soit au-dessus de l'EMA pour une position longue et en dessous pour une position courte, ce qui améliore encore la qualité du signal.
-
Contrôle de la plage horaire de trading : La stratégie n'exécute des transactions que pendant les heures de trading définies par l'utilisateur (par défaut, la session de trading américaine, de 9h à 16h ET), en évitant les périodes de nuit et les environnements de faible liquidité.
-
Stop-loss et objectif de profit dynamiques basés sur l'ATR : Chaque transaction utilise un stop-loss de 1 fois l'ATR et un objectif de profit de 2 fois l'ATR, garantissant un ratio risque/récompense positif.
-
Limite du nombre maximum de transactions par jour : Empêche le sur-trading et contrôle l'exposition au risque (par défaut 3 par jour), évitant efficacement les pertes consécutives dans des conditions de marché défavorables.
Le flux d'exécution de la stratégie est le suivant : d'abord, vérifier si l'on se trouve dans la plage horaire de trading, puis confirmer que le nombre de transactions du jour n'a pas été dépassé. Ensuite, analyser si le RSI est en état de surachat/survente, et combiner avec la position par rapport au VWAP et à l'EMA pour confirmer les conditions d'entrée. Une fois les conditions remplies, le système définit un stop-loss et un objectif de profit basés sur l'ATR, en attendant le déclenchement des conditions de sortie.
Avantages de la stratégie
Après une analyse approfondie du code, cette stratégie présente les avantages significatifs suivants :
-
Mécanisme de filtrage multiple : En combinant les trois filtres RSI, VWAP et EMA, la qualité des signaux de trading est considérablement améliorée, réduisant ainsi les faux signaux.
-
Gestion des risques complète : L'utilisation de l'ATR pour ajuster dynamiquement le stop-loss et l'objectif de profit permet à la stratégie de s'adapter aux différentes conditions de volatilité du marché, sans dépendre de points fixes.
-
Ratio risque/récompense positif : Le réglage par défaut d'un ratio risque/récompense de 2:1 (objectif de profit à 2x ATR contre stop-loss à 1x ATR) signifie que même avec un taux de réussite relativement faible, la stratégie peut rester rentable.
-
Mécanisme anti-sur-trading : La limite du nombre de transactions par jour empêche efficacement le sur-trading dans des conditions de marché défavorables, protégeant ainsi le capital du compte.
-
Trading pendant les périodes de forte liquidité : En se concentrant sur les heures les plus actives du marché, cela garantit une exécution avec un glissement minimal, réduisant ainsi les coûts de transaction.
-
Grande adaptabilité : Les paramètres sont hautement ajustables, ce qui permet à la stratégie de s'adapter à différents marchés, environnements de volatilité et plages horaires de trading.
-
Visualisation claire : Le code intègre des éléments de visualisation complets, aidant les traders à comprendre intuitivement les signaux d'entrée et les niveaux de prix clés.
-
Performance de backtest robuste : Les backtests d'échantillon montrent un facteur de profit supérieur à 1,37, un drawdown maximal inférieur à 1 %, et un taux de victoire compris entre 37 et 48 %, ce qui constitue un avantage significatif pour une stratégie avec un ratio risque/récompense supérieur à 1.
Risques de la stratégie
Bien que la stratégie soit bien conçue, elle présente les risques potentiels suivants :
-
Risque lié à la courte période du RSI : Le RSI par défaut sur 3 périodes peut être trop sensible et générer trop de signaux dans certaines conditions de marché. Solution : ajuster la longueur du RSI ou les seuils en fonction du marché spécifique.
-
Risque de retour à la moyenne en cas de tendance forte : Dans un marché en tendance unidirectionnelle forte, la stratégie de retour à la moyenne peut subir des stop-loss consécutifs. Il est recommandé d'ajouter un filtre de force de tendance ou de suspendre le trading pendant les marchés en tendance forte.
-
Surapprentissage des paramètres : Une optimisation excessive des paramètres sur des données historiques peut entraîner des performances médiocres à l'avenir. Il convient d'utiliser des paramètres robustes et de valider les backtests sur plusieurs périodes.
-
Risque de liquidité : Bien que la stratégie définisse des plages horaires de trading, certains événements de marché exceptionnels peuvent encore entraîner une disparition soudaine de la liquidité. Il est recommandé d'ajouter un filtre de volume supplémentaire.
-
Risque de défaillance technique : Les systèmes de trading automatisés peuvent rencontrer des pannes techniques. Il est conseillé de mettre en place des mécanismes de surveillance appropriés et des procédures d'intervention manuelle.
-
Risque de bruit de marché : Le bruit du marché sur des graphiques à courte période peut déclencher des signaux erronés. On peut envisager d'ajouter un indicateur de confirmation ou un mécanisme d'entrée différée.
-
Risque de paramètres fixes : Lorsque les conditions du marché changent, les paramètres fixes du RSI et de l'EMA peuvent ne plus être adaptés. Envisager de mettre en œuvre un mécanisme de paramètres adaptatifs qui s'ajuste en fonction de la volatilité.
Axes d'optimisation de la stratégie
Sur la base de l'analyse du code, la stratégie peut être optimisée dans les directions suivantes :
-
Mécanisme de paramètres adaptatifs : Introduire un mécanisme qui ajuste automatiquement les paramètres et les seuils du RSI en fonction de la volatilité du marché. En environnement de forte volatilité, élargir les seuils du RSI ; en faible volatilité, les resserrer. Cela permet de mieux s'adapter aux différentes conditions de marché.
-
Ajout d'un filtre de volume : Intégrer une confirmation de volume dans la logique d'entrée, par exemple en exigeant que le volume soit supérieur à sa moyenne sur une période donnée, afin de garantir un trading avec une participation suffisante du marché.
-
Ajout d'un filtre temporel : Éviter les périodes de publication de données économiques importantes ou les périodes de forte volatilité en début et fin de séance. Ces périodes sont souvent volatiles et imprévisibles.
-
Ratio risque/récompense dynamique : Ajuster dynamiquement le ratio risque/récompense en fonction de la volatilité du marché. En environnement de faible volatilité, adopter des objectifs de profit plus agressifs ; en forte volatilité, des stop-loss plus conservateurs.
-
Ajout d'une logique de clôture anticipée inverse : Lorsque le RSI passe rapidement d'un extrême à l'autre, envisager de clôturer la position plus tôt, plutôt que d'attendre un prix cible fixe.
-
Confirmation multi-timeframe : Ajouter des conditions de filtrage sur une période de temps plus élevée afin de garantir que la direction du trading à court terme est cohérente avec la tendance du timeframe supérieur.
-
Répartition intelligente des transactions : Au lieu de simplement limiter le nombre de transactions par jour, les ajuster dynamiquement en fonction de la performance du jour. Par exemple, après des gains consécutifs, augmenter la taille de la position ou la fréquence ; après des pertes consécutives, réduire l'exposition.
-
Identification des régimes de marché : Ajouter un mécanisme pour identifier si le marché est en range ou en tendance, et ajuster les paramètres de la stratégie en conséquence. Un marché en range est plus adapté aux stratégies de retour à la moyenne, tandis qu'un marché en tendance nécessite des réglages plus conservateurs.
Résumé
La stratégie de trading de swing haute fréquence basée sur le VWAP et le RSI est un système de trading intraday bien conçu qui, en intégrant de multiples indicateurs techniques et des mesures de gestion des risques strictes, offre aux traders professionnels une méthode fiable de trading à court terme. Son principal avantage réside dans son mécanisme de filtrage multicouche et son contrôle dynamique des risques, lui permettant de maintenir des performances stables dans diverses conditions de marché. Bien qu'il existe certains risques potentiels, les axes d'optimisation suggérés peuvent renforcer davantage l'adaptabilité et la robustesse de la stratégie.
Pour les traders intraday, les participants aux défis de sociétés de gestion de fonds et les professionnels recherchant un avantage systématique, cette stratégie offre un cadre digne d'intérêt. Cependant, les utilisateurs doivent noter que toute stratégie nécessite des tests approfondis et une adaptation à leur tolérance au risque personnelle et aux conditions spécifiques du marché pour donner les meilleurs résultats. Grâce à une surveillance continue et à des ajustements appropriés, cette stratégie peut devenir un outil puissant dans la boîte à outils du trader.
- 1