
Stratégie de trading quantitatif à plusieurs niveaux : Momentum et retournement des gaps de juste valeur
Aperçu
La stratégie de trading quantitatif à plusieurs niveaux basée sur le momentum et le retournement des gaps de juste valeur (FVG) est un système de trading discipliné de retour à la moyenne à court terme. Il combine astucieusement le filtre de momentum RSI, un double canal de moyennes mobiles exponentielles (EMA) et la détection des gaps de juste valeur (FVG) pour identifier avec précision les points de retournement à court terme. Conçue pour les marchés volatils, cette stratégie équilibre les opportunités de trading et le risque grâce à des points d'entrée précis et une gestion de take-profit basée sur l'ATR. La logique centrale consiste à rechercher des opportunités de retournement potentielles lorsque le prix est temporairement trop étendu, que l'indicateur de momentum montre des extrêmes et qu'il existe un écart de prix structurel.
Principe de la stratégie
Cette stratégie utilise une combinaison d'indicateurs techniques à plusieurs niveaux pour confirmer les signaux de trading :
-
Système à double canal EMA :
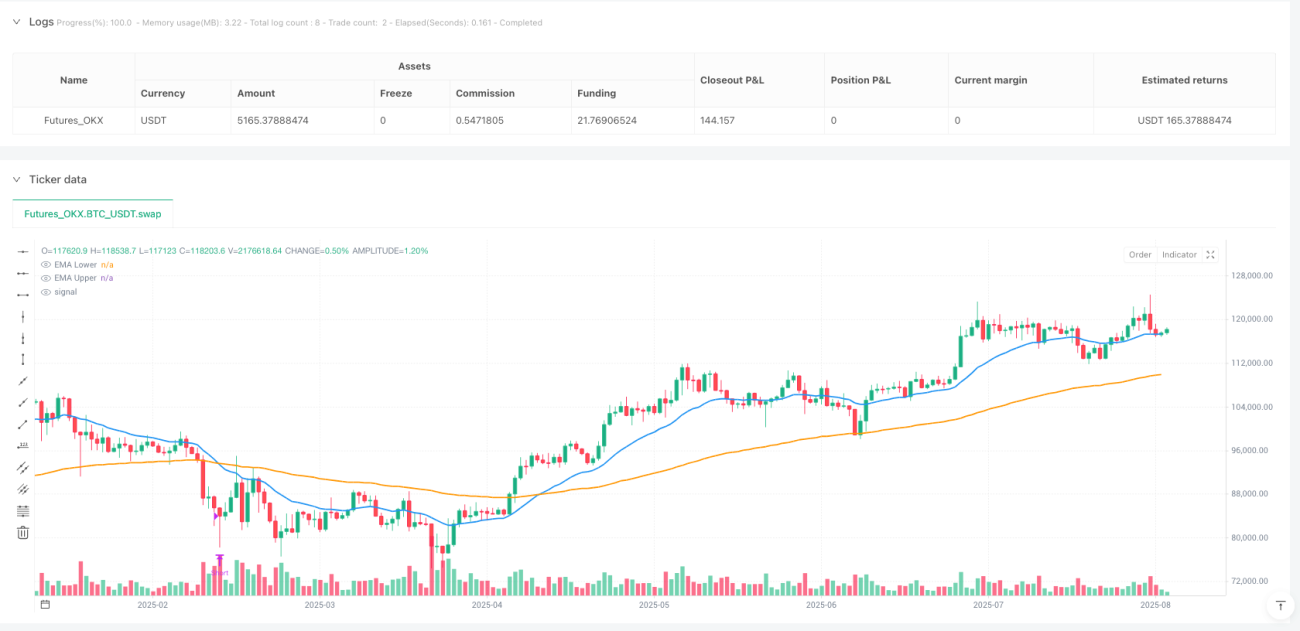
- Une EMA rapide de 20 périodes et une EMA lente de 100 périodes forment un canal de référence pour l'action des prix.
- Condition d'entrée longue : le prix est en dessous des deux EMA, indiquant une possible sous-évaluation.
- Condition d'entrée courte : le prix est au-dessus des deux EMA, indiquant une possible surévaluation.
- Ce double filtre EMA évite les signaux de contre-tendance erronés qui pourraient survenir avec une seule EMA.
-
Détection des gaps de juste valeur (FVG) :
- La stratégie utilise une période de backtest de 12 chandeliers pour détecter les gaps significatifs dans la structure des prix.
- Un FVG haussier se forme lorsqu'un plus bas antérieur se trouve au-dessus du plus haut actuel, suggérant une extension excessive à la baisse.
- Un FVG baissier se forme lorsqu'un plus haut antérieur se trouve en dessous du plus bas actuel, suggérant une extension excessive à la hausse.
- Le signal FVG est aligné avec la direction du chandelier (haussier = clôture > ouverture, baissier = clôture < ouverture) pour éviter les gaps aléatoires.
-
Filtre de momentum RSI :
- Utilise un RSI de 14 périodes avec des seuils extrêmes (80 surachat / 20 survente).
- Un signal long nécessite RSI < 20, indiquant une condition de survente.
- Un signal court nécessite RSI > 80, indiquant une condition de surachat.
- Cela garantit que le point d'entrée est non seulement techniquement valide, mais aussi soutenu par des extrêmes de momentum.
-
Gestion du take-profit basée sur l'ATR :
- Utilise l'ATR sur 14 périodes avec un multiplicateur par défaut de 4.
- Un objectif fixe est défini à l'entrée : prix d'entrée ± (ATR × 4).
- L'objectif de take-profit s'ajuste automatiquement à la volatilité du marché : plus étroit sur les marchés calmes, plus large en période de forte volatilité.
Avantages de la stratégie
-
Mécanisme de confirmation à plusieurs niveaux : La stratégie nécessite que le prix soit en dehors du canal EMA, que le RSI atteigne des extrêmes et qu'une structure FVG existe pour déclencher une transaction. Cette confirmation multiple améliore significativement la qualité des signaux.
-
Adaptabilité à la volatilité : Le mécanisme de take-profit basé sur l'ATR s'ajuste automatiquement aux conditions actuelles du marché, maintenant une adaptabilité dans différents environnements.
-
Signaux visuels clairs : La stratégie fournit des repères visuels nets sur le graphique, incluant les signaux d'entrée et les marqueurs de take-profit atteints, facilitant le suivi et la gestion des trades.
-
Haute sélectivité : Grâce à des conditions de filtre strictes, la stratégie élimine plus de 90 % du bruit du marché, ne se concentrant que sur les opportunités de retournement à court terme de haute qualité, réduisant ainsi les trades inefficaces.
-
Principe de retour à la moyenne : Basée sur la théorie selon laquelle le prix finit par revenir à sa moyenne, la stratégie entre dans des conditions extrêmes, augmentant la probabilité de succès.
-
Cadre de trading discipliné : Avec des conditions d'entrée fixes et un take-profit basé sur l'ATR, la stratégie offre un cadre de trading discipliné, exempt de jugement subjectif.
Risques de la stratégie
-
Risque de faible fréquence de trading : En raison des multiples conditions de filtrage, la stratégie peut générer peu de signaux de trading pendant certaines périodes, entraînant une faible efficacité d'utilisation du capital. Solution : appliquer la stratégie à plusieurs marchés ou à plusieurs horizons temporels.
-
Risque de faux breakout : Sur des marchés très volatils, le prix peut déclencher temporairement les conditions d'entrée avant de revenir immédiatement en arrière. Solution : envisager d'ajouter une période de confirmation ou un mécanisme de stop-loss.
-
Sensibilité aux paramètres : L'efficacité de la stratégie dépend fortement des seuils RSI, des périodes EMA et du multiplicateur ATR. Solution : effectuer des backtests et optimisations sur différents marchés et périodes pour trouver la meilleure combinaison de paramètres.
-
Performances médiocres dans les marchés en tendance : En tant que stratégie de retour à la moyenne, elle peut générer de faux signaux fréquents dans des marchés fortement tendanciels. Solution : ajouter un filtre de tendance ou suspendre la stratégie dans des marchés de tendance claire.
-
Risque de gestion de capital : L'allocation par défaut de 25 % du capital peut entraîner des fluctuations significatives du compte en cas de pertes consécutives. Solution : ajuster la taille des positions en fonction de la tolérance au risque personnelle, ou mettre en œuvre une gestion de capital plus conservatrice.
Directions d'optimisation de la stratégie
-
Ajouter un mécanisme de stop-loss : La stratégie actuelle ne dispose que d'un take-profit basé sur l'ATR, sans stop-loss explicite. Il est recommandé d'ajouter un stop-loss temporel ou un stop-loss de prix pour limiter la perte maximale par trade, en particulier dans les marchés fortement tendanciels.
-
Intégrer un filtre de tendance : Ajouter un indicateur de tendance à plus longue période (par exemple, la direction de l'EMA 200 ou la valeur ADX) pour ne trader que dans des environnements de tendance favorable, évitant ainsi les trades contraires à la tendance. Ceci car les points de retournement des stratégies de retour à la moyenne fonctionnent généralement mieux dans la direction de la tendance.
-
Optimiser le moment d'entrée : Envisager d'ajouter des confirmations supplémentaires liées à l'action des prix, telles que le dépassement du cours de clôture, des motifs de chandelier ou la confirmation de volume, afin d'améliorer la précision d'entrée. Cela permet de réduire les faux signaux et d'augmenter le taux de réussite par trade.
-
Ajustement dynamique des paramètres : Ajuster automatiquement les seuils RSI et le multiplicateur ATR en fonction des conditions de volatilité du marché pour maintenir des performances optimales dans différents environnements. En effet, des paramètres fixes peuvent donner des résultats très différents selon les niveaux de volatilité.
-
Analyse multi-timeframe : Intégrer la structure du marché à un horizon temporel plus élevé ainsi que les niveaux de support et de résistance, pour ne trader que les signaux déclenchés près des niveaux de prix clés, améliorant ainsi le taux de réussite. Cela permet de combiner les signaux micro à court terme avec la structure macro du marché.
-
Améliorer la gestion de capital : Mettre en œuvre un ajustement de la taille des positions basé sur la volatilité : réduire la taille en période de forte volatilité et l'augmenter en période de faible volatilité, afin d'équilibrer le rapport risque/rendement.
Conclusion
La stratégie de trading quantitatif à plusieurs niveaux basée sur le momentum et le retournement des gaps de juste valeur est un système de retour à la moyenne à court terme bien conçu. Grâce au triple filtre du RSI momentum, du canal EMA et de la structure FVG, elle identifie efficacement les points de retournement de marché à haute probabilité. Sa conception de take-profit adaptatif basé sur l'ATR permet à la stratégie de maintenir des performances stables dans différents environnements de volatilité.
Le principal avantage de cette stratégie réside dans sa haute sélectivité et sa discipline : elle sélectionne des opportunités de trading de haute qualité grâce à un mécanisme de confirmation rigoureux à plusieurs niveaux, tout en évitant les interférences du jugement subjectif. Cependant, elle est également confrontée à des risques tels qu'une faible fréquence de trading, de faux breakouts et des performances médiocres dans les marchés en tendance.
En ajoutant un mécanisme de stop-loss, en intégrant un filtre de tendance, en optimisant le moment d'entrée, en mettant en œuvre un ajustement dynamique des paramètres et en améliorant la gestion du capital, cette stratégie peut encore améliorer sa robustesse et son adaptabilité. Dans l'ensemble, il s'agit d'une stratégie de trading quantitatif à la structure claire et à la logique rigoureuse, adaptée aux traders à la recherche d'opportunités de retournement à court terme.
- 1