
Ringkasan Strategi
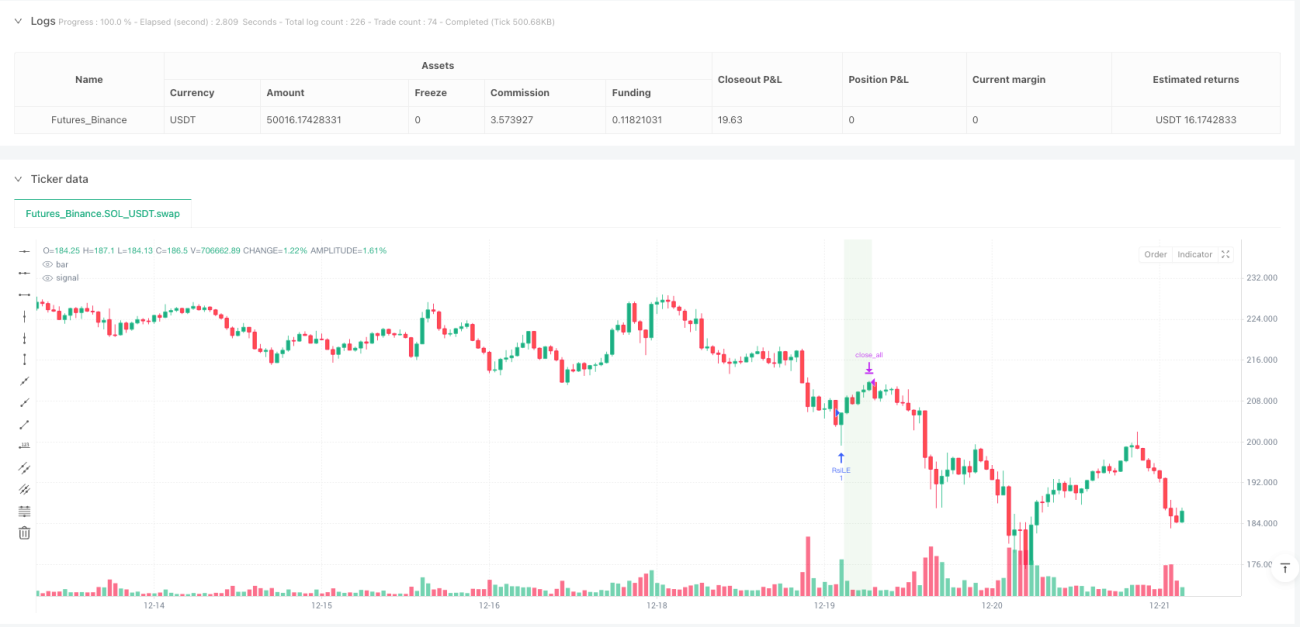
Strategi Dinamis Persilangan Indeks Kekuatan Relatif pada Sesi Perdagangan adalah sistem perdagangan intraday ringan yang dirancang khusus untuk kontrak berjangka indeks (seperti Nasdaq NQ, S&P 500 ES, Dow Jones YM). Strategi ini berjalan pada kerangka waktu 30 menit, menggunakan Relative Strength Index (RSI) sebagai indikator teknis inti, dan secara ketat membatasi eksekusi perdagangan dalam sesi perdagangan reguler AS (08:30–15:00 Waktu Tengah, Senin–Jumat). Ketika RSI menembus ke atas ambang jenuh jual (oversold), sistem secara otomatis masuk ke posisi long; ketika RSI menembus ke bawah ambang jenuh beli (overbought), sistem secara otomatis masuk ke posisi short. Untuk menghindari risiko semalam, semua posisi akan ditutup secara otomatis pada waktu penutupan pasar (15:00 Waktu Tengah). Strategi ini juga menyediakan opsi pewarnaan latar belakang, dengan latar hijau untuk posisi long dan merah untuk posisi short, sehingga memudahkan visualisasi status posisi.
Prinsip Strategi
Prinsip inti strategi ini didasarkan pada fluktuasi dinamis Relative Strength Index (RSI) dan mekanisme penyaringan sesi perdagangan yang ketat:
-
Pembentukan Sinyal RSI: Strategi menggunakan indikator RSI standar dengan periode default 14, serta ambang jenuh beli (70) dan jenuh jual (30) yang dapat disesuaikan. Sinyal masuk dihasilkan dengan memantau persilangan RSI terhadap ambang-ambang ini.
ta.crossover(vrsi, overSold)dalam kode mendeteksi RSI yang menembus ke atas ambang jenuh jual, memicu masuk long;ta.crossunder(vrsi, overBought)mendeteksi RSI yang menembus ke bawah ambang jenuh beli, memicu masuk short. -
Sistem Penyaringan Waktu: Strategi menerapkan kontrol sesi perdagangan yang presisi, hanya mengizinkan perdagangan dalam jam reguler AS (08:30–15:00 Waktu Tengah, Senin–Jumat). Ini dicapai melalui kombinasi kondisi berikut:
- Filter hari:
weekdayFilter = dayofweek >= dayofweek.monday and dayofweek <= dayofweek.friday - Filter rentang waktu: menghitung apakah waktu saat ini berada dalam sesi perdagangan, memastikan hanya bertransaksi dalam rentang 08:30–15:00
- Filter hari:
-
Mekanisme Penutupan Paksa: Untuk menghindari risiko semalam, strategi menutup paksa semua posisi pada pukul 15:00 setiap hari perdagangan. Kode memeriksa apakah waktu saat ini telah mencapai atau melebihi waktu penutupan untuk memicu perintah penutupan:
strategy.close_all(comment="Close All by 15:00 CT"). -
Bantuan Visual: Strategi menyediakan opsi pewarnaan latar belakang, dengan latar hijau saat posisi long dan merah saat posisi short, meningkatkan persepsi intuitif status perdagangan.
Keunggulan Strategi
Dari analisis kode strategi, dapat disimpulkan keunggulan signifikan berikut:
-
Fokus Perdagangan Intraday: Dengan membatasi sesi perdagangan dan mekanisme penutupan paksa, strategi sepenuhnya menghindari risiko semalam, mengurangi risiko gap dan fluktuasi yang mungkin timbul akibat menahan posisi semalam.
-
Menyesuaikan Ritme Pasar: RSI sebagai indikator pembalikan (reversal) mampu menangkap peluang pembalikan harga pada kondisi jenuh beli/jual, sangat cocok untuk memanfaatkan fluktuasi harga jangka pendek dalam perdagangan intraday.
-
Parameter yang Dapat Disesuaikan: Strategi menyediakan beberapa parameter yang dapat dikustomisasi, termasuk panjang periode RSI, ambang jenuh beli/jual, sehingga trader dapat mengoptimalkan penyesuaian sesuai kondisi pasar dan toleransi risiko masing-masing.
-
Umpan Balik Visual yang Jelas: Pewarnaan latar belakang memberikan indikasi status posisi yang intuitif, memungkinkan trader melihat posisi saat ini secara sekilas.
-
Kode yang Sederhana dan Efisien: Logika strategi jelas, struktur kode ringkas, beban komputasi rendah, cocok untuk eksekusi real-time tanpa menyebabkan lag atau masalah performa.
-
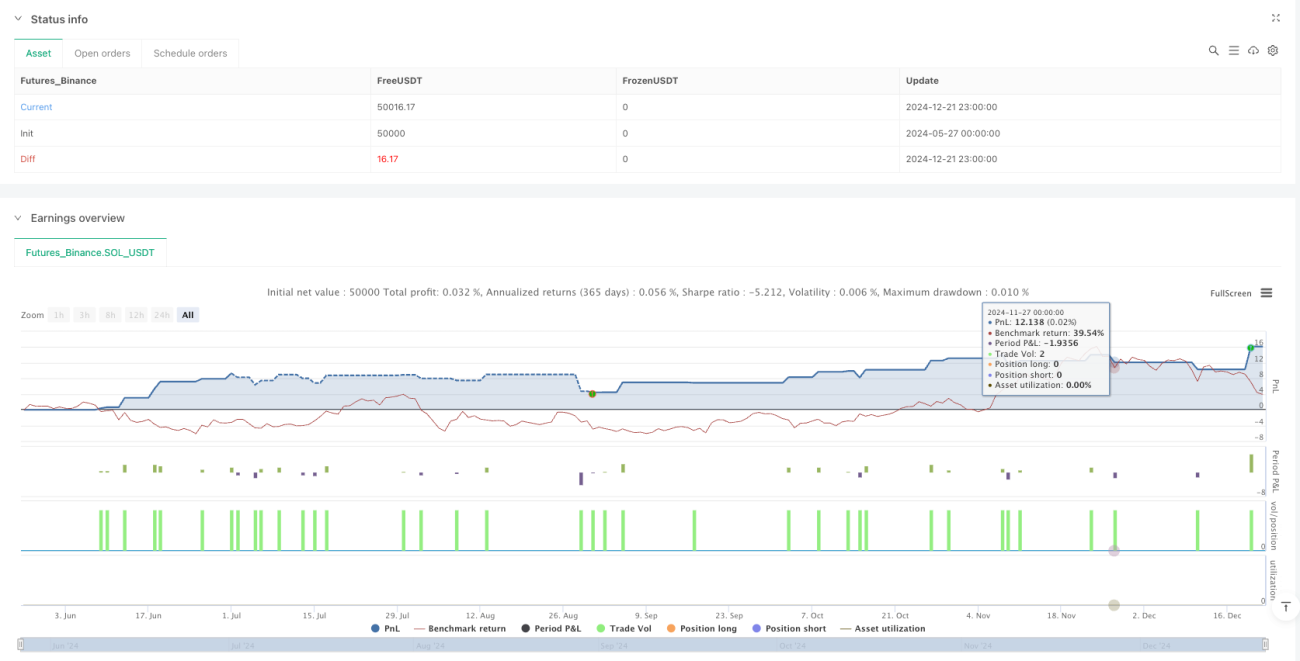
Kinerja Backtest yang Stabil: Berdasarkan data backtest kontrak NQ Juni 2025 pada kerangka waktu 30 menit, strategi menunjukkan faktor profit yang tinggi (4,61) dan win rate yang dapat diterima (57,1%), dengan drawdown maksimum dalam batas wajar (0,22%).
Risiko Strategi
Meskipun strategi ini memiliki banyak keunggulan, terdapat beberapa risiko potensial:
-
Frekuensi Sinyal Terbatas: Sinyal persilangan RSI mungkin relatif jarang dalam sesi intraday, terutama saat pasar dalam tren yang jelas, sehingga dapat menyebabkan kurangnya peluang perdagangan dan memengaruhi profitabilitas. Solusi: dapat dengan menambahkan indikator pelengkap atau menyesuaikan parameter RSI untuk meningkatkan frekuensi sinyal secara moderat.
-
Risiko False Breakout: RSI dapat menghasilkan sinyal false breakout, terutama saat pasar bergejolak tetapi tidak memiliki arah yang jelas. Solusi: dapat menambahkan indikator konfirmasi atau kondisi filter tambahan, seperti konfirmasi volume atau filter arah tren.
-
Sensitif terhadap Pengaturan Zona Waktu: Strategi bergantung pada pengaturan zona waktu yang benar; konfigurasi zona waktu yang salah dapat menyebabkan fungsi filter sesi perdagangan gagal. Solusi: periksa dan verifikasi pengaturan zona waktu dengan cermat sebelum live trading, pastikan sesuai dengan jam perdagangan pasar target.
-
Kurangnya Mekanisme Stop-Loss: Strategi saat ini tidak menerapkan stop-loss dinamis, sehingga dalam kondisi pasar ekstrem dapat menghadapi kerugian besar. Solusi: terapkan mekanisme stop-loss berdasarkan volatilitas atau jumlah poin tetap untuk membatasi kerugian maksimum per transaksi.
-
Ketergantungan pada Waktu Penutupan Tetap: Pemaksaan penutupan pada pukul 15:00 dapat menyebabkan melewatkan potensi pembalikan menjelang penutupan atau exit terlalu dini pada tren yang menguntungkan. Solusi: dapat menerapkan strategi penutupan yang lebih fleksibel, misalnya berdasarkan status tren pada akhir sesi untuk memutuskan apakah akan menutup posisi.
Arah Optimasi Strategi
Berdasarkan analisis mendalam kode strategi, berikut adalah beberapa arah optimasi yang layak:
-
Ambang RSI Dinamis: Ubah ambang jenuh beli/jual tetap menjadi ambang yang disesuaikan secara dinamis berdasarkan volatilitas historis atau ATR (Average True Range), untuk menyesuaikan karakteristik fluktuasi di berbagai kondisi pasar. Dengan demikian, ambang yang lebih lebar dapat digunakan di pasar volatil tinggi, dan ambang lebih sempit di pasar volatil rendah, meningkatkan kualitas sinyal.
-
Menambahkan Filter Tren: Perkenalkan indikator tren (misalnya moving average, MACD, atau ADX) sebagai filter arah, hanya membuka posisi searah tren utama, menghindari perdagangan berlebihan di pasar sideways, mengurangi sinyal palsu.
-
Menerapkan Logika Partial Exit: Berbeda dengan mekanisme penutupan semua saat ini, dapat menerapkan strategi partial exit, misalnya menutup sebagian posisi saat mencapai target profit tertentu, menyisakan sebagian untuk menangkap tren yang lebih besar.
-
Menyesuaikan Ukuran Posisi Berdasarkan Volatilitas: Sesuaikan ukuran posisi secara dinamis berdasarkan volatilitas pasar (misalnya ATR), menambah posisi di pasar volatilitas rendah, mengurangi posisi di pasar volatilitas tinggi, mengoptimalkan rasio risk/reward.
-
Mengintegrasikan Konfirmasi Volume: Di atas sinyal RSI, tambahkan kondisi konfirmasi volume, hanya mengeksekusi perdagangan jika volume mendukung, meningkatkan keandalan sinyal.
-
Menerapkan Stop-Loss Cerdas: Perkenalkan mekanisme stop-loss cerdas berdasarkan level support/resistance atau rentang volatilitas terkini, menggantikan penutupan berbasis waktu sederhana, mengontrol risiko secara lebih efektif.
Kesimpulan
Strategi Dinamis Persilangan Indeks Kekuatan Relatif pada Sesi Perdagangan adalah sistem perdagangan intraday yang dirancang dengan cermat, menggabungkan indikator teknis RSI dan filter sesi perdagangan yang ketat untuk mencapai logika perdagangan yang efisien pada kontrak berjangka indeks. Keunggulan inti strategi adalah menghindari risiko semalam, menangkap peluang pembalikan jenuh beli/jual intraday, dan memberikan umpan balik visual yang jelas. Meskipun terdapat risiko potensial seperti frekuensi sinyal terbatas dan kurangnya stop-loss dinamis, dengan menerapkan langkah optimasi seperti ambang RSI dinamis, penambahan filter tren, dan integrasi konfirmasi volume, ketangguhan dan profitabilitas strategi dapat ditingkatkan secara signifikan. Strategi ini sangat cocok bagi trader yang tertarik pada perdagangan intraday, ingin menghindari risiko semalam, dan berharap menangkap peluang fluktuasi harga jangka pendek.
- 1