
Gambaran Umum
Strategi swing trading frekuensi tinggi berbasis VWAP dan RSI adalah sistem trading kuantitatif yang dirancang khusus untuk perdagangan intraday, sangat cocok bagi investor yang mengikuti tantangan perusahaan manajemen dana dan trading jangka pendek profesional. Strategi ini secara cerdas menggabungkan Relative Strength Index (RSI), Volume Weighted Average Price (VWAP), Exponential Moving Average (EMA), serta mekanisme manajemen risiko berbasis Average True Range (ATR) untuk menangkap peluang trading mean reversion dan momentum dengan probabilitas tinggi. Inti dari strategi ini adalah mengidentifikasi area overbought dan oversold pasar, serta mengeksekusi trading selama sesi dengan likuiditas tertinggi, sambil melindungi modal melalui kontrol risiko yang ketat.
Prinsip Strategi
Logika inti strategi ini didasarkan pada mekanisme penyaringan bersama dari beberapa indikator:
-
Sinyal RSI overbought/oversold: Strategi menggunakan RSI periode pendek (default 3) sebagai sinyal masuk utama. Ketika RSI di bawah 35 (oversold), pertimbangkan long; di atas 70 (overbought), pertimbangkan short. RSI periode pendek mampu menangkap pembalikan atau kelelahan intraday yang paling kuat.
-
Filter arah VWAP: Hanya pertimbangkan long ketika harga berada di atas VWAP, dan short ketika harga di bawah VWAP. Ini memastikan arah trading selaras dengan tren dominan hari itu.
-
Filter tren EMA: Sebagai filter kualitas tambahan, diharuskan harga berada di atas EMA untuk long, dan di bawah EMA untuk short, sehingga semakin meningkatkan kualitas sinyal.
-
Kontrol sesi trading: Strategi hanya mengeksekusi dalam sesi trading yang ditentukan pengguna (default sesi spot AS, 9:00–16:00 ET), menghindari sesi semalam dan lingkungan pasar dengan likuiditas rendah.
-
Stop loss dan target profit dinamis berbasis ATR: Setiap trading menggunakan 1x ATR sebagai stop loss dan 2x ATR sebagai target profit, memastikan rasio risk-reward yang positif.
-
Batas jumlah trading harian maksimum: Mencegah overtrading dan mengontrol eksposur risiko (default 3 kali per hari), secara efektif menghindari kerugian beruntun dalam kondisi pasar yang tidak menguntungkan.
Alur eksekusi strategi: Pertama, periksa apakah berada dalam sesi trading; lalu verifikasi apakah jumlah trading harian belum terlampaui. Selanjutnya, analisis apakah RSI berada dalam kondisi overbought/oversold, dan konfirmasi posisi VWAP serta EMA untuk menentukan kondisi masuk. Setelah kondisi terpenuhi, sistem akan menetapkan stop loss dan target profit berdasarkan ATR, menunggu pemicu kondisi keluar.
Keunggulan Strategi
Setelah menganalisis kode secara mendalam, strategi ini menunjukkan keunggulan signifikan berikut:
-
Mekanisme penyaringan berlapis: Dengan menggabungkan tiga filter RSI, VWAP, dan EMA, kualitas sinyal trading meningkat secara signifikan, mengurangi sinyal palsu.
-
Manajemen risiko yang baik: Menggunakan ATR untuk menyesuaikan stop loss dan target profit secara dinamis, memungkinkan strategi beradaptasi dengan kondisi volatilitas pasar yang berbeda, bukan bergantung pada titik tetap.
-
Rasio risk-reward positif: Pengaturan risk-reward default 2:1 (target profit 2x ATR vs stop loss 1x ATR) berarti bahkan dengan win rate yang relatif rendah, strategi tetap dapat mempertahankan profitabilitas.
-
Mekanisme anti-overtrading: Batas jumlah trading harian mencegah overtrading dalam kondisi pasar yang tidak menguntungkan, melindungi dana akun.
-
Trading pada sesi likuiditas tinggi: Fokus pada jam tersibuk pasar memastikan eksekusi dengan slippage minimal, mengurangi biaya trading.
-
Adaptabilitas tinggi: Parameter yang dapat disesuaikan memungkinkan strategi beradaptasi dengan pasar yang berbeda, lingkungan volatilitas yang berbeda, dan sesi trading yang berbeda.
-
Visualisasi yang jelas: Kode mencakup elemen visual yang komprehensif, membantu trader memahami sinyal masuk dan level harga kunci secara intuitif.
-
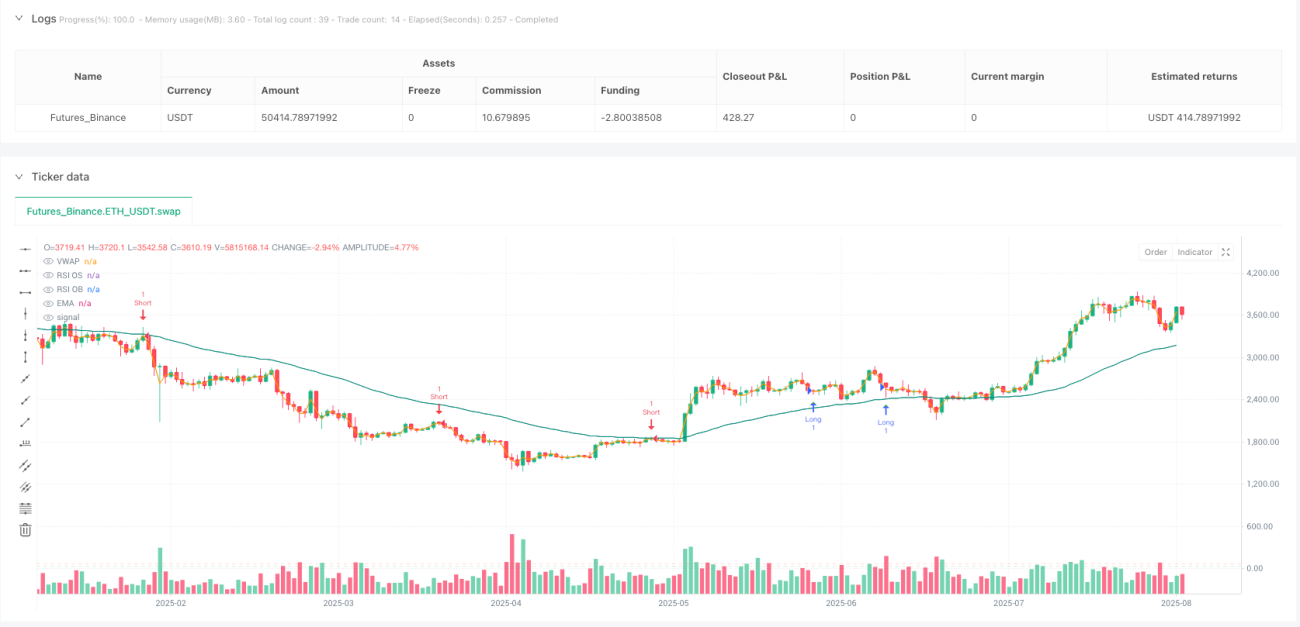
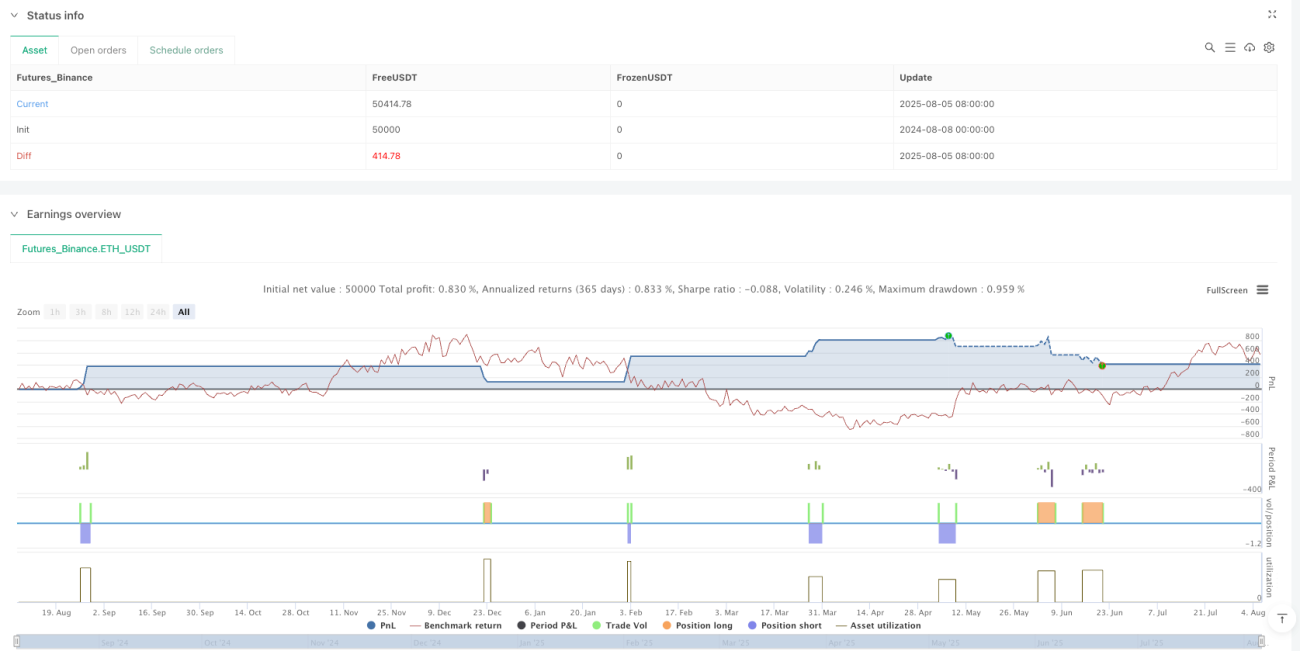
Kinerja backtest yang kokoh: Backtest sampel menunjukkan profit factor di atas 1,37, drawdown maksimum terkendali di bawah 1%, dan win rate antara 37-48%, yang merupakan keunggulan signifikan bagi strategi dengan rasio risk-reward lebih besar dari 1.
Risiko Strategi
Meskipun strategi ini dirancang dengan baik, masih terdapat potensi risiko berikut:
-
Risiko periode RSI pendek: Penggunaan RSI 3 periode default mungkin terlalu sensitif, menghasilkan terlalu banyak sinyal dalam kondisi pasar tertentu. Solusinya adalah menyesuaikan panjang RSI atau ambang batas sesuai pasar spesifik.
-
Risiko mean reversion saat tren kuat: Dalam pasar tren satu arah yang kuat, strategi mean reversion dapat menghadapi stop loss beruntun. Disarankan menambahkan filter kekuatan tren atau menghentikan trading saat pasar tren kuat.
-
Overfitting parameter: Optimalisasi parameter yang berlebihan pada data historis dapat menyebabkan kinerja buruk di masa depan. Gunakan pengaturan parameter yang kokoh dan lakukan validasi backtest di beberapa periode waktu.
-
Risiko likuiditas: Meskipun strategi menetapkan sesi trading, peristiwa pasar khusus tertentu masih dapat menyebabkan likuiditas tiba-tiba mengering. Disarankan menambahkan filter volume tambahan.
-
Risiko kegagalan teknis: Sistem trading otomatis dapat menghadapi kegagalan teknis. Disarankan menerapkan mekanisme pemantauan dan prosedur intervensi manual yang tepat.
-
Risiko noise pasar: Noise pasar pada chart periode pendek dapat memicu sinyal palsu. Pertimbangkan menambahkan indikator konfirmasi atau mekanisme penundaan masuk.
-
Risiko parameter tetap: Saat kondisi pasar berubah, parameter RSI dan EMA tetap mungkin tidak lagi sesuai. Pertimbangkan menerapkan mekanisme parameter adaptif yang menyesuaikan berdasarkan volatilitas.
Arah Optimalisasi Strategi
Berdasarkan analisis kode, strategi ini dapat dioptimalkan dari beberapa arah berikut:
-
Mekanisme parameter adaptif: Perkenalkan mekanisme yang secara otomatis menyesuaikan parameter RSI dan ambang batas berdasarkan volatilitas pasar. Dalam lingkungan volatilitas tinggi, perluas ambang RSI; dalam lingkungan volatilitas rendah, persempit ambang. Ini memungkinkan adaptasi yang lebih baik terhadap kondisi pasar yang berbeda.
-
Tambahkan filter volume: Dalam logika masuk, tambahkan mekanisme konfirmasi volume, misalnya mensyaratkan volume di atas rata-rata periode tertentu, memastikan trading dilakukan dengan partisipasi pasar yang memadai.
-
Tambahkan filter waktu: Hindari periode rilis data ekonomi penting atau periode volatilitas tinggi sebelum pembukaan dan penutupan pasar. Periode ini seringkali bergejolak dan tidak dapat diprediksi.
-
Rasio risk-reward dinamis: Sesuaikan rasio risk-reward secara dinamis berdasarkan kondisi volatilitas pasar. Dalam lingkungan volatilitas rendah, target profit yang lebih agresif dapat digunakan; dalam lingkungan volatilitas tinggi, stop loss yang lebih konservatif.
-
Tambahkan logika keluar balik: Ketika RSI bergerak cepat dari satu ekstrem ke ekstrem lainnya, pertimbangkan untuk menutup posisi lebih awal, bukan menunggu target harga tetap.
-
Konfirmasi multi-timeframe: Tambahkan kondisi filter dari timeframe yang lebih tinggi, memastikan arah trading jangka pendek selaras dengan tren timeframe yang lebih besar.
-
Alokasi trading cerdas: Jangan hanya membatasi jumlah trading harian, tetapi sesuaikan secara dinamis berdasarkan kinerja hari itu. Misalnya, setelah profit beruntun, tingkatkan ukuran posisi atau frekuensi trading; setelah kerugian beruntun, kurangi eksposur.
-
Identifikasi rentang pasar: Tambahkan mekanisme untuk mengidentifikasi apakah pasar dalam kondisi sideways atau trending, dan sesuaikan parameter strategi yang sesuai. Pasar sideways lebih cocok untuk strategi mean reversion, sementara pasar trending memerlukan pengaturan yang lebih konservatif.
Kesimpulan
Strategi swing trading frekuensi tinggi berbasis VWAP dan RSI adalah sistem trading intraday yang dirancang dengan baik, mengintegrasikan beberapa indikator teknis dan langkah manajemen risiko yang ketat, menyediakan metode trading jangka pendek yang andal bagi trader profesional. Keunggulan inti strategi ini terletak pada mekanisme penyaringan berlapis dan kontrol risiko dinamis, memungkinkannya mempertahankan kinerja stabil dalam berbagai kondisi pasar. Meskipun ada beberapa risiko potensial, melalui arah optimalisasi yang disarankan, adaptabilitas dan ketangguhan strategi dapat lebih ditingkatkan.
Bagi trader intraday, peserta tantangan perusahaan manajemen dana, dan profesional yang mengincar keunggulan trading sistematis, strategi ini menawarkan kerangka kerja yang layak dipertimbangkan. Namun, pengguna harus menyadari bahwa strategi apa pun perlu diuji secara menyeluruh dan disesuaikan dengan toleransi risiko pribadi serta lingkungan pasar spesifik untuk mencapai hasil terbaik. Melalui pemantauan berkelanjutan dan penyesuaian yang tepat, strategi ini dapat menjadi senjata ampuh dalam kotak peralatan trading.
- 1