確率的オシレーター指標に基づく変動レンジ取引戦略

1
Follow
1815
Followers
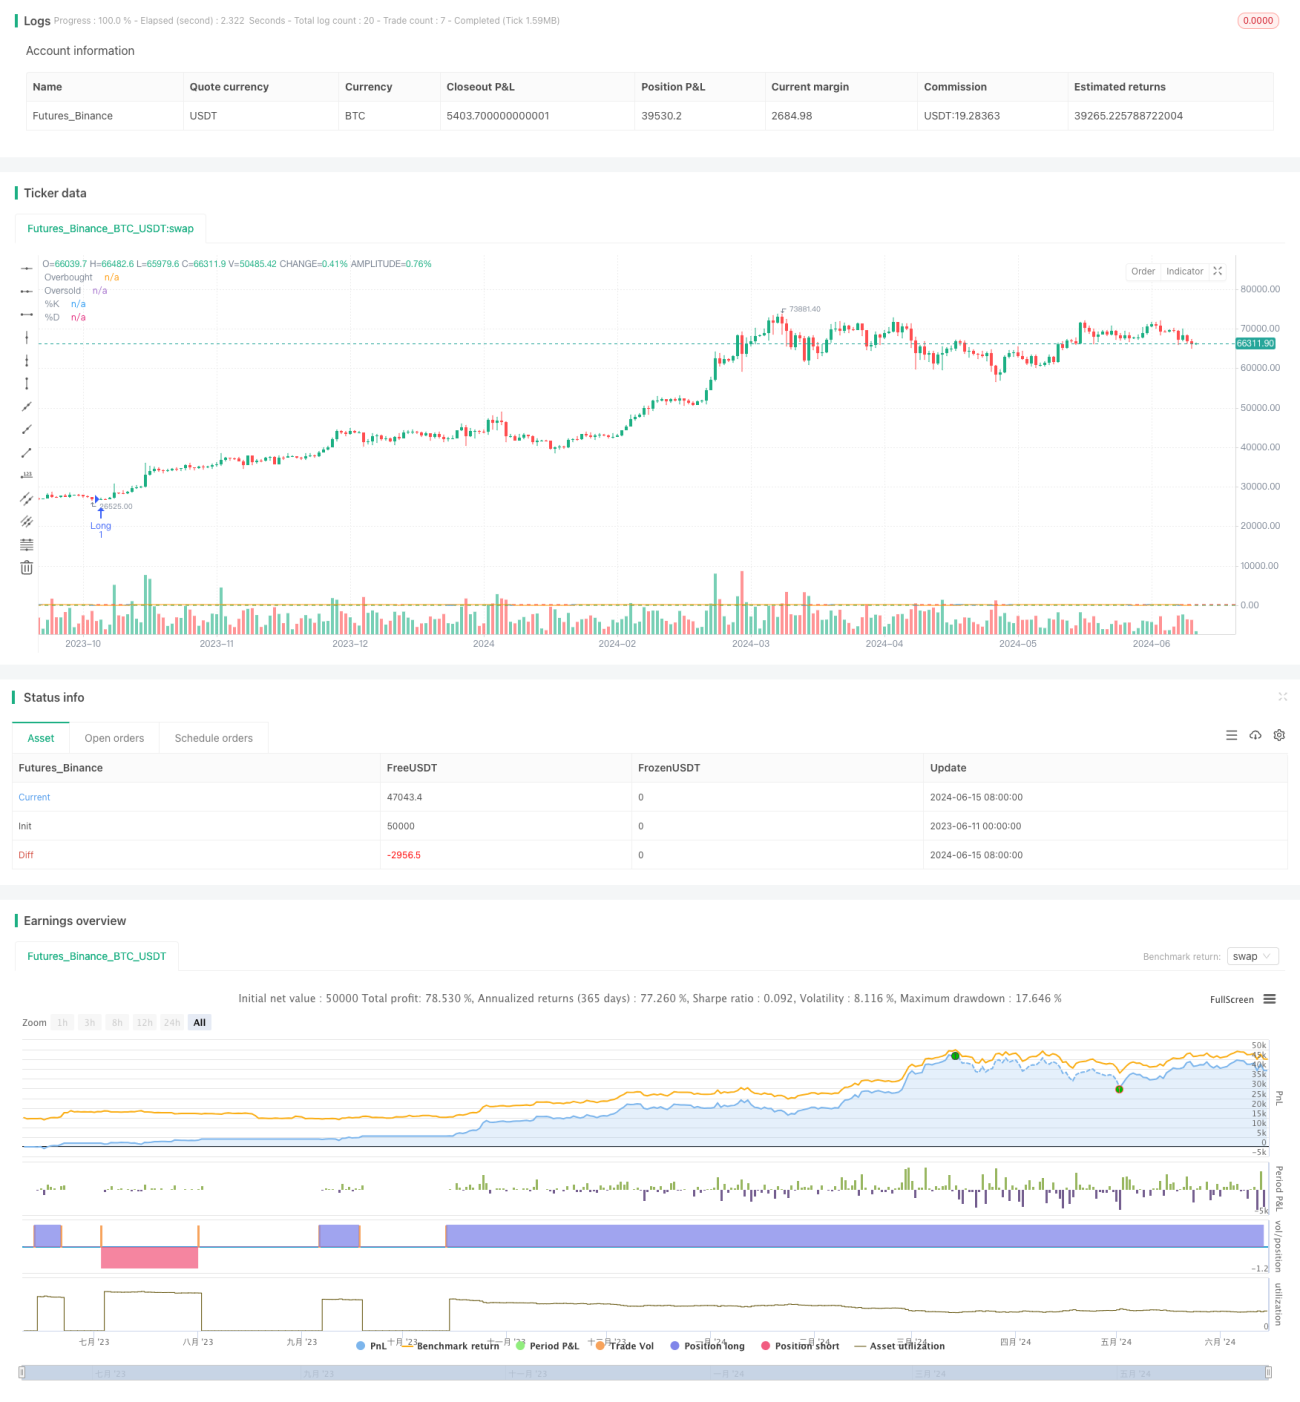
概要
本戦略は、ストキャスティクス・オシレーターを利用して市場の買われ過ぎ・売られ過ぎの状態を識別し、事前に定義されたリスクとリターンのパラメータのもとで取引をトリガーし、変動する取引レンジ内で利益を獲得することを目指します。本戦略の主な考え方は、取引レンジの安値で買い、高値で売り、同時にリスクを厳格にコントロールすることです。
戦略の原理
- ストキャスティクス・オシレーターが売られ過ぎの水準(20)を下回った場合、戦略はロングポジションを建てます。買われ過ぎの水準(80)を上回った場合、戦略はショートポジションを建てます。
- ストップロスとテイクプロフィットの水準は、平均真実レンジ(ATR)の2倍に基づいて設定され、各取引のリスクは口座残高の1%に抑えられます。
- 過剰取引を防ぐため、戦略は各取引間に最低20本のローソク足の間隔を強制し、冷却期間を設けて変動を回避します。
戦略の利点
- 本戦略は、変動する取引レンジ内で価格変動を捉え、安値で買い、高値で売ることで利益を狙います。
- ATRに基づくストップロス・テイクプロフィットや、1取引あたりの固定リスク1%といった厳格なリスク管理を採用しており、ドローダウンや単一取引の損失を抑制するのに役立ちます。
- 取引間に最小間隔(20本のローソク足)を設けることで、頻繁な取引やマーケットノイズに惑わされるのを防ぎます。
- 戦略のロジックは明確で理解・実装が容易であり、様々な市場環境に適用できます。
戦略のリスク
- 戦略の成功は、取引レンジを正しく識別することに大きく依存しており、取引レンジの識別が不正確だと損失取引につながる可能性があります。
- 市場が取引レンジをブレイクしトレンドを形成した場合、本戦略はトレンド取引の機会を逃す可能性があります。
- リスク管理措置を講じているものの、極端な市場条件下では予想を超える損失が発生する可能性があります。
- 戦略パラメータ(買われ過ぎ/売られ過ぎの水準、ATR倍率など)は、市場条件に応じて最適化する必要があり、不適切なパラメータはパフォーマンス低下につながる可能性があります。
戦略の最適化方向
- 他のテクニカル指標(MACD、RSIなど)と組み合わせて取引シグナルを確認し、シグナルの信頼性を高めることを検討します。
- 価格が有利な方向に動くにつれてストップロスを調整するなど、動的なストップロス・テイクプロフィットの仕組みを導入し、より高い収益率を狙います。
- 取引レンジの識別には、機械学習アルゴリズムなどのより高度な技術の活用を探索し、精度を向上させます。
- トレンド市場では、トレンドフィルターを導入してトレンド相場での取引を回避することを検討します。
まとめ
ストキャスティクス・オシレーターに基づく変動レンジ取引戦略は、あらかじめ決められた取引レンジ内で、ストキャスティクスの買われ過ぎ・売られ過ぎのシグナルを使って取引をトリガーしようとします。本戦略は、厳格なリスク管理と取引間隔によりリスクをコントロールします。一定の利点があるものの、その成功は取引レンジの正しい識別に大きく依存します。今後の最適化の方向性としては、他のテクニカル指標との組み合わせ、動的ストップロス・テイクプロフィットの導入、より高度なレンジ識別技術の使用、トレンドフィルターの追加などが挙げられます。実際の適用にあたっては、個人の嗜好やリスク許容度に応じて、戦略パラメータやリスク管理ルールを必ず調整してください。
Source
Pine
Strategy parameters
Related strategies
Comment
All comments (0)
No data
- 1